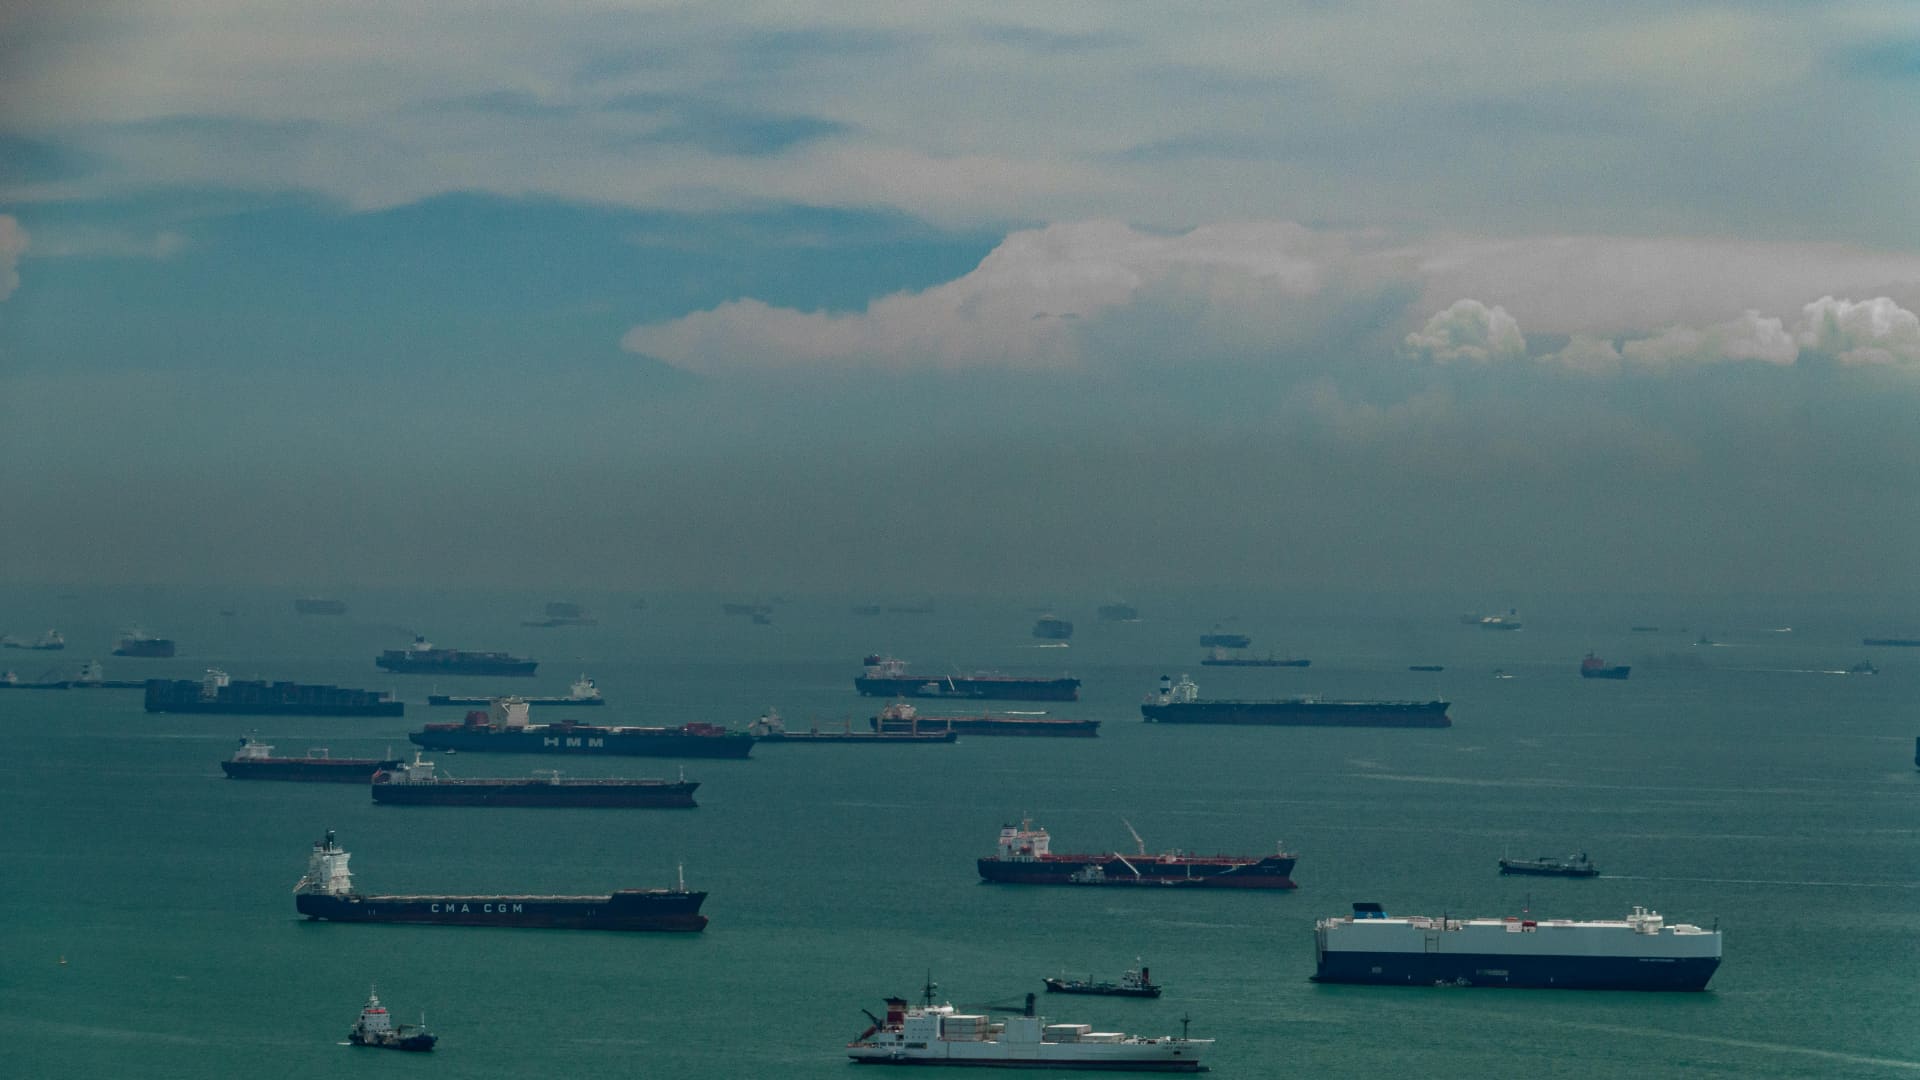
La intervención militar de Estados Unidos —en coordinación con Israel— sobre objetivos en Irán ha abierto un conflicto regional cuyo verdadero detonador financiero no está en los partes de guerra, sino en un punto de estrangulamiento marítimo: el Estrecho de Ormuz. Por ese corredor transita en torno al 20% del consumo mundial de petróleo. Si el mercado cree que el flujo puede interrumpirse, el precio no espera a que falten barriles: reacciona de inmediato con prima de riesgo, volatilidad y reposicionamiento global.
La cuestión para el lector de ElEspeculador.com no es moral ni diplomática. Es operacional: qué activos lideran el movimiento, qué canales de transmisión dominan y dónde se esconde el riesgo de cola. En este episodio, el canal es nítido: energía → inflación → política monetaria → crédito y valoración de activos.
1) Petróleo: el “canal crítico” y los escenarios que cotizan
Ormuz no es un símbolo; es un chokepoint de manual. Arabia Saudí, Emiratos Árabes Unidos, Kuwait, Irak e Irán dependen de esa salida para parte sustancial de sus exportaciones. La amenaza de cierre —parcial o total— obliga al mercado a trabajar con escenarios discretos:
- Bloqueo severo y prolongado: el caso extremo, con el Brent reintroduciendo rápidamente niveles por encima de 100 dólares y una prima de riesgo sostenida.
- Disrupción acotada / disuasión sin cierre total: escenario menos destructivo pero igualmente inflacionario, con el barril tendiendo a anclarse por encima de 80 dólares si la tensión persiste.
El Brent ya venía en ascenso antes de la escalada, tras un avance cercano al 12% en el último mes y en zona de máximos recientes. Esa base importa: no se parte de un mercado deprimido, sino de uno sensible a cualquier perturbación. La OPEP+ ha intentado amortiguar el impacto anunciando un aumento de producción (en torno a 206.000 barriles diarios), pero la lectura dominante es que el gesto podría quedarse corto si el riesgo logístico se materializa. En geopolítica energética, los comunicados raramente compiten con los mapas.
Clave de mercado: más que el “spot”, vigile la estructura temporal (backwardation/contango). Ahí se mide cuánto paga el mercado por el miedo inmediato.
2) Inflación y bancos centrales: el conflicto como freno a los recortes
Un shock energético es, por definición, un impuesto global: encarece transporte, electricidad y fertilizantes; comprime márgenes; erosiona renta disponible. Si el petróleo se sostiene en un escalón superior, el daño no es sólo de nivel, sino de expectativas. Y las expectativas son el terreno de los bancos centrales.
Estados Unidos es hoy más autosuficiente en energía que en ciclos anteriores (se ha citado que sólo el 17% de la energía consumida en 2024 fue importada), pero eso no lo aísla de un barril caro: el precio es global y el combustible es política interna. Un crudo a 100 dólares empuja la inflación, endurece las condiciones financieras y reduce la elasticidad de la Fed para bajar tipos.
En Europa, el golpe puede llegar por doble vía: petróleo y, sobre todo, GNL. El BCE podría mantener margen si la inflación se sostiene contenida, pero un repunte energético prolongado reabre el debate sobre el “mirar a través” del shock. En Reino Unido, con comités ya divididos, la energía tiende a amplificar la fricción: más inflación hoy, menos valentía para recortar mañana.
3) Dólar: refugio y derivado de la política monetaria
En episodios de tensión en Oriente Medio, el dólar suele beneficiarse por dos razones que se refuerzan mutuamente: búsqueda de seguridad y repricing de tipos en EEUU. Algunas estimaciones apuntan a que el billete verde puede apreciarse entre un 0,5% y un 1% frente a una cesta de divisas por cada subida del 10% en el precio del petróleo. No es una ley física, pero sí una pauta recurrente.
Para el trader, esto implica dos efectos inmediatos: presión sobre divisas emergentes importadoras de energía y endurecimiento financiero para emisores con deuda en USD. La guerra, en el mercado de FX, se traduce en diferenciales y balances por cuenta corriente.
4) Bolsa: rotación sectorial y castigo a la duración
La renta variable no descuenta “la guerra” en abstracto; descuenta el coste del capital, el coste de la energía y el coste de la incertidumbre. Y los tres tienden a subir a la vez. En ese contexto, la lectura es de rotación más que de pánico homogéneo:
Ganadores probables
- Energía: productores integrados y upstream capturan el barril alto.
- Defensa: mejora de visibilidad y flujo de contratos.
- Infraestructura y logística energética: revalorización del riesgo de suministro.
En el Ibex, nombres como Repsol e Indra aparecen naturalmente en el radar táctico.
Perdedores típicos
- Aerolíneas y turismo: combustible caro y restricciones aéreas regionales.
- Industriales intensivos en energía: compresión de márgenes.
- Tecnología de crecimiento: si suben tipos reales, la duración se convierte en lastre.
Además, el conflicto llega con el mercado sensible a tensiones en crédito privado y con segmentos tecnológicos ya bajo presión. En ese terreno, un shock energético no se suma: se multiplica.
5) Oro y plata: refugio, cobertura y volatilidad realizable
El oro recupera su papel clásico cuando el shock es simultáneamente geopolítico e inflacionario. Se ha citado que el metal superó los 5.000 dólares en enero, impulsado por incertidumbre y movimientos del dólar. Si el conflicto se prolonga, la demanda de cobertura tiende a reforzarse.
La plata, en cambio, suele comportarse como refugio con turbo: mezcla componente monetario e industrial y, por ello, alterna impulsos violentos con correcciones. Para traders, es un entorno propicio para la volatilidad realizable, siempre que se gestione el apalancamiento con rigor.
6) Asia: el epicentro silencioso del shock
El mayor coste económico puede recaer en Asia. Se ha señalado que la mayor parte del crudo y del GNL que atraviesa Ormuz termina en mercados asiáticos (China, India, Japón y Corea del Sur). Un bloqueo persistente se traduce en inflación importada, deterioro de balanzas exteriores y presión sobre divisas.
Importa distinguir un matiz: Irán, por sí solo, no es el grueso del suministro global (se ha citado una producción alrededor de 3,45 millones de barriles diarios, menos del 3% del total mundial). El riesgo sistémico no está sólo en el barril iraní, sino en el barril del Golfo que no puede salir.
El cuadro de mando del trader
Cuando el titular domina, el error más caro no es la opinión: es mirar el indicador equivocado. En este episodio, el panel mínimo es:
- Brent y su curva (prima de urgencia).
- Spreads energéticos (cracks, gas/óleo) como transmisión a consumo y márgenes.
- Volatilidad implícita (VIX y opciones sobre crudo).
- Futuros de tipos (Fed Funds) y pendiente 2y/10y.
- DXY y divisas importadoras de energía.
- Spreads de crédito (HY) como detector de estrés.
Cierre: el mercado no vota, descuenta
Si Ormuz permanece bajo amenaza creíble, el mundo entra en un régimen distinto: energía cara, inflación más pegajosa, bancos centrales menos complacientes y prima de riesgo persistente. Si el cierre se diluye y el conflicto se acota, la prima geopolítica puede desinflarse tan rápido como se infló. Ese binario manda.
La geopolítica ha dejado de ser un pie de página. Vuelve a ocupar la portada… y, en los mercados, se escribe en barriles, spreads y volatilidad.