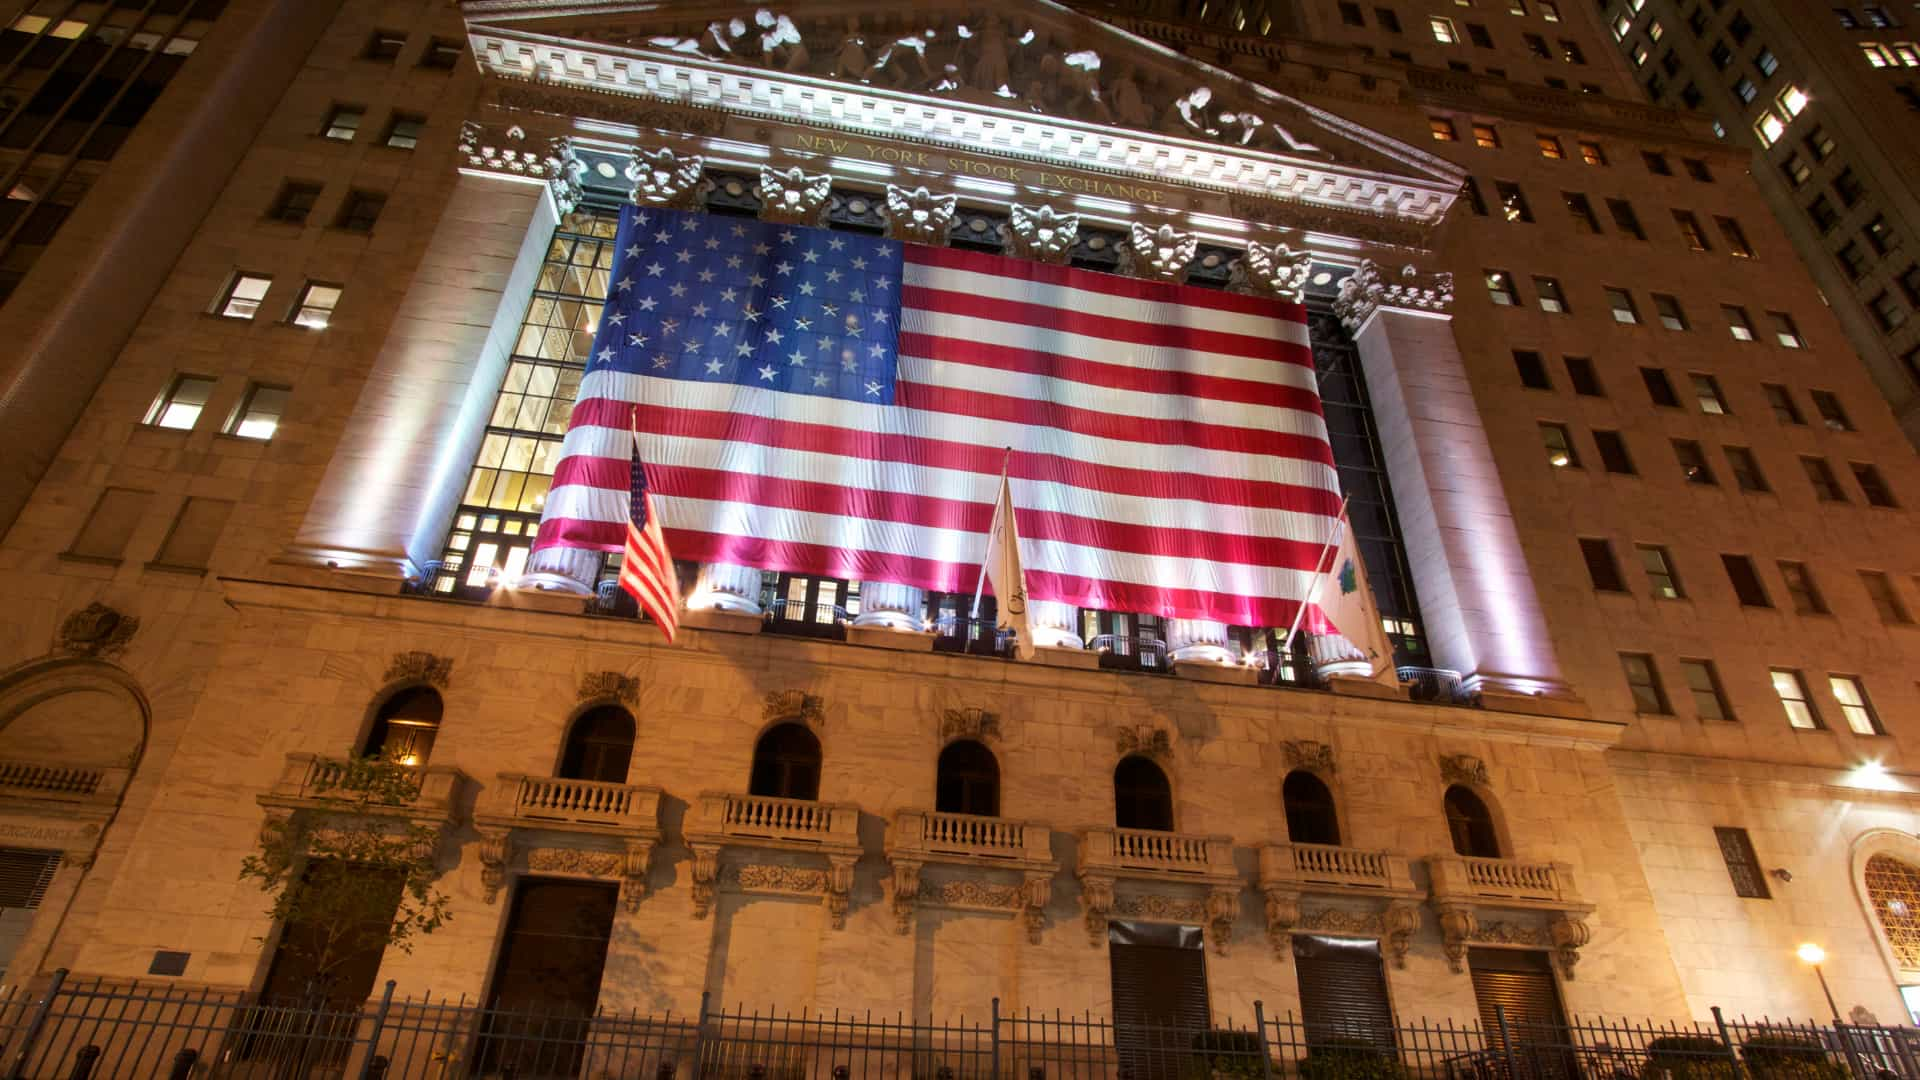
La guerra vuelve a los parqués, pero la sesión todavía habla de ajuste, no de capitulación.
Wall Street retrocede mientras el mercado recalcula petróleo, inflación y crecimiento.
Apertura
Los índices ceden tras la escalada entre Estados Unidos e Irán. La caída es visible, aunque por ahora mantiene cierto orden. El impulso vendedor ha roto el equilibrio de la sesión, pero no ha provocado una huida indiscriminada.
El mercado reduce exposición, refuerza coberturas y revisa el precio de los activos más sensibles al ciclo y a los tipos. Hay cautela, pero no descontrol.
Qué está descontando el mercado
La cuestión decisiva no es solo cuánto puede durar la guerra. Importa, sobre todo, su capacidad para alterar el suministro de energía, encarecer el transporte y mantener el petróleo bajo presión.
Un crudo persistentemente elevado puede reabrir el frente de la inflación. También puede retrasar el alivio monetario que una parte de la renta variable daba por asumido. Esa conexión explica la mayor fragilidad de la tecnología, los semiconductores y el consumo, mientras la energía encuentra apoyo relativo.
El mercado aún no descuenta un daño económico irreversible. Sí incorpora combustible más caro, cadenas logísticas más tensas y menos margen para que los bancos centrales relajen su política.
El termómetro que manda hoy
El petróleo marca el compás. Mientras conserve la presión alcista, la corrección bursátil tendrá argumentos para prolongarse. Importa menos el movimiento de una jornada que su persistencia. Varios días de energía cara cambian las expectativas de inflación, estrechan los márgenes empresariales y debilitan el consumo.
El dólar ofrece la segunda lectura. Una apreciación sostenida confirmaría que los flujos buscan liquidez y protección. También endurecería las condiciones financieras fuera de Estados Unidos.
El crédito completa el diagnóstico. Mientras los diferenciales permanezcan contenidos, las ventas podrán interpretarse como un ajuste técnico. Si comienzan a ensancharse con claridad, la tensión habrá dejado los titulares para entrar en el coste real de financiación.
Señales operativas
Los mínimos recientes de los índices son la primera frontera. Mientras esa zona resista y aparezcan compras capaces de absorber el volumen vendedor, el retroceso seguirá dentro de una estructura correctiva. Una pérdida limpia, acompañada de mayor negociación y sin recuperación rápida, abriría espacio para una extensión bajista.
El segundo gatillo está en el crudo. Si supera sus máximos recientes y consolida el movimiento, aumentará la presión sobre transporte, consumo y compañías de crecimiento. Si pierde impulso pese a nuevas noticias militares, el mercado estará indicando que una parte importante de la escalada ya está incorporada.
La tercera señal nace de la combinación entre volatilidad y crédito. Una subida de la volatilidad sin deterioro de los diferenciales describe cobertura. Cuando ambos avanzan a la vez, la corrección deja de ser táctica y empieza a afectar a la arquitectura financiera de la sesión.
Qué vigilar a continuación
La atención seguirá concentrada en las rutas energéticas, las infraestructuras estratégicas y el alcance de las represalias. También será importante comprobar si energía, defensa y dólar mantienen el liderazgo frente a tecnología, industriales y consumo discrecional.
Los bonos dictarán la lectura final. Si sus rendimientos suben junto al petróleo, dominará la preocupación por una inflación más persistente. Si caen con fuerza, la prioridad será la búsqueda de refugio ante un posible deterioro del crecimiento.
Por ahora, Wall Street corrige bajo fuego, pero conserva el control. La frontera está clara: mientras petróleo, dólar y crédito no avancen en la misma dirección, el mercado seguirá tratando la guerra como una perturbación negociable. Cuando lo hagan, dejará de medir el conflicto y empezará a descontar sus consecuencias.