El petróleo vuelve a concentrar la tensión de la sesión. Ya no se negocia únicamente el crudo disponible, sino la capacidad de transportarlo.
Ormuz y Bab el-Mandeb forman ahora un mismo problema: dos corredores esenciales sometidos a presión simultánea.
La guerra entra en el precio
La escalada entre Estados Unidos e Irán domina la jornada del 22 de julio. Washington ha completado una undécima noche consecutiva de ataques sobre objetivos iraníes, mientras Teherán ha respondido contra posiciones estadounidenses en varios países de la región. A ese frente se suma la amenaza de los hutíes de Yemen contra los movimientos vinculados a puertos petroleros saudíes.
El Brent ha cruzado la zona de los 92 dólares y el WTI se mantiene por encima de los 85. El movimiento incorpora una prima por posibles interrupciones de suministro, pero todavía no confirma una pérdida estructural de producción. El mercado conoce la amenaza. Aún trata de medir el daño.
Dos corredores, una sola tensión
La dimensión decisiva está en el mapa. El estrecho de Ormuz articula la salida marítima del Golfo. Bab el-Mandeb conecta el océano Índico con el mar Rojo y abre el camino hacia Suez. Una perturbación en cualquiera de ellos obliga a reorganizar rutas. Una dislocación conjunta reduciría con mucha más fuerza la flexibilidad del sistema.
No hace falta un cierre formal para alterar el mercado. Basta con que armadores, aseguradoras y compradores consideren creíble la amenaza. Menos cruces por Ormuz y la advertencia hutí sobre los puertos saudíes ya están modificando decisiones operativas. El precio del barril empieza así a reflejar no solo el petróleo que podría faltar, sino también el tiempo y el dinero necesarios para llevarlo a destino.
Los petroleros ya cambian de rumbo
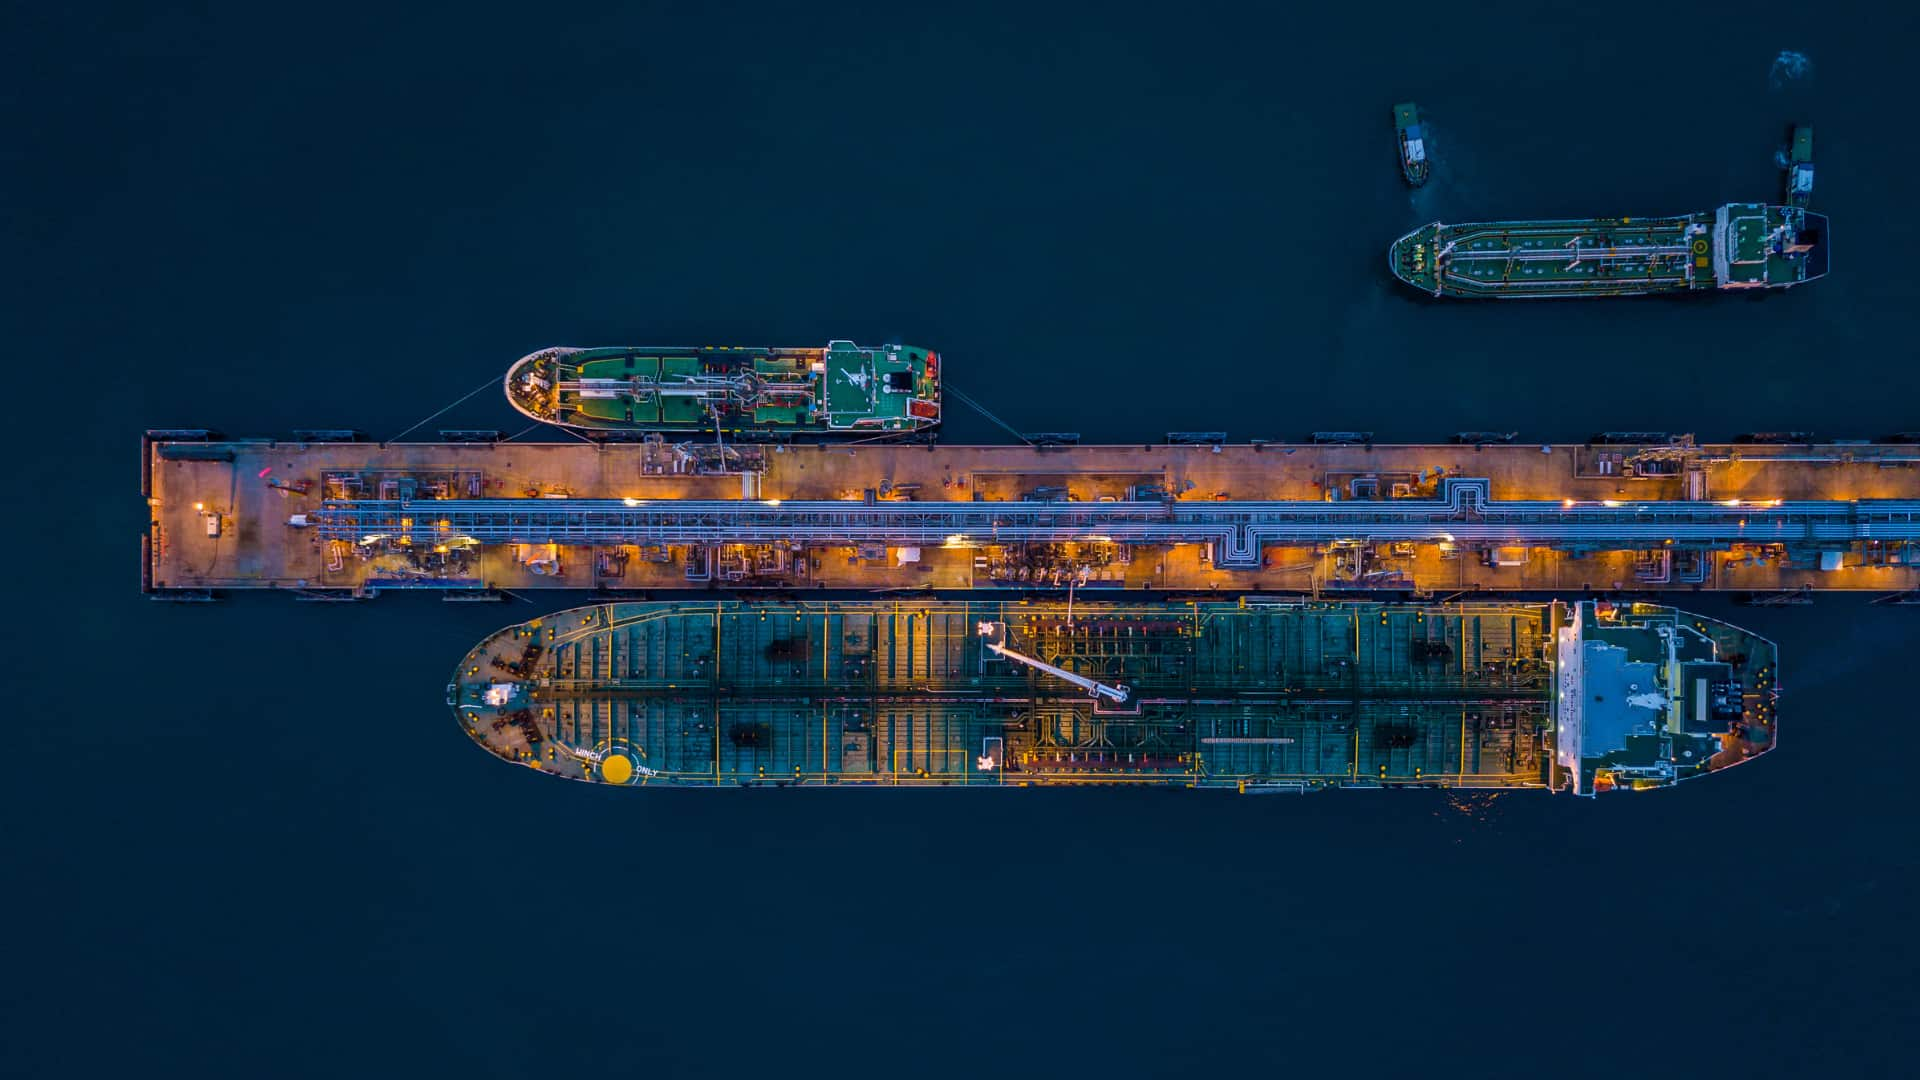
Tres buques cargados con crudo saudí para China e India modificaron su trayectoria en el mar Rojo tras las advertencias hutíes. Es la primera señal tangible de que la tensión militar comienza a convertirse en fricción logística.
Un desvío prolonga el trayecto, eleva el consumo de combustible y mantiene el buque ocupado durante más días. También encarece la financiación, los seguros y los fletes. Aunque Arabia Saudí conserve su producción, una rotación más lenta de la flota reduce de hecho la capacidad disponible para transportar crudo.
Parte de los cargamentos puede buscar alternativas a través de Suez y del sistema de oleoductos egipcio. Otros podrían verse obligados a rodear África. Ese recorrido añade tiempo al viaje y eleva el coste marginal de abastecer a las refinerías asiáticas y europeas. Los analistas ya advierten de que una alteración sostenida del tráfico elevaría tanto el precio del crudo como los costes de transporte y aseguramiento.
El verdadero impacto está en la entrega
La crisis no puede medirse únicamente en barriles extraídos. El mercado también soporta primas de guerra, fletes superiores, recargos contractuales y una menor velocidad de rotación de los petroleros.
Los compradores pueden responder acumulando inventarios o buscando suministros alternativos. Eso ampliaría los diferenciales entre calidades y regiones. Las refinerías, por su parte, podrían recibir el crudo más tarde o sustituirlo por grados menos adecuados para sus instalaciones.
La presión puede trasladarse así a los márgenes de refino y a los precios de la gasolina, el diésel y el combustible marítimo antes de que las estadísticas registren una caída material de la oferta. El problema no es solo cuánto petróleo existe. Es dónde está y cuánto cuesta moverlo.
El mar Negro reduce el margen de maniobra
El sistema dispone además de menos capacidad para compensar una crisis regional con barriles procedentes de otros corredores. El Consorcio del Oleoducto del Caspio suspendió las cargas en su terminal del mar Negro después de ataques contra petroleros que operaban en las instalaciones. La actividad volvió a sufrir interrupciones tras nuevos incidentes.
No existe evidencia de que la tensión en Oriente Medio y los ataques en el mar Negro respondan a una misma causa. Su coincidencia sí importa para el mercado. Una alteración en el Golfo resulta más difícil de absorber cuando una ruta alternativa también pierde fiabilidad.
El efecto sería una competencia mayor por los cargamentos disponibles, diferenciales físicos más amplios y menos capacidad para corregir retrasos sin recurrir a inventarios.
Qué confirmaría un shock duradero
La tesis de una perturbación prolongada ganará fuerza si los cambios de rumbo dejan de ser episodios aislados. También si aumentan de forma persistente las primas de los seguros marítimos, disminuyen las exportaciones efectivas y comienzan a caer los inventarios de productos refinados.
La curva del crudo ofrecerá otra señal. Una tensión creciente en los vencimientos próximos indicaría que el mercado teme escasez inmediata. Los diferenciales de refino ayudarán a comprobar si el encarecimiento del barril ya está alcanzando a los combustibles finales.
En cambio, un Brent elevado sin deterioro adicional del tráfico, los seguros o las entregas sugeriría que domina el componente preventivo. En ese escenario, una parte de la subida podría revertirse con rapidez.
Qué invalidaría la tesis
La principal señal de alivio sería un alto el fuego verificable acompañado por la normalización de las rutas. Una declaración política no bastaría. El mercado necesitaría ver a los buques recuperar sus trayectos, a los seguros reducir sus recargos y a los cargamentos llegar sin retrasos extraordinarios.
También conviene separar amenaza y capacidad ejecutiva. La información disponible confirma ataques, represalias, menor tráfico y desvíos. Todavía no permite concluir que exista una pérdida permanente de producción ni que los dos estrechos estén inutilizados.
La transmisión a los mercados
Mientras el petróleo permanezca elevado, energía, defensa y productores de materias primas conservarán apoyo relativo. En el lado contrario quedan aerolíneas, transporte, químicas, turismo y consumo discrecional, sectores más expuestos al combustible, a la logística y al deterioro de la renta disponible.
El impacto no será uniforme. Dependerá de las coberturas energéticas, del poder de fijación de precios y de la capacidad de trasladar costes al cliente. Para las compañías importadoras, un dólar más fuerte agravaría la factura. En crédito, los emisores con márgenes estrechos y necesidades próximas de refinanciación serían los más sensibles.
El escenario extremo sería una interrupción funcional simultánea de Ormuz y Bab el-Mandeb. El problema dejaría entonces de ser una prima geopolítica sobre el barril para convertirse en una crisis de disponibilidad en destino. La menor rotación de los petroleros generaría cuellos de botella, las refinerías competirían por suministros alternativos y los inventarios ofrecerían un amortiguador limitado.
El gatillo para los bancos centrales
Para la Reserva Federal, el BCE y el Banco de Inglaterra, la variable decisiva será la persistencia. Un repunte breve puede ser tratado como una perturbación temporal. Varios meses de energía cara terminarían trasladándose al transporte, los bienes y los servicios, complicando el proceso de desinflación.
La señal más adversa sería una subida conjunta del petróleo, los rendimientos soberanos y los diferenciales de crédito. Esa combinación indicaría que el conflicto empieza a reunir tres fuerzas difíciles de contener: inflación más resistente, menor crecimiento y financiación más costosa.
Por ahora, el mercado paga por proteger el suministro antes de confirmar que falten barriles. Pero cuando dos estrechos empiezan a cercar la misma ruta, la logística deja de ser un detalle. Se convierte en el precio.