El BCE mantiene los tipos, pero la pausa no trae calma. El petróleo por encima de los 100 dólares devuelve la inflación energética al centro del tablero.
Fráncfort gana tiempo mientras la guerra estrecha su margen de maniobra.
Apertura
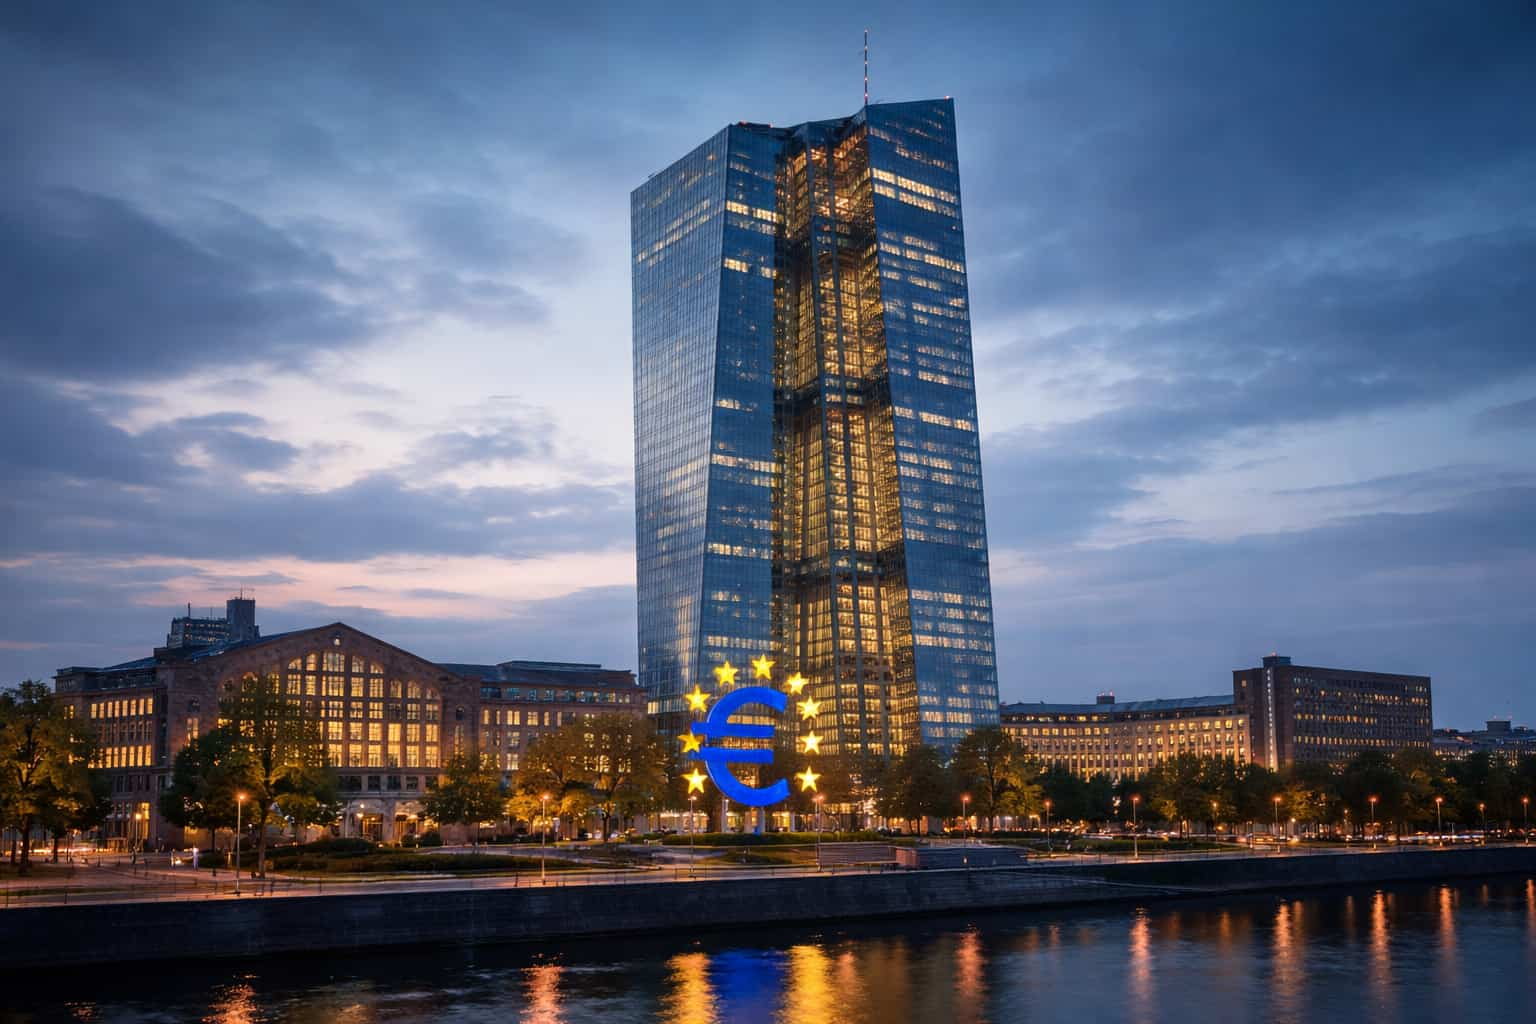
El Banco Central Europeo ha decidido mantener sin cambios sus tipos oficiales. La facilidad de depósito continúa en el 2,25%, pero la estabilidad de esta reunión no garantiza la de la siguiente.
La decisión refleja un equilibrio cada vez más incómodo. La inflación se ha moderado y la actividad europea pierde impulso. No obstante, el recrudecimiento del conflicto en Oriente Medio amenaza con encarecer de forma persistente la energía, el transporte y la financiación.
El BCE no puede abrir Ormuz ni abaratar los seguros marítimos. Sí puede actuar si el aumento del crudo se traslada a salarios, servicios y expectativas. Ahí comienza el verdadero dilema.
Qué ha decidido el BCE
Fráncfort ha optado por esperar. No porque considere resuelto el problema inflacionario, sino porque todavía necesita distinguir entre una sacudida temporal y un cambio más duradero en los costes energéticos.
La pausa permite observar cuánto se prolonga la tensión, cómo responde la economía y hasta qué punto el petróleo contamina el resto de los precios. También evita endurecer de inmediato las condiciones financieras de una eurozona que ya muestra señales de debilidad.
La puerta, sin embargo, permanece abierta. Si la energía se mantiene elevada y aparecen efectos de segunda ronda, el siguiente movimiento podría volver a ser alcista.
El BCE compra tiempo. No concede una tregua monetaria.
El petróleo cambia la ecuación
El Brent se mantiene por encima de los 100 dólares, mientras el WTI conserva niveles elevados. El movimiento refleja el deterioro de la seguridad en Ormuz, la presión sobre las rutas del mar Rojo y la posibilidad de una escalada más amplia.
La subida no responde únicamente al temor de que falten barriles. También incorpora trayectos más largos, fletes más caros, mayores primas de seguro y menos flexibilidad para reorganizar cargamentos.
Esta diferencia es decisiva. Una subida breve puede deshacerse con rapidez si la diplomacia gana terreno. Una alteración prolongada de las rutas termina entrando en la factura de empresas y hogares.
La guerra no necesita detener la producción para afectar a la inflación. Basta con que mover la energía sea más difícil y más caro.
El dilema de Fráncfort
El BCE debe evitar dos errores opuestos.
El primero sería reaccionar con demasiada fuerza a una prima geopolítica que podría revertirse con un alto el fuego. El segundo, esperar demasiado y permitir que varios meses de energía cara se filtren hacia salarios, servicios y formación de precios.
La economía europea ofrece poco margen para equivocarse. La actividad avanza con debilidad, el crédito se ha endurecido y la demanda interna conserva un tono frágil. Una nueva subida de tipos encarecería hipotecas, inversión y financiación empresarial.
Mantenerlos evita añadir presión inmediata. También expone al BCE a que el petróleo confirme un nuevo régimen antes de la próxima reunión.
Cómo llega el golpe a Europa
Europa importa buena parte de la energía que consume. Cuando el petróleo sube y el dólar se fortalece, la factura aumenta por dos vías.
Los hogares pagan más por movilidad y calefacción. Las empresas soportan mayores costes de transporte, producción y aprovisionamiento. El impacto reduce renta disponible, estrecha márgenes y debilita el consumo.
No todos los sectores reciben el golpe de la misma forma. Aerolíneas, transporte, automoción, químicas y consumo discrecional quedan más expuestos. Energía y defensa conservan apoyo relativo.
También importa el poder de fijación de precios. Las compañías capaces de trasladar costes resistirán mejor. Las que dependan de márgenes estrechos y de una demanda sensible al precio tendrán menos protección.
La segunda ronda
El primer impacto es energético. El segundo es monetario.
Si la gasolina, el diésel y el gas se mantienen elevados durante meses, la presión puede extenderse hacia transporte, alimentos, servicios y salarios. En ese punto, el BCE ya no estaría reaccionando a un barril más caro, sino a una inflación más persistente.
La respuesta más probable sería mantener los tipos elevados durante más tiempo o volver a subirlos si las expectativas comienzan a deteriorarse.
El problema es que esa reacción llegaría sobre una economía débil. Europa podría enfrentarse a una combinación incómoda: menor crecimiento, energía cara y financiación más exigente.
Bonos, euro y crédito
La renta fija ofrece la lectura más limpia.
Si los rendimientos soberanos suben junto al petróleo, el mercado estará reduciendo sus expectativas de alivio monetario. Si además se amplían los diferenciales de crédito, el encarecimiento de la energía habrá empezado a trasladarse al coste de financiación de empresas y hogares.
El euro completa el cuadro. Una moneda débil frente al dólar encarece las importaciones energéticas y amplifica la inflación. Una apreciación aliviaría parte de la factura, aunque podría penalizar las exportaciones en un momento de menor actividad.
La combinación más adversa sería petróleo firme, euro débil, Bund al alza y crédito deteriorándose. Ese cruce dejaría al BCE con menos espacio para esperar.
La lectura en bolsa
El mantenimiento de los tipos no elimina la dispersión entre sectores. La refuerza.
Energía, defensa y productores de materias primas pueden conservar apoyo mientras el conflicto mantenga elevada la prima sobre el crudo. En el lado contrario quedan aerolíneas, transporte, turismo, químicas y consumo.
La tecnología de alta valoración tampoco queda al margen. Si la energía reabre la inflación, los tipos de descuento aplicados a los beneficios futuros volverán a subir.
La sesión no se decide solo entre sectores ganadores y perdedores. También entre compañías capaces de absorber costes y empresas obligadas a trasladarlos a un consumidor más débil.
Señales operativas
El primer gatillo está en la permanencia del Brent por encima de los 100 dólares. Una consolidación en esa zona indicaría que el mercado ha dejado de tratar el movimiento como un exceso puntual.
El segundo aparece en los productos refinados y el gas europeo. Si gasolina, diésel y gas lideran las subidas, la presión habrá avanzado desde los contratos financieros hacia la economía real.
El tercero está en bonos y crédito. Rendimientos soberanos al alza con diferenciales estables describen una revisión de inflación y tipos. Si ambos se amplían al mismo tiempo, el mercado estará descontando también menor crecimiento y más tensión financiera.
La curva del petróleo ofrecerá una confirmación adicional. Más presión en los vencimientos próximos señalaría inquietud por la disponibilidad inmediata. Una relajación de esa parte de la curva sugeriría que todavía domina la cobertura preventiva.
Qué puede cambiar el escenario
La tesis de nuevas subidas perdería fuerza con un alto el fuego verificable, la normalización del tráfico marítimo y una corrección sostenida de la energía.
No bastaría una declaración diplomática. El mercado necesitaría comprobar que los buques recuperan sus rutas, que los seguros reducen sus recargos y que los contratos energéticos cercanos pierden tensión.
También ayudarían una inflación subyacente más contenida, salarios moderándose y expectativas estables. En ese caso, el BCE podría tratar el encarecimiento del crudo como una perturbación temporal y prolongar la pausa.
El escenario contrario surgiría si la guerra se amplía, el Brent conserva su nuevo umbral y el aumento de costes llega a servicios y salarios. Entonces, esperar dejaría de ser prudencia para convertirse en retraso.
Qué vigilar a continuación
El mercado seguirá el tráfico por Ormuz y Bab el-Mandeb, los ataques sobre infraestructuras energéticas y cualquier avance diplomático. En paralelo, observará Brent, gas europeo, productos refinados, euro, Bund y diferenciales de crédito.
La próxima decisión del BCE dependerá menos de una cifra aislada que de la persistencia del mecanismo. Petróleo caro durante unos días altera la sesión. Petróleo caro durante meses altera la inflación.
Fráncfort ha mantenido los tipos, pero no ha cerrado el debate. Oriente Medio vuelve a colocar la energía en el centro de la política monetaria y convierte cada ruta, cada cargamento y cada prima de seguro en una pieza del próximo movimiento.