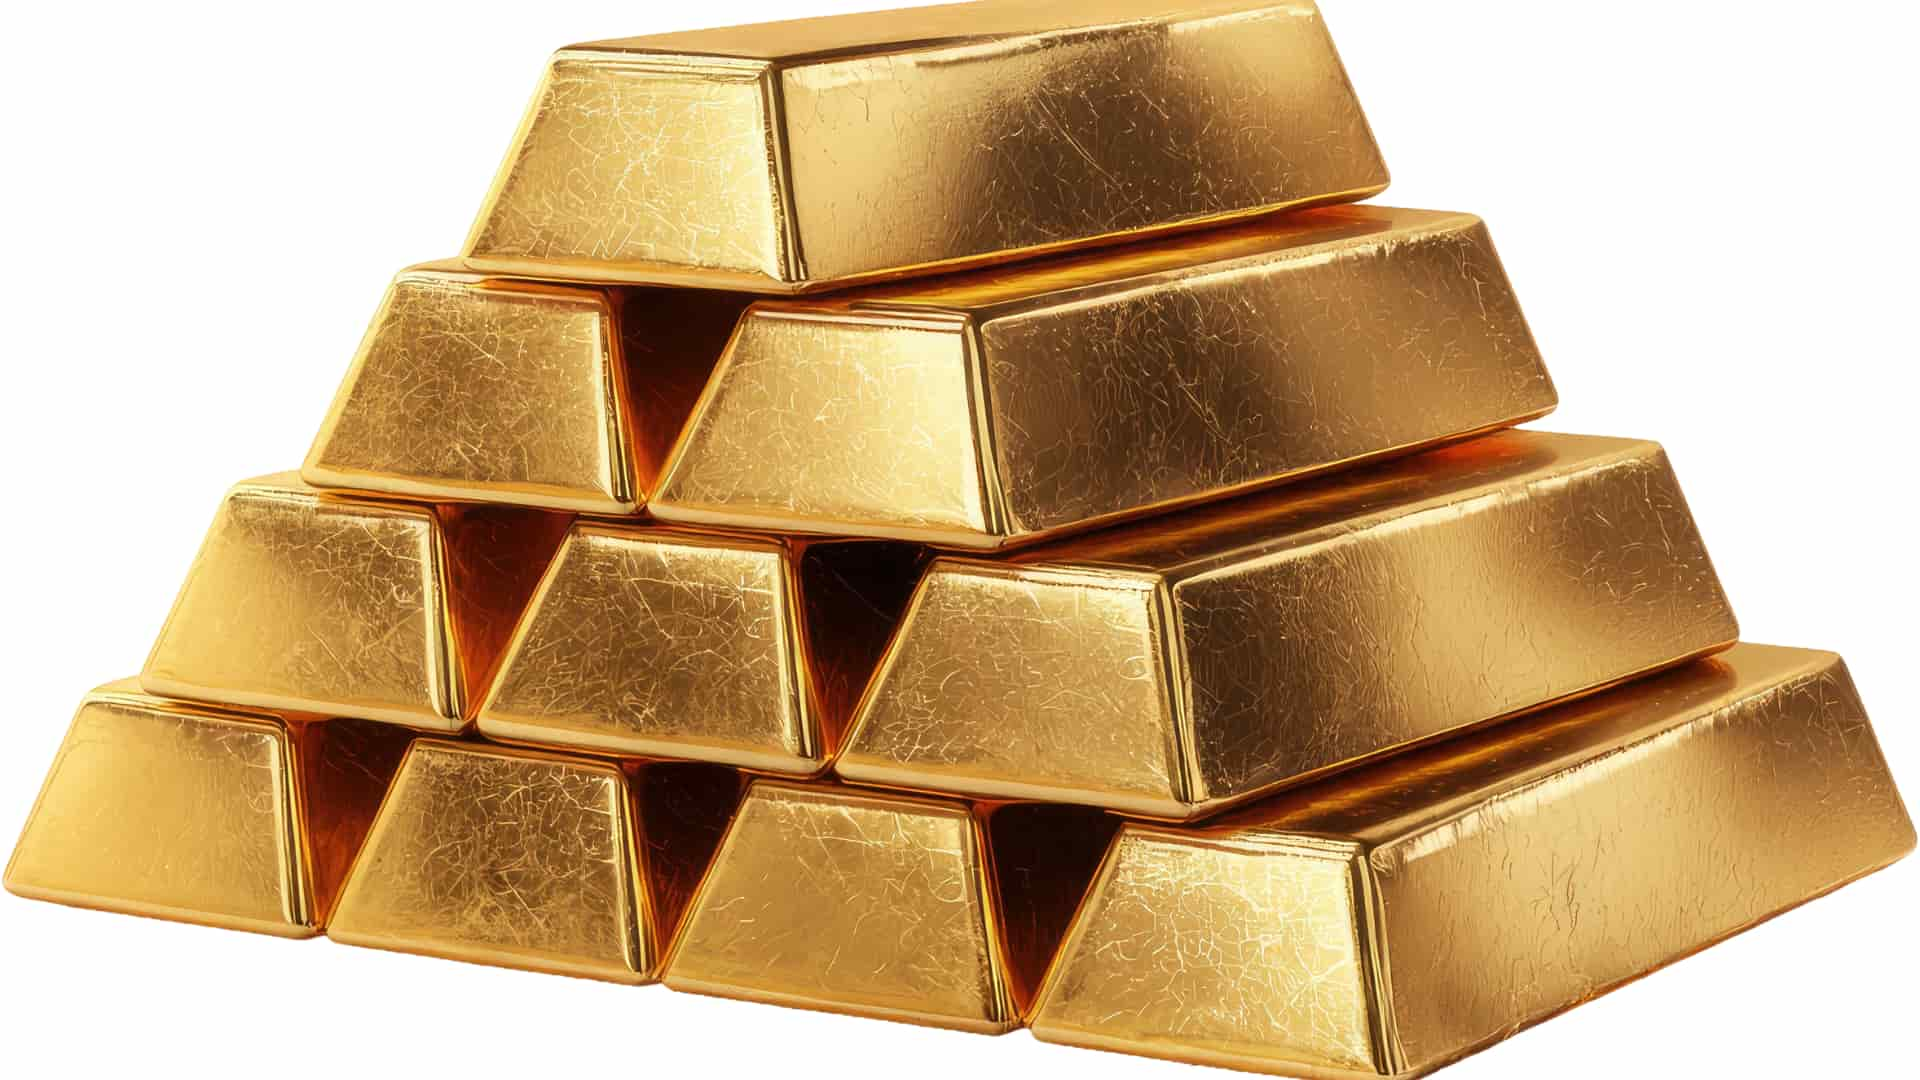
El oro mantiene su presión alcista mientras las acciones y las divisas emergentes también avanzan, una convivencia que cuestiona su lectura automática como refugio frente al miedo. La señal no implica que la relación histórica haya desaparecido. Indica que el metal puede estar respondiendo a fuerzas distintas de una huida inmediata hacia la seguridad. Liquidez abundante, coberturas institucionales, expectativas de inflación y demanda oficial pueden sostenerlo incluso dentro de un régimen favorable a la exposición. La tensión central está ahí: el mercado acepta activos de crecimiento, pero conserva al mismo tiempo una protección frente a vulnerabilidades menos visibles.
La anomalía exige cautela porque una correlación temporal no demuestra causalidad. Un oro firme no anticipa por sí solo una crisis, del mismo modo que el avance bursátil no elimina las fragilidades financieras. La coexistencia puede reflejar reequilibrios transitorios de cartera, flujos difíciles de identificar o cambios políticos todavía no incorporados plenamente a los precios. También es compatible con una defensa sofisticada por parte de grandes actores: mantener exposición al tramo alcista de los activos de riesgo sin renunciar a una cobertura frente a inflación, movimientos bruscos de las divisas o deterioro geopolítico. El posicionamiento, en ese caso, sería expansivo y defensivo a la vez.
El mecanismo más plausible pasa por la liquidez global. Cuando las condiciones financieras permiten ampliar balances y financiar posiciones con menor fricción, el capital no tiene que elegir necesariamente entre bolsa y refugios. Puede comprar ambos. Las políticas de tipos bajos y la actuación de los bancos centrales pueden contribuir a ese entorno, aunque la información disponible no permite atribuirles toda la subida. El oro añade además una característica relevante: carece de riesgo de crédito y funciona como activo monetario físico. Esa combinación amplía su utilidad cuando existe confianza en el crecimiento, pero persisten dudas sobre el poder adquisitivo futuro del dinero o la estabilidad del sistema financiero.
El soporte adicional procede de la demanda de oro físico por parte de bancos centrales, cuyo repunte introduce un comprador con motivaciones distintas de las del inversor táctico. Las reservas oficiales no suelen responder únicamente a la volatilidad de una sesión. También pueden buscar diversificación monetaria y protección frente a movimientos inesperados de las divisas. Si ese flujo persiste, el metal dependerá menos de episodios visibles de aversión y podrá conservar fortaleza aunque la renta variable siga ascendiendo. El efecto de segundo orden sería una mayor consideración de activos físicos en las carteras globales, con el oro tratado como componente estructural y no solo como seguro ocasional.
Esa evolución también puede modificar las expectativas. Una apreciación persistente del metal, sin deterioro simultáneo de los activos de riesgo, sugeriría que el mercado no está descontando únicamente crecimiento. También estaría asignando valor a la protección frente a inflación, decisiones monetarias inesperadas o tensiones políticas. El problema aparece si esa lectura se convierte en diagnóstico cerrado. No existe visibilidad completa sobre los flujos globales ni sobre cuánto de la demanda obedece a coberturas, reservas oficiales o compras transitorias. La falta de transparencia limita cualquier conclusión y obliga a distinguir entre una señal de incertidumbre latente y un precursor confirmado de inestabilidad estructural.
La tesis ganaría consistencia si el oro consolidara su fortaleza pese a nuevas medidas de los bancos centrales destinadas a estabilizar expectativas y pese a la continuidad del apetito por exposición. También la reforzaría un deterioro político o económico que devolviera protagonismo explícito a los refugios. Perdería fuerza si el metal mostrara una pérdida sostenida de tracción mientras acciones y divisas emergentes prolongan sus máximos sin correcciones relevantes. Una moderación inducida por la política monetaria, acompañada de menor demanda física y salida de coberturas, cuestionaría la interpretación estructural. Más que una sesión aislada, importa la persistencia de la divergencia y la amplitud de los flujos que la sostienen.
En un escenario de continuidad, el oro permanecería en zonas elevadas junto a una expansión controlada de los activos de riesgo, sostenido por liquidez, compras oficiales y protección frente a inflación. El escenario alternativo surgiría con un cambio en las perspectivas de crecimiento, un ajuste fiscal o una alteración monetaria capaz de romper el equilibrio. El metal podría entonces reforzar su función defensiva o corregir si desaparece la demanda de cobertura. Las variables decisivas son la evolución de los flujos de capital, las decisiones inesperadas de los bancos centrales, la percepción geopolítica, la inflación y el crecimiento. La señal más incómoda no es que oro y bolsa suban juntos, sino que esa convivencia persista sin una explicación dominante y verificable.