El especulador
  • Portada
  • Bolsa
    • Ver todo Bolsa
    • España
    • Europa
    • Estados Unidos
    • Japón
    • Resto mercados
  • Mercados
    • Ver todo Mercados
    • Índices
      • IBEX 35
      • DAX 40
      • EUROSTOXX 50
      • S&P 500
      • Nasdaq 100
      • FTSE 100 (Footsie)
      • NIKKEI 225
      • Latinoamérica
    • Divisas
    • Materias primas
    • Renta fija
  • Macro
  • Trading
  • Inversión
  • Geopolítica
Sin resultado
Ver todos los resultados
PREMIUM
El especulador
  • Portada
  • Bolsa
    • Ver todo Bolsa
    • España
    • Europa
    • Estados Unidos
    • Japón
    • Resto mercados
  • Mercados
    • Ver todo Mercados
    • Índices
      • IBEX 35
      • DAX 40
      • EUROSTOXX 50
      • S&P 500
      • Nasdaq 100
      • FTSE 100 (Footsie)
      • NIKKEI 225
      • Latinoamérica
    • Divisas
    • Materias primas
    • Renta fija
  • Macro
  • Trading
  • Inversión
  • Geopolítica
Sin resultado
Ver todos los resultados
El especulador
Sin resultado
Ver todos los resultados
Inicio Economía

Oriente Medio y la deuda convergen en una misma amenaza para el mercado global

El mercado afronta al mismo tiempo más presión energética y un coste de financiación más alto, una combinación incómoda para inflación, crecimiento y valoraciones.

por Federico Ferreres
27/08/2026
en Economía, Geopolítica, Materias primas, Portada
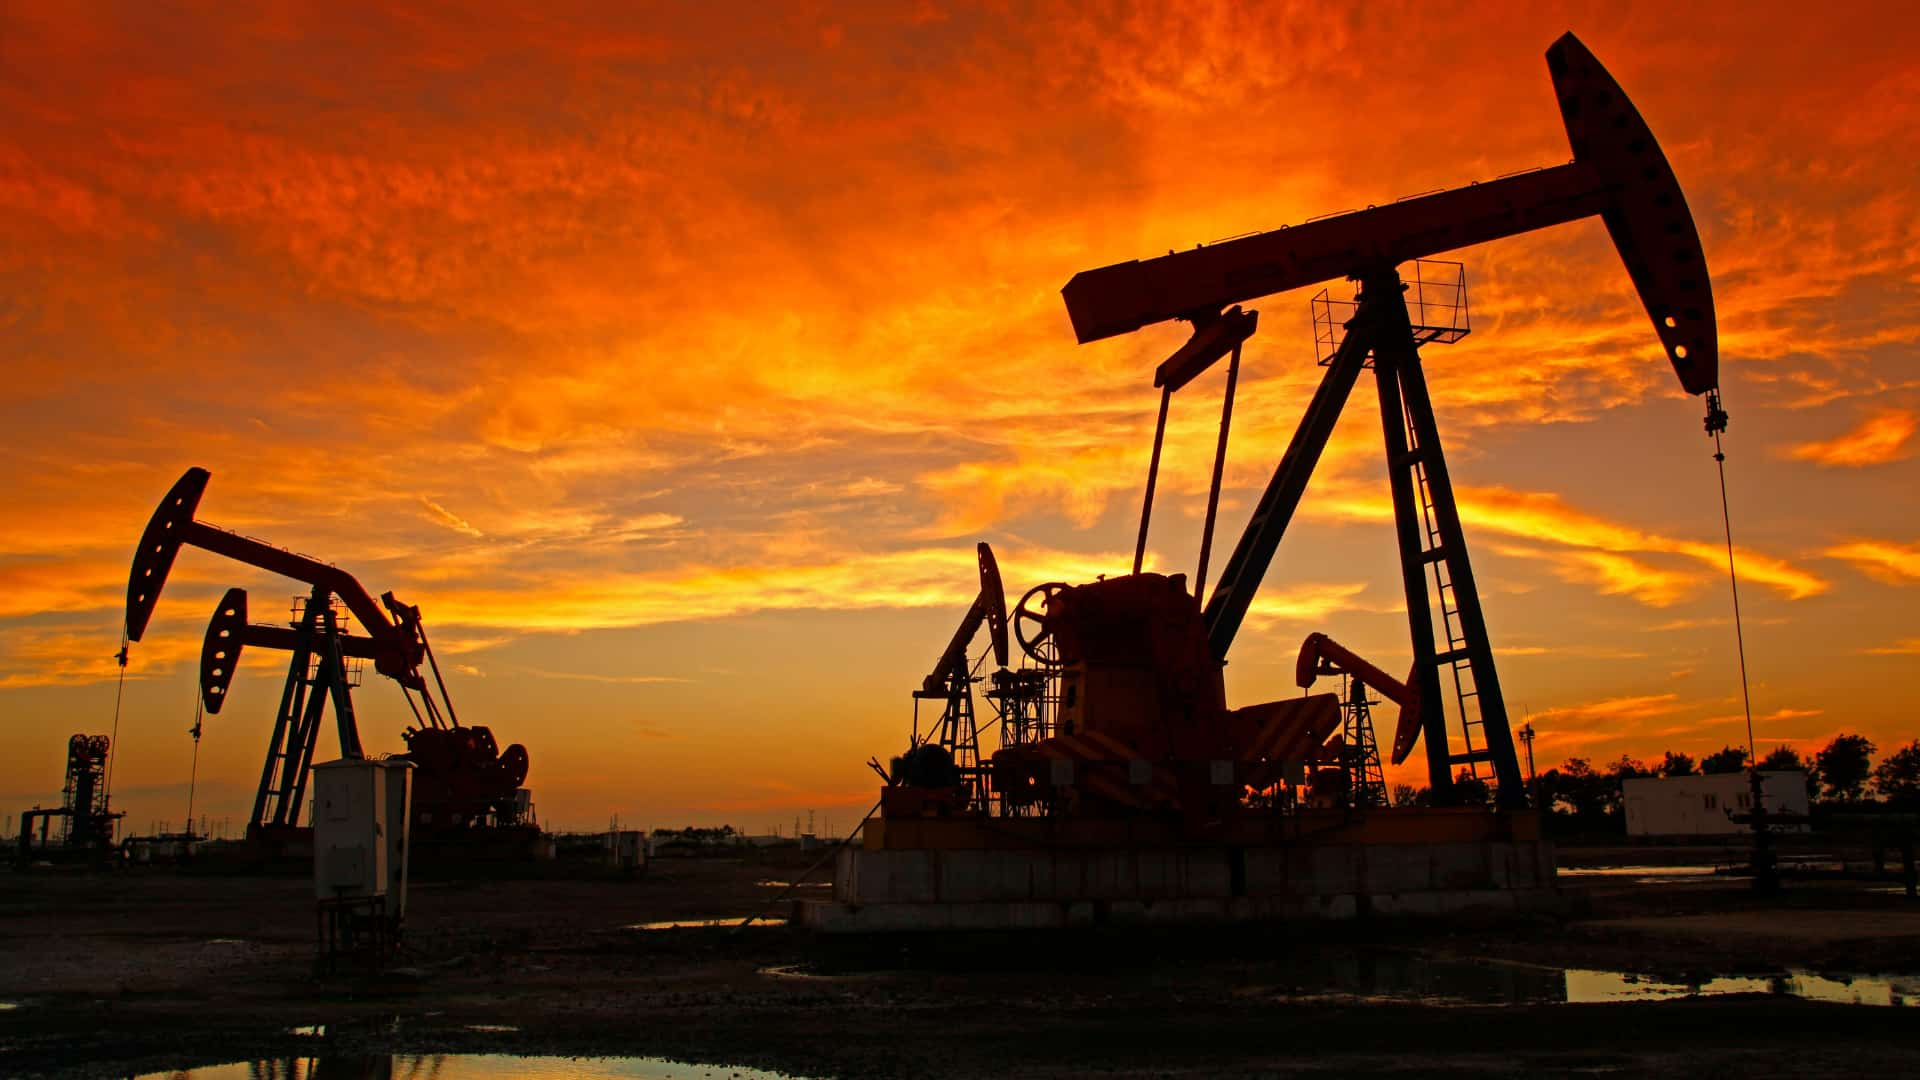
Bombas extractoras de petróleo en un campo petrolero que simbolizan la producción de crudo y los mercados energéticos

Bombas extractoras de petróleo en un campo petrolero que simbolizan la producción de crudo y los mercados energéticos

Compartir en FacebookCompartir en X

La tregua entre Estados Unidos e Irán ha expirado sin acuerdo y Teherán ha anunciado el paso a una postura militar plenamente ofensiva. El Brent vuelve a situarse por encima de los 91 dólares, mientras el rendimiento del Treasury a treinta años alcanza máximos de más de dos décadas y el bono japonés a diez años toca niveles no vistos en treinta años.

También podría gustarte

Oro cae -0,79% sin arrastrar al crudo: la señal inflacionaria se desvanece

El Nasdaq rebaja a la Fed mientras Bailey ata su siguiente subida a Ormuz

Oro y petróleo suben pese al desplome del 4,4% en el S&P 500

La coincidencia importa más que cada movimiento por separado. El petróleo encarece la economía por el lado de los costes. Los bonos la endurecen por el lado del capital. Si ambos continúan avanzando, la bolsa tendrá que defender sus valoraciones frente a una combinación mucho menos favorable que la simple expectativa de una Fed en pausa.

La tregua termina y Ormuz vuelve al centro

El final del alto el fuego devuelve a Oriente Medio al núcleo de la sesión. Irán sostiene que las negociaciones para alcanzar un acuerdo permanente se han estancado y Estados Unidos ha descartado prolongar la tregua temporal. Al mismo tiempo, los avances para normalizar el tránsito de petroleros por el estrecho de Ormuz se han frenado.

Para el mercado, la diferencia entre retórica y suministro vuelve a ser esencial. El verdadero termómetro no será la dureza de las declaraciones, sino el tráfico físico de buques, las primas de seguros, los fletes y la capacidad efectiva de los productores para sacar crudo de la región.

El Brent está pagando de nuevo esa incertidumbre.

El petróleo vuelve a discutir la desinflación

El repunte del crudo complica la lectura que había empezado a construir la Reserva Federal. Los últimos datos de inflación habían reducido la urgencia de otra subida de tipos y la debilidad del consumo había reforzado la posibilidad de una pausa. Una nueva escalada energética puede erosionar parte de ese margen.

La transmisión no termina en la gasolina. Transporte, fertilizantes, química, aviación y logística incorporan el petróleo de forma directa o indirecta. Si el movimiento persiste, las empresas tendrán que elegir entre absorber costes en márgenes o trasladarlos a precios.

Ese efecto no aparece de inmediato en el CPI, pero puede filtrarse hacia las próximas lecturas y complicar una desinflación que todavía no puede darse por cerrada.

La energía no necesita volver a máximos para alterar el guion. Le basta con mantenerse cara durante demasiado tiempo.

Los bonos abren un segundo frente

El movimiento más incómodo no está solo en el crudo. El Treasury a treinta años ha superado la zona del 5,3%, su nivel más elevado en más de veinte años. En Japón, el rendimiento del bono a diez años se ha acercado al 3%, un máximo de tres décadas.

Eso revela que el endurecimiento financiero ya no depende únicamente de lo que hagan los bancos centrales con sus tipos oficiales.

En Estados Unidos pesan el déficit fiscal, la abundante oferta de deuda y la prima que los inversores exigen para comprometer capital durante plazos largos. A ello se suma una creciente necesidad de financiación empresarial para sostener inversiones en inteligencia artificial, centros de datos, energía e infraestructura.

La consecuencia es incómoda: la Fed puede permanecer en pausa y el coste del capital seguir subiendo.

La curva larga empieza a mandar

Durante semanas, buena parte del mercado ha girado alrededor de septiembre y de la posibilidad de que la Reserva Federal vuelva a endurecer. La sesión obliga a mirar más lejos.

Un Treasury a dos años estable puede confirmar que la Fed dispone de margen para esperar. Pero si el diez y el treinta años continúan escalando, las condiciones financieras no se relajan en la misma medida.

Hipotecas, deuda corporativa, financiación inmobiliaria y valoración de proyectos dependen en gran parte de esos plazos. Para la bolsa, la consecuencia es directa: cuanto mayor sea la tasa utilizada para descontar beneficios futuros, más difícil será justificar múltiplos elevados.

La Fed puede congelar el precio del dinero a corto plazo. El mercado está encareciéndolo por su cuenta a largo.

Dos presiones sobre los márgenes

Petróleo y bonos golpean a las empresas por canales distintos, pero convergen en el mismo lugar. El primero eleva costes operativos. El segundo encarece la financiación.

Energía y compañías vinculadas a materias primas pueden resistir mejor si el crudo permanece elevado. El escenario resulta menos favorable para transporte, inmobiliario, empresas muy endeudadas y negocios cuyo valor depende de beneficios lejanos.

Tecnología merece una atención especial. La inteligencia artificial sigue generando crecimiento, pero también exige inversiones extraordinarias. Centros de datos, redes, energía y capacidad de computación necesitan capital durante años. Cuanto más suban los rendimientos largos, mayor será la rentabilidad exigida a esos proyectos.

No basta con crecer. Hay que crecer lo suficiente para compensar un coste del capital cada vez más alto.

El mercado necesita dos alivios

La lectura constructiva exige avances en dos frentes. El primero está en Oriente Medio. Si la escalada militar no interrumpe grandes volúmenes de suministro y el Brent vuelve a perder la zona de los 90 dólares, la presión energética empezará a reducirse.

El segundo está en la deuda. Subastas con demanda sólida y una estabilización del Treasury largo indicarían que el mercado todavía puede absorber la nueva oferta sin exigir una prima creciente.

La combinación favorable sería petróleo perdiendo fuerza y rendimientos estabilizándose. Si solo cae el crudo mientras los bonos continúan tensos, la conclusión será bastante más incómoda: el problema fiscal y de oferta de deuda se habrá independizado de Oriente Medio.

Qué rompería el equilibrio

La tesis se deterioraría con rapidez si aparecen nuevos ataques sobre instalaciones energéticas o rutas marítimas y el Treasury a treinta años continúa marcando máximos.

También conviene observar el crédito. Si los diferenciales empiezan a ampliarse mientras los rendimientos soberanos permanecen altos, el endurecimiento dejaría de ser una cuestión exclusiva de la deuda pública y comenzaría a trasladarse con mayor claridad hacia la financiación corporativa.

Un petróleo caro puede erosionar márgenes. Un bono largo caro puede comprimir múltiplos. Cuando ambos actúan a la vez, el mercado pierde margen para compensar uno con el otro.

Señales operativas

El primer gatillo está en Ormuz. Si aumenta el tránsito de petroleros y disminuyen las primas de seguros, aparecerá una señal física de normalización. Si el tráfico continúa restringido, la prima energética tendrá argumentos para permanecer.

El segundo está en el Brent. Una vuelta sostenida por debajo de los 90 dólares aliviaría la presión sobre las expectativas de inflación. Una consolidación clara por encima de esa zona indicaría que el mercado empieza a asumir un conflicto más prolongado.

El tercero está en el Treasury a diez y treinta años. Si ambos continúan marcando máximos mientras el petróleo avanza, la presión sobre las valoraciones será mucho mayor. Si los rendimientos se estabilizan, el mercado recuperará parte del margen perdido.

Qué vigilar a continuación

Ormuz, Brent, Treasury largo, JGB, dólar, oro y crédito ofrecen ahora una lectura más completa que cualquier índice bursátil aislado.

La señal decisiva será comprobar si petróleo y rendimientos largos continúan avanzando al mismo tiempo. Por separado, cada movimiento resulta manejable durante cierto tiempo. Juntos elevan costes operativos, expectativas de inflación y tasa de descuento.

Ese es el verdadero problema de esta apertura. El mercado no está pagando únicamente una guerra más larga ni una deuda más cara. Está empezando a pagar ambas cosas a la vez.

Compartir104Tweet65
Federico Ferreres

Federico Ferreres

Recomendado para ti

Oro cae -0,79% sin arrastrar al crudo: la señal inflacionaria se desvanece

por El especulador
09/11/2026
0
Lingotes de oro que representan el mercado del oro y los activos refugio en la economía global

El oro retrocede mientras el crudo y los bonos largos apenas se mueven, señal de fortaleza del dólar antes que de menor inflación.

Leer másDetails

El Nasdaq rebaja a la Fed mientras Bailey ata su siguiente subida a Ormuz

por Federico Ferreres
06/11/2026
0
Pórtico de la fachada principal del Banco de Inglaterra en Threadneedle Street, en contrapicado

El Treasury a dos años cae once puntos básicos y la subida de la Fed de diciembre pierde diez puntos de probabilidad la misma tarde en que el...

Leer másDetails

Oro y petróleo suben pese al desplome del 4,4% en el S&P 500

por El especulador
06/11/2026
0
Bandera de Arabia Saudí ondeando sobre fondo oscuro, en una imagen representativa del país y de su relevancia energética y geopolítica.

La subida conjunta de oro y petróleo en plena caída bursátil sugiere que el mercado descuenta también una prima de coste energético, no solo refugio.

Leer másDetails

Texas releva a la Fed como tasa de descuento y el Ibex pasa la factura a ACS

por Federico Ferreres
05/11/2026
0
Torres de alta tensión en San Sebastián de los Reyes (Madrid)

ACS cayó un 5,09% en la mejor sesión del Ibex desde abril porque Texas, con el 27% de los gigavatios de centros de datos de EE. UU., eligió...

Leer másDetails

Oro y bolsas suben juntos: el riesgo que se cubre a sí mismo

por El especulador
05/11/2026
0
Lingote de oro de 12,5 kg expuesto en el Swiss Money Museum de Zúrich

GLD y las bolsas suben a la vez el 5 de noviembre, señal de que parte del capital compra riesgo sin fiarse del rally.

Leer másDetails

Noticias relacionadas

Economía global y mercados financieros

Pulso del mercado: Tecnología cede, los bonos ganan terreno

23/10/2026
Bloques de colores formando la palabra Nasdaq, símbolo del mercado tecnológico estadounidense

TSLA y NVDA se hunden el doble que el Nasdaq en la purga tecnológica

06/11/2026
Skyline del Lower Manhattan iluminado al caer la tarde, visto desde Brooklyn Bridge Park

S&P 500 sube pese a caídas de Apple, Nvidia y Tesla

30/10/2026

Explorar por categoría

  • Acciones Asia
  • Acciones España
  • Acciones Europa
  • Acciones USA
  • Banca IBEX 35
  • Bonos
  • Criptomonedas
  • DAX 40
  • Dividendos
  • Divisas
  • Dow Jones
  • Economía
  • Energía IBEX 35
  • Eurostoxx 50
  • Evergreen
  • FTSE 100 (Footsie)
  • Ganadería
  • Geopolítica
  • Gestión del Riesgo
  • IA
  • IBEX 35
  • Inmobiliaria IBEX 35
  • Inversión
  • KOSPI
  • Macro
  • Materias primas
  • Mercados
  • Nasdaq
  • Nikkei 225
  • Otras
  • Portada
  • Price Action y Liquidez
  • Psicología del trading
  • Pulso de mercado
  • Renta fija pública
  • S&P 500
  • Salud/Biotech IBEX 35
  • Shanghai Composite
  • Tipos de interés
  • Trading Premium

QUIÉNES SOMOS

El Especulador es un diario de mercados centrado en bolsa, macro y trading. Publicamos análisis, contexto y lectura de mercado para que el lector entienda mejor lo que ocurre y pueda tomar decisiones con más criterio e información.

Leer más →

ZONAS PREMIUM

Accede a nuestras áreas premium especializadas para seguir el mercado con una visión más práctica y estructurada.

Trading →
Inversión →
Macro →

CONTACTO

Email
info@elespeculador.com
Posición editorial
Nuestra posición sobre la especulación →
Política editorial
Criterios, enfoque y principios del medio →
  • Aviso legal
  • Condiciones de uso
  • Política de privacidad
  • Política de cookies
Aviso sobre cookies y condiciones legales

Utilizamos cookies y tecnologías similares para mejorar tu experiencia de navegación, analizar el tráfico del sitio y personalizar el contenido. Puedes aceptar todas, rechazarlas o configurar tus preferencias. 

AVISO LEGAL: El contenido publicado en El especulador tiene un carácter exclusivamente informativo y educativo. No constituye asesoramiento financiero, legal ni fiscal, ni representa una recomendación de inversión. Las decisiones que tomes basándote en esta información son de tu exclusiva responsabilidad. Puedes consultar nuestro Aviso Legal.

Funcional Siempre activo
El almacenamiento o acceso técnico es estrictamente necesario para el propósito legítimo de permitir el uso de un servicio específico explícitamente solicitado por el abonado o usuario, o con el único propósito de llevar a cabo la transmisión de una comunicación a través de una red de comunicaciones electrónicas.
Preferencias
El almacenamiento o acceso técnico es necesario para la finalidad legítima de almacenar preferencias no solicitadas por el abonado o usuario.
Estadísticas
El almacenamiento o acceso técnico que es utilizado exclusivamente con fines estadísticos. El almacenamiento o acceso técnico que se utiliza exclusivamente con fines estadísticos anónimos. Sin un requerimiento, el cumplimiento voluntario por parte de tu proveedor de servicios de Internet, o los registros adicionales de un tercero, la información almacenada o recuperada sólo para este propósito no se puede utilizar para identificarte.
Marketing
El almacenamiento o acceso técnico es necesario para crear perfiles de usuario para enviar publicidad, o para rastrear al usuario en una web o en varias web con fines de marketing similares.
  • Administrar opciones
  • Gestionar los servicios
  • Gestionar {vendor_count} proveedores
  • Leer más sobre estos propósitos
Ver preferencias
  • {title}
  • {title}
  • {title}
Sin resultado
Ver todos los resultados
  • Portada
  • Bolsa
    • Ver todo Bolsa
    • España
    • Europa
    • Estados Unidos
    • Japón
    • Resto mercados
  • Mercados
    • Ver todo Mercados
    • Índices
      • IBEX 35
      • DAX 40
      • EUROSTOXX 50
      • S&P 500
      • Nasdaq 100
      • FTSE 100 (Footsie)
      • NIKKEI 225
      • Latinoamérica
    • Divisas
    • Materias primas
    • Renta fija
  • Macro
  • Trading
  • Inversión
  • Geopolítica

© 2026 El Especulador