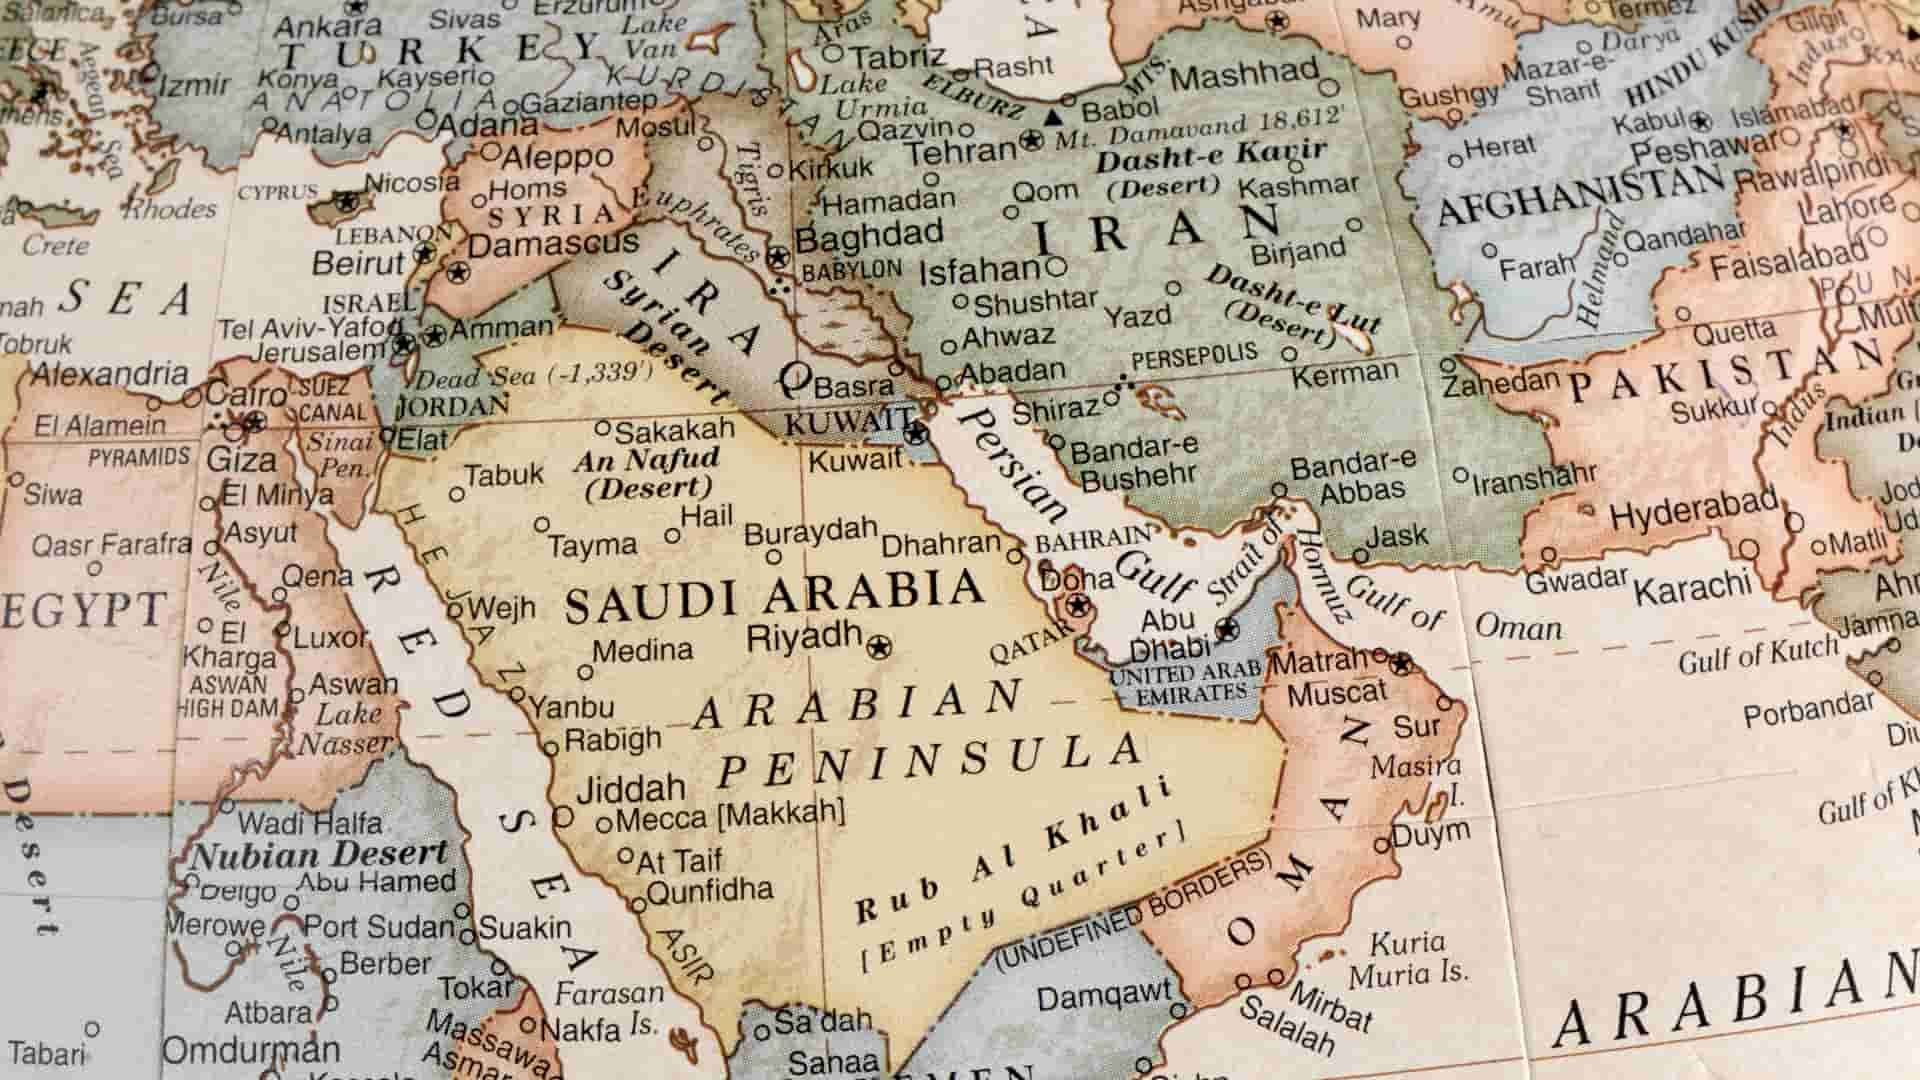
Arabia Saudí suspendió el viernes el oleoducto Este-Oeste, la única salida de crudo del Golfo que no atraviesa Ormuz, y el Brent cerró esa misma sesión en 104,61 dólares tras caer un 2,81%.
Riad califica el cierre de preventivo y no ha fijado fecha de reapertura: la duración del corte sigue sin confirmar.
Riad corta la salida alternativa y el Brent cierra a la baja
El Ministerio de Energía saudí cerró el Este-Oeste, conocido como Petroline, tras los ataques con drones en los tramos de Riad y Medina; Exteriores situó el origen de los aparatos en territorio iraquí. La infraestructura, con capacidad para siete millones de barriles diarios, ha sido durante seis meses la principal salida física del crudo del Golfo con Ormuz paralizado.
El corte retira la última alternativa ajena al estrecho y el Brent cayó igualmente un 2,81%: Teherán y Mascate ultiman un corredor de tránsito y han convocado a los países del Golfo esta semana. El barril ha dejado de transmitir el conflicto al precio de los activos. Ese papel lo han asumido el producto refinado, por escasez física, y la tasa de descuento, por la reacción de los bancos centrales.
El crudo cotiza la reapertura y el gasóleo, la escasez
Los futuros de crudo descuentan un desenlace diplomático; el precio del gasóleo descuenta capacidad instalada, y ahí no hay negociación posible. La Agencia Internacional de la Energía advirtió el viernes de que el sistema mundial de refino trabaja al límite, con las reservas estadounidenses de destilados en mínimos de un cuarto de siglo.
El 14 de septiembre de 2019, un ataque con drones dejó fuera de servicio la mitad de la producción saudí en Abqaiq y Khurais. El Brent firmó el mayor salto diario de la década, según la EIA, y Aramco sostuvo las entregas vaciando inventario hasta recuperar capacidad plena antes de fin de mes. El sistema absorbió aquel choque con inventario, y ese inventario es hoy 507 millones de barriles más pequeño.
Warsh aprieta el tipo corto y el Tesoro ya encareció el largo
La subyacente estadounidense de agosto salió una décima por encima de lo previsto y los futuros de fondos federales se recolocaron el viernes: FedWatch sitúa en torno al 90% la probabilidad de una subida de 25 puntos básicos el miércoles. En julio, con los tipos en suspenso, Hammack, Kashkari y Logan ya votaron a favor de subir. Un banco central no produce barriles ni capacidad de refino: subir tipos no corrige el choque de oferta, impide que se instale en salarios y expectativas.
El otro tramo ya se movió sin la Fed. El bono estadounidense a treinta años acumula dos meses por encima del 5%, la racha más larga desde 2006, empujado por la emisión del Tesoro y por un competidor nuevo por el ahorro: las grandes tecnológicas financian sus centros de datos con emisiones corporativas masivas, algunas mejor calificadas que el propio Tesoro. El tipo que descuenta los flujos de 2030 es ese, no el de los fondos federales.
El BCE sube y España paga el choque dos veces
El Consejo de Gobierno subió los tipos el jueves 10, su segunda subida en tres meses, con la inflación de la eurozona en máximos desde 2023 por el componente energético. Lo que separa a España del bloque es la intensidad: agosto cerró en el 4,5% frente al 2,9% alemán, con más peso de carburantes y de servicios ligados al turismo. Fráncfort fija un tipo para el promedio.
La transmisión doméstica llega por dos canales: la revisión de las hipotecas variables, que recorta renta disponible justo donde los precios suben más, y el coste de emisión del Tesoro, que compite por el mismo ahorro que el papel corporativo americano.
Repsol cobra el cuello de botella y la recompra de IAG paga la factura
Josu Jon Imaz afirmó en julio que el margen de refino de Repsol seguiría alto todo 2026 aunque la crisis de Ormuz terminase ese mismo día. Lo sostiene la capacidad instalada en Europa, no el precio del barril: Petroline no altera esa ecuación; una parada no programada en un complejo español, sí.
Bank of America recortó el viernes un 4% su previsión de resultado operativo de IAG para 2026 pese a elevar del 2,5% al 3,4% el ingreso estimado por asiento-kilómetro. La aerolínea sube tarifas y aun así pierde margen, y la misma casa rebaja la recompra prevista para el próximo ejercicio de 2.000 a 1.500 millones de euros: el queroseno drena la caja con la que se retribuye al accionista.
El reparto que la energía ganó esta semana no sobrevive intacto al miércoles. Si el FOMC sube y el gráfico de puntos añade otro movimiento, Solaria devuelve ventaja antes que Repsol: su valoración depende de la tasa de descuento y un margen de refino no.
Señales operativas
Primer gatillo, la reunión de Irán, Omán y los países del Golfo sobre el tránsito por Ormuz. Con acuerdo documentado ante la Organización Marítima Internacional, el crudo pierde prima —Goldman Sachs enmarca el rango entre 80 y 120 dólares según se normalicen las exportaciones o se amplíen los ataques al transporte marítimo— y el reparto del Ibex gira hacia turismo y transporte. Sin acuerdo, el destilado sigue marcando el paso.
Segundo gatillo, la decisión del miércoles y el gráfico de puntos. Con subida y trayectoria más dura, la pata larga del selectivo cede antes que la energética; con pausa o sin señal añadida, la duración respira y el diferencial entre ambas se estrecha.
Tercer gatillo, la reapertura de Petroline. Si Riad fija fecha en días, el cierre fue táctico y la lectura de oferta pierde peso; si el silencio se prolonga o llega un segundo ataque, la siguiente etapa la marcan el flete y el seguro de guerra en el mar Rojo, no el contrato de Brent.
Qué invalidaría esta lectura
La sustitución se cae si el barril recupera el mando, y eso ocurre en dos casos: que Petroline reabra en días con el corredor de Ormuz documentado, o que la destrucción de demanda llegue antes que la restricción de oferta. La AIE revisó el viernes a la baja oferta y demanda para 2026; si la demanda cae más rápido, el margen de refino se comprime y la ventaja de Repsol sobre IAG desaparece sin que el Brent baje.
Qué vigilar a continuación
Lunes, la apertura asiática pone precio por primera vez al cierre de Petroline, con el físico de destilados como referencia más fiable que el contrato de crudo. Miércoles, decisión del FOMC, gráfico de puntos y comparecencia de Warsh. En España, la traslación de la subida del jueves al euríbor y al calendario del Tesoro. Una tubería cerrada se reabre con una orden administrativa; un inventario vaciado se repone con trimestres de producción, y ese es el plazo que decide las carteras.









