El especulador
  • Portada
  • Bolsa
    • Ver todo Bolsa
    • España
    • Europa
    • Estados Unidos
    • Japón
    • Resto mercados
  • Mercados
    • Ver todo Mercados
    • Índices
      • IBEX 35
      • DAX 40
      • EUROSTOXX 50
      • S&P 500
      • Nasdaq 100
      • FTSE 100 (Footsie)
      • NIKKEI 225
      • Latinoamérica
    • Divisas
    • Materias primas
    • Renta fija
  • Macro
  • Trading
  • Inversión
  • Geopolítica
Sin resultado
Ver todos los resultados
PREMIUM
El especulador
  • Portada
  • Bolsa
    • Ver todo Bolsa
    • España
    • Europa
    • Estados Unidos
    • Japón
    • Resto mercados
  • Mercados
    • Ver todo Mercados
    • Índices
      • IBEX 35
      • DAX 40
      • EUROSTOXX 50
      • S&P 500
      • Nasdaq 100
      • FTSE 100 (Footsie)
      • NIKKEI 225
      • Latinoamérica
    • Divisas
    • Materias primas
    • Renta fija
  • Macro
  • Trading
  • Inversión
  • Geopolítica
Sin resultado
Ver todos los resultados
El especulador
Sin resultado
Ver todos los resultados
Inicio Economía

Warsh aprieta el tramo corto y el largo le devuelve credibilidad

La subida unánime tensó el dos años siete puntos básicos mientras el diez años se quedaba clavado en el 5%, de modo que lo repreciado anoche no fue el precio del dinero sino la fecha de la siguiente subida.

por Federico Ferreres
17/09/2026
en Economía, Macro, Materias primas, Portada
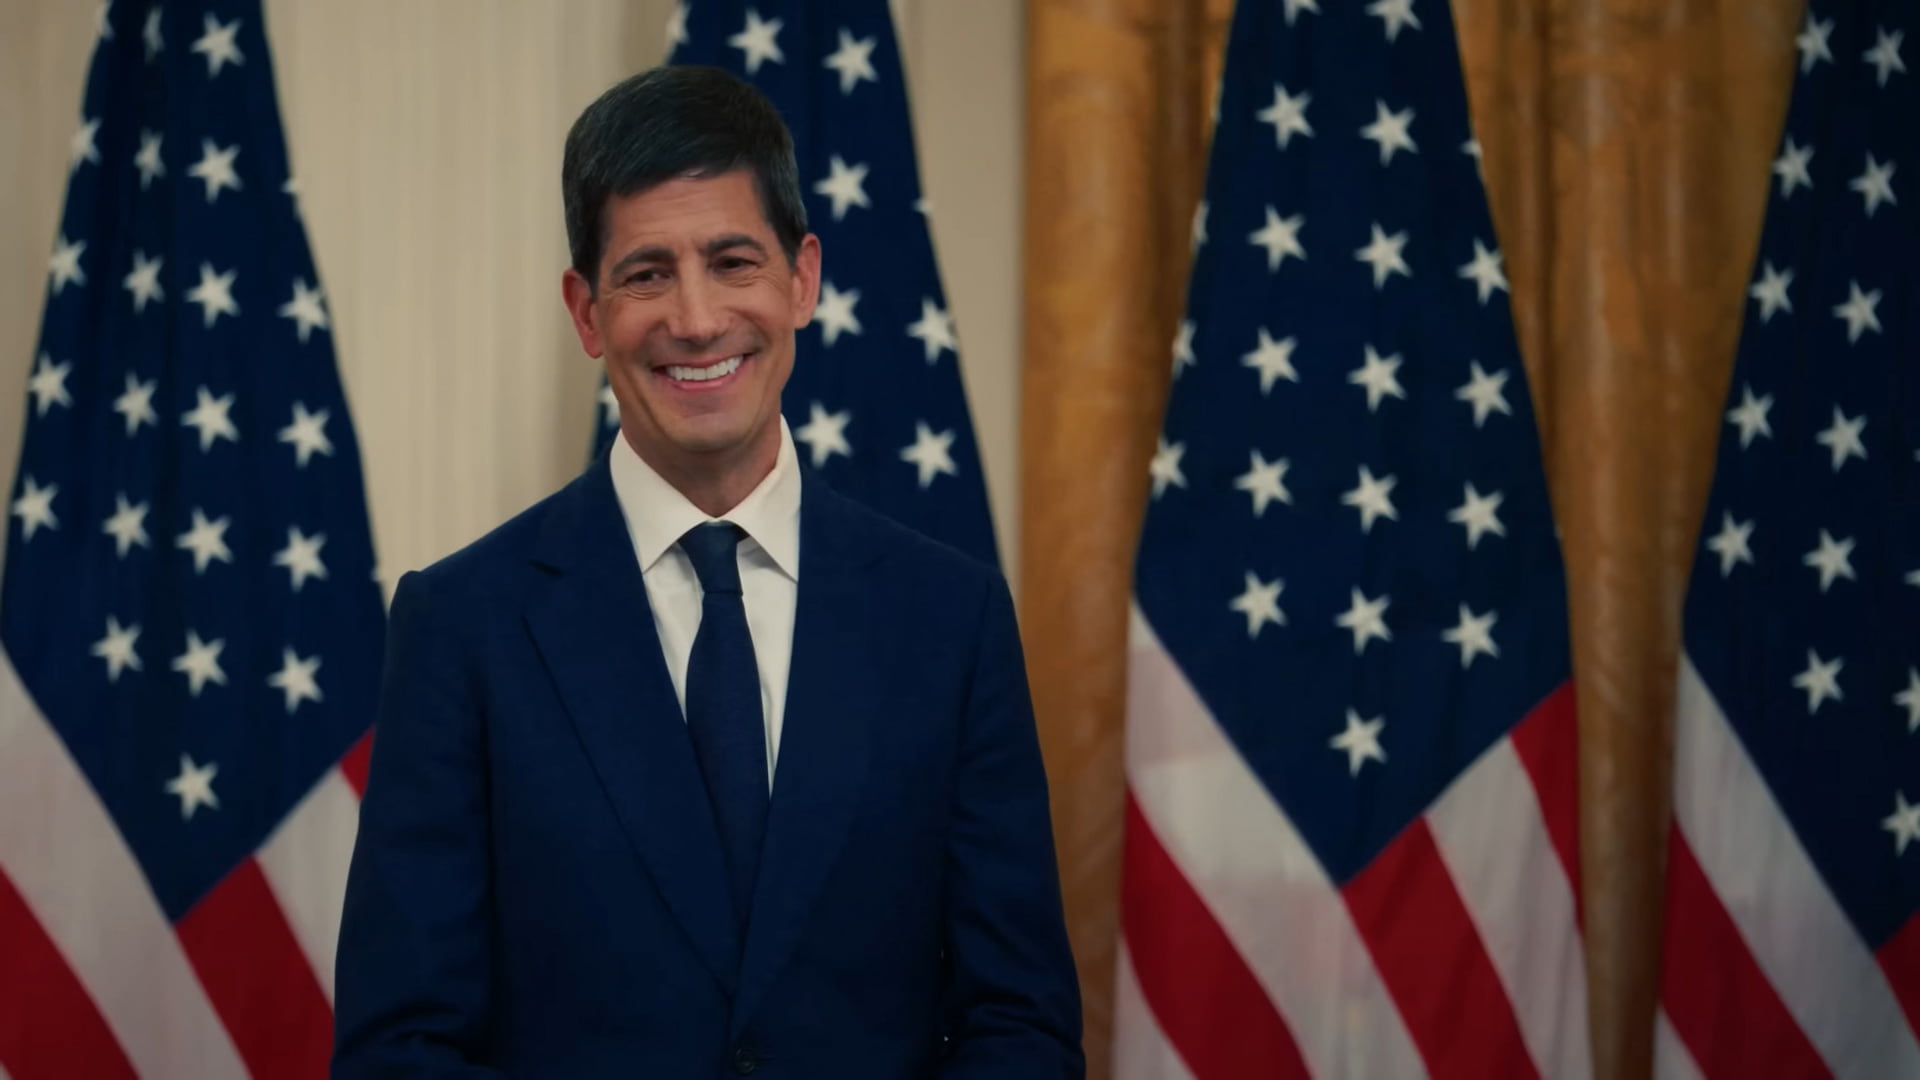
Kevin Warsh, presidente de la Reserva Federal

Kevin Warsh, presidente de la Reserva Federal de Estados Unidos, ante varias banderas estadounidenses

Compartir en FacebookCompartir en X

La Fed subió el miércoles un cuarto de punto, hasta el 3,75%-4,00%, con doce votos a favor y ninguno en contra, y el bono a dos años se tensó del 4,67% al 4,74% mientras el de diez años cerraba en torno al 5%.
Dieciséis de los dieciocho participantes proyectan al menos otra subida este año, aunque el comunicado no fija calendario y los futuros solo dan un 50% a que llegue en octubre.

También podría gustarte

Oro cae -0,79% sin arrastrar al crudo: la señal inflacionaria se desvanece

El Nasdaq rebaja a la Fed mientras Bailey ata su siguiente subida a Ormuz

Oro y petróleo suben pese al desplome del 4,4% en el S&P 500

El dos años carga con la subida y el vencimiento largo se queda quieto

Doce votos a favor, ninguno en contra y la primera subida desde julio de 2023. El movimiento no se repartió: la parte delantera de la curva se tensó siete puntos básicos y el diez años cerró donde había abierto.

Un aplanamiento así no es un detalle técnico. Cuando el corto sube y el largo no acompaña, quien compra bonos está diciendo que el endurecimiento de hoy le ahorra tipos mañana.

Lo repreciado anoche no fue el nivel del dinero, sino la fecha. Hasta el martes el precio lo fijaba la oferta de papel largo; ahora lo fija un calendario con dos entradas, el 28 de octubre y el 16 de diciembre.

El tramo largo no cobra la subida porque está cobrando la credibilidad

Caben dos explicaciones y conviene separarlas. La primera es el coste de crecimiento: apretar ahora frena la economía y rebaja el tipo de equilibrio futuro. La segunda encaja mejor con lo ocurrido. El vencimiento largo incorpora una prima por riesgo de inflación, y esa prima se encoge cuando el comité demuestra que reacciona.

Hay precedente reciente y exacto. El 18 de junio, con los tipos en pausa y un cuadro de puntos más duro, el dos años saltó más de quince puntos básicos y el treinta años bajó. Anoche se repitió el patrón, esta vez con la subida ya ejecutada.

Warsh retiró la orientación futura en junio y pidió que lo juzgaran por sus reacciones. Dos aplanamientos consecutivos indican que el mercado empieza a pagarle esa apuesta. Es lo primero que este comité se gana en la parte de la curva que no controla.

Dieciséis de dieciocho piden más y el mercado descuenta la mitad

La mediana para el cierre de 2026 subió del 3,8% al 4,1%. Dieciséis participantes esperan al menos un alza adicional este año y cuatro contemplan dos; solo dos dan el ciclo por cerrado. Warsh sigue sin enviar punto.

La distancia entre ese cuadro y el precio tiene historia. En junio de 2023 la mediana pasó del 5,1% al 5,6% —dos subidas más, con nueve miembros detrás— y los futuros le concedieron un 10% de probabilidad. La Fed subió una vez, en julio, no repitió y empezó a recortar catorce meses después.

Esta portada toma partido: la segunda subida no llega el 28 de octubre, sino el 16 de diciembre. Apretar tres semanas antes de las legislativas quemaría el capital que Warsh acaba de ganar votando contra la Casa Blanca. El cuadro de puntos describe intenciones; el calendario las filtra.

El Banco de Inglaterra mide el mismo choque con otra vara

El Comité de Política Monetaria decide hoy con la inflación británica repuntando por la energía, igual que en Washington y en Fráncfort. Capital Economics espera que mantenga el 3,75% y juzga excesivo que el mercado descuente una senda hacia el 5%.

Lo que separa a los tres bancos no es la inflación, alta en todos. Es el empleo. La Fed subió el mismo día que recortaba su previsión de paro del 4,3% al 4,1%; el británico se frena porque su mercado laboral se debilita.

El BCE llega a octubre con esa pregunta y con España como caso extremo: inflación general del 4,3% en agosto y subyacente del 2,9%. Mientras la brecha no se cierre por arriba, el choque sigue siendo importado y no salarial.

La hipoteca española cobra antes que el depósito

El aplanamiento por delante entra en la bolsa española por una vía concreta. La cartera hipotecaria es mayoritariamente variable y se revisa contra el euríbor una vez al año, de modo que un tramo corto al alza llega a los ingresos de Santander y BBVA antes que al coste de sus depósitos.

La contrapartida está en la misma factura. Ese diferencial lo paga el hogar que revisa cuota con los precios subiendo al 4,3%, y por eso la traslación del euríbor decide más del consumo de este trimestre que cualquier titular de Wall Street.

En deuda, el bono español a diez años cerró el martes en el 3,961% tras rebasar el 4% en sesión. Con el largo estabilizado, lo que presione ahora a los activos de duración vendrá de la emisión de papel, no de la Fed.

Señales operativas

Primer gatillo, las peticiones semanales de desempleo de las 14:30. Un deterioro claro rebaja la probabilidad de octubre y devuelve terreno a la duración; un dato firme consolida la senda del cuadro y mantiene tenso el dos años.

Segundo gatillo, la decisión británica. Una pausa confirma que el empleo discrimina entre bancos centrales; una subida contra un mercado laboral débil eleva el listón para el BCE en octubre.

Tercer gatillo, la próxima colocación de papel largo estadounidense. Mientras el treinta años no ceda, el aplanamiento procede del tramo corto y no anuncia alivio alguno en el coste del capital.

Qué invalidaría esta lectura

La tesis se cae si el empleo se deteriora y los dos disidentes del cuadro arrastran al resto hacia la pausa. Con el paro subiendo, la mediana de diciembre se revisa a la baja y el debate regresa a los recortes que las proyecciones ya sitúan en 2028.

Se cae también por el lado contrario. Si el crudo rompe al alza con Petroline todavía cerrado, la prima de inflación del tramo largo se reconstruye y el aplanamiento se deshace. Como recordó Warsh, el banco central no mueve el precio del petróleo; solo evita que mueva todo lo demás.

Qué vigilar a continuación

Hoy, paro semanal a las 14:30 y decisión del Banco de Inglaterra. Después, el PCE de septiembre y las dos reuniones que restan, el 27 y 28 de octubre y el 15 y 16 de diciembre.

En España, la revisión hipotecaria del último trimestre. La Fed ha recuperado el mando de una punta de la curva. La otra sigue en manos de quien compra las subastas, y esa parte no vota.

Compartir104Tweet65
Federico Ferreres

Federico Ferreres

Recomendado para ti

Oro cae -0,79% sin arrastrar al crudo: la señal inflacionaria se desvanece

por El especulador
09/11/2026
0
Lingotes de oro que representan el mercado del oro y los activos refugio en la economía global

El oro retrocede mientras el crudo y los bonos largos apenas se mueven, señal de fortaleza del dólar antes que de menor inflación.

Leer másDetails

El Nasdaq rebaja a la Fed mientras Bailey ata su siguiente subida a Ormuz

por Federico Ferreres
06/11/2026
0
Pórtico de la fachada principal del Banco de Inglaterra en Threadneedle Street, en contrapicado

El Treasury a dos años cae once puntos básicos y la subida de la Fed de diciembre pierde diez puntos de probabilidad la misma tarde en que el...

Leer másDetails

Oro y petróleo suben pese al desplome del 4,4% en el S&P 500

por El especulador
06/11/2026
0
Bandera de Arabia Saudí ondeando sobre fondo oscuro, en una imagen representativa del país y de su relevancia energética y geopolítica.

La subida conjunta de oro y petróleo en plena caída bursátil sugiere que el mercado descuenta también una prima de coste energético, no solo refugio.

Leer másDetails

Texas releva a la Fed como tasa de descuento y el Ibex pasa la factura a ACS

por Federico Ferreres
05/11/2026
0
Torres de alta tensión en San Sebastián de los Reyes (Madrid)

ACS cayó un 5,09% en la mejor sesión del Ibex desde abril porque Texas, con el 27% de los gigavatios de centros de datos de EE. UU., eligió...

Leer másDetails

Oro y bolsas suben juntos: el riesgo que se cubre a sí mismo

por El especulador
05/11/2026
0
Lingote de oro de 12,5 kg expuesto en el Swiss Money Museum de Zúrich

GLD y las bolsas suben a la vez el 5 de noviembre, señal de que parte del capital compra riesgo sin fiarse del rally.

Leer másDetails

Noticias relacionadas

Lanzadores de misiles en primer plano, en una imagen representativa de la industria de defensa, la seguridad y la geopolítica internacional.

Boeing genera caja pese a las pérdidas y acelera su recuperación

29/07/2026
Un agente de bienes raíces firma contrato sobre una mesa con llaves, representando el sector inmobiliario

Pulso del mercado: Rotación selectiva entre riesgo y refugio

14/08/2026
Pilas de monedas en aumento sobre una balanza de madera simbolizando crecimiento económico y ahorro

AstraZeneca y el riesgo binario en la inversión farmacéutica

09/07/2026

Explorar por categoría

  • Acciones Asia
  • Acciones España
  • Acciones Europa
  • Acciones USA
  • Banca IBEX 35
  • Bonos
  • Criptomonedas
  • DAX 40
  • Dividendos
  • Divisas
  • Dow Jones
  • Economía
  • Energía IBEX 35
  • Eurostoxx 50
  • Evergreen
  • FTSE 100 (Footsie)
  • Ganadería
  • Geopolítica
  • Gestión del Riesgo
  • IA
  • IBEX 35
  • Inmobiliaria IBEX 35
  • Inversión
  • KOSPI
  • Macro
  • Materias primas
  • Mercados
  • Nasdaq
  • Nikkei 225
  • Otras
  • Portada
  • Price Action y Liquidez
  • Psicología del trading
  • Pulso de mercado
  • Renta fija pública
  • S&P 500
  • Salud/Biotech IBEX 35
  • Shanghai Composite
  • Tipos de interés
  • Trading Premium

QUIÉNES SOMOS

El Especulador es un diario de mercados centrado en bolsa, macro y trading. Publicamos análisis, contexto y lectura de mercado para que el lector entienda mejor lo que ocurre y pueda tomar decisiones con más criterio e información.

Leer más →

ZONAS PREMIUM

Accede a nuestras áreas premium especializadas para seguir el mercado con una visión más práctica y estructurada.

Trading →
Inversión →
Macro →

CONTACTO

Email
info@elespeculador.com
Posición editorial
Nuestra posición sobre la especulación →
Política editorial
Criterios, enfoque y principios del medio →
  • Aviso legal
  • Condiciones de uso
  • Política de privacidad
  • Política de cookies
Aviso sobre cookies y condiciones legales

Utilizamos cookies y tecnologías similares para mejorar tu experiencia de navegación, analizar el tráfico del sitio y personalizar el contenido. Puedes aceptar todas, rechazarlas o configurar tus preferencias. 

AVISO LEGAL: El contenido publicado en El especulador tiene un carácter exclusivamente informativo y educativo. No constituye asesoramiento financiero, legal ni fiscal, ni representa una recomendación de inversión. Las decisiones que tomes basándote en esta información son de tu exclusiva responsabilidad. Puedes consultar nuestro Aviso Legal.

Funcional Siempre activo
El almacenamiento o acceso técnico es estrictamente necesario para el propósito legítimo de permitir el uso de un servicio específico explícitamente solicitado por el abonado o usuario, o con el único propósito de llevar a cabo la transmisión de una comunicación a través de una red de comunicaciones electrónicas.
Preferencias
El almacenamiento o acceso técnico es necesario para la finalidad legítima de almacenar preferencias no solicitadas por el abonado o usuario.
Estadísticas
El almacenamiento o acceso técnico que es utilizado exclusivamente con fines estadísticos. El almacenamiento o acceso técnico que se utiliza exclusivamente con fines estadísticos anónimos. Sin un requerimiento, el cumplimiento voluntario por parte de tu proveedor de servicios de Internet, o los registros adicionales de un tercero, la información almacenada o recuperada sólo para este propósito no se puede utilizar para identificarte.
Marketing
El almacenamiento o acceso técnico es necesario para crear perfiles de usuario para enviar publicidad, o para rastrear al usuario en una web o en varias web con fines de marketing similares.
  • Administrar opciones
  • Gestionar los servicios
  • Gestionar {vendor_count} proveedores
  • Leer más sobre estos propósitos
Ver preferencias
  • {title}
  • {title}
  • {title}
Sin resultado
Ver todos los resultados
  • Portada
  • Bolsa
    • Ver todo Bolsa
    • España
    • Europa
    • Estados Unidos
    • Japón
    • Resto mercados
  • Mercados
    • Ver todo Mercados
    • Índices
      • IBEX 35
      • DAX 40
      • EUROSTOXX 50
      • S&P 500
      • Nasdaq 100
      • FTSE 100 (Footsie)
      • NIKKEI 225
      • Latinoamérica
    • Divisas
    • Materias primas
    • Renta fija
  • Macro
  • Trading
  • Inversión
  • Geopolítica

© 2026 El Especulador