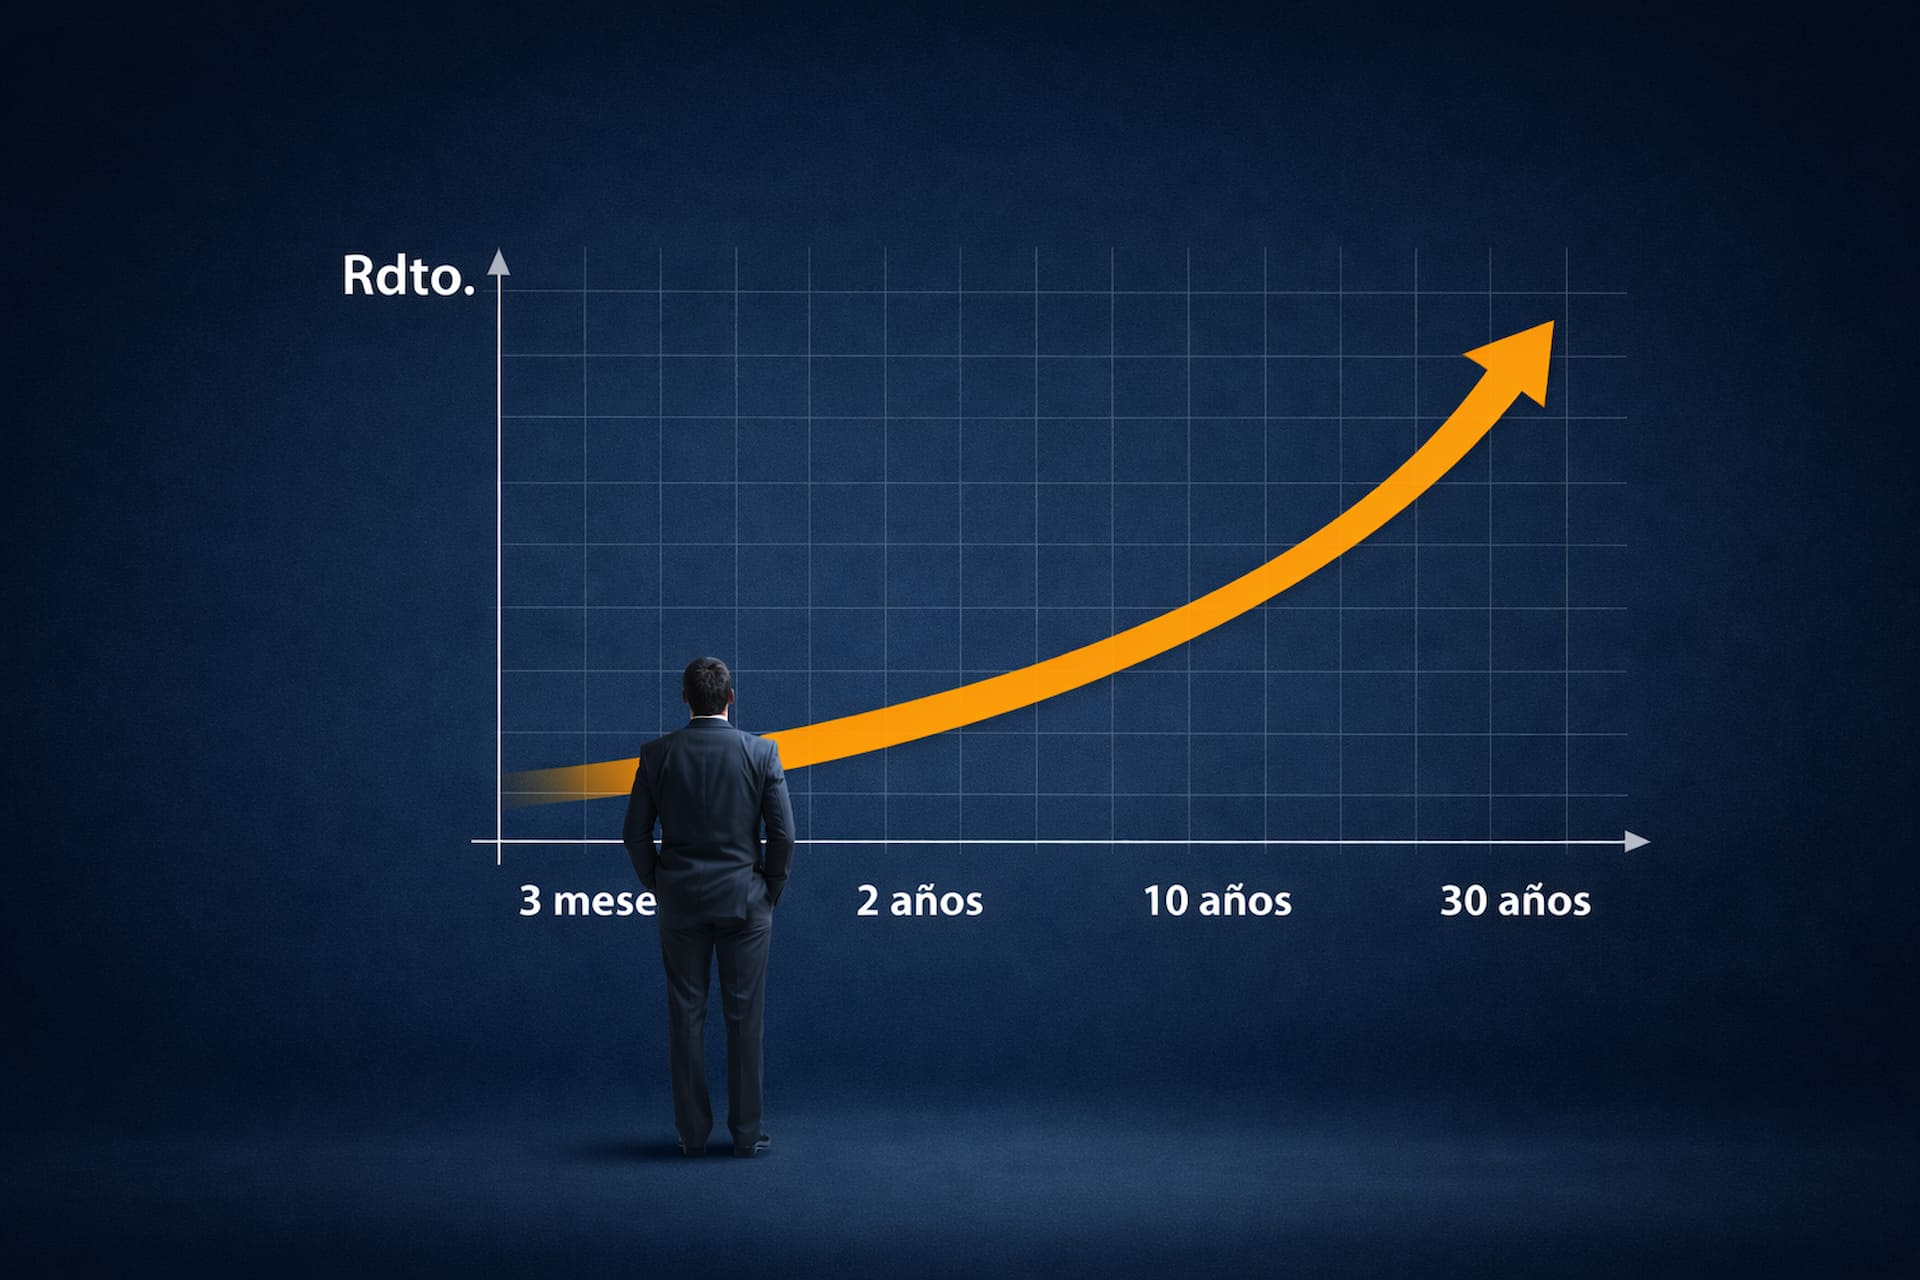
La rentabilidad del bono estadounidense a treinta años alcanzó este jueves su nivel más alto desde 2004, mientras el bono a diez años volvía a superar el 5% hasta el 5,135%, máximo desde julio de 2007. El movimiento se produjo tras datos de inflación al alza y comentarios restrictivos de varios miembros de la Reserva Federal, entre ellos John Williams, quien consideró razonable esperar otra subida de tipos antes de fin de año. La reacción en bolsa fue inmediata: el Ibex 35 cerró en 19.573,40 puntos con una caída del 0,30%, el Eurostoxx 50 cedió un 0,43% y Wall Street cotizaba en negativo con el Dow y el Nasdaq retrocediendo.
Lo confirmado es el nivel alcanzado por ambos tramos de la curva y las declaraciones de Williams, Barr y Barkin coincidiendo en la misma semana en un tono restrictivo. Lo que resulta menos claro es el peso relativo de cada factor detrás de la subida del tramo largo: la noticia atribuye el movimiento a inflación y a la oferta de papel, sin que exista una descomposición cuantitativa verificable de cuánto corresponde a expectativas de tipos y cuánto a prima de plazo. Tampoco hay confirmación sobre el resultado de la próxima subasta de deuda larga del Tesoro, que sigue siendo un dato pendiente y no un hecho consumado.
La tesis financiera central distingue con precisión qué tramo de la curva manda en este episodio: no es el corto, gobernado por la política monetaria de la Fed, sino el largo, que responde a la oferta de papel del Tesoro y a la prima de plazo exigida por los inversores. Que el treinta años marque máximos de veintidós años sin que la Fed haya movido tipos esta semana confirma que el mercado está repreciando el riesgo de duración de forma independiente del ciclo de política monetaria, un fenómeno que históricamente ha precedido episodios de tensión en la financiación soberana y corporativa a largo plazo.
El canal de transmisión hacia la cartera española es directo porque el treinta años americano actúa como referencia global para descontar flujos de caja lejanos. Esto penaliza de forma desproporcionada a sectores con duración larga de activos, como concesionarias, socimis y renovables, frente a la banca, cuyo margen de intermediación puede beneficiarse de tipos más altos en el tramo corto. La presencia de Iberdrola y Telefónica entre los mayores volúmenes del Ibex en una sesión de caídas ilustra este mecanismo: ambas compañías dependen de flujos de caja proyectados a muy largo plazo, sensibles a cualquier repunte sostenido de la tasa de descuento.
Las implicaciones de segundo orden apuntan a una tensión sistémica entre el coste de financiación soberana estadounidense y la capacidad de absorción del mercado de bonos largos. Si la oferta de papel del Tesoro sigue creciendo sin que aparezca demanda estructural suficiente, la prima de plazo podría mantenerse elevada de forma persistente, encareciendo la refinanciación corporativa global y presionando a los sectores más apalancados. Este fenómeno también tensiona la relación entre bancos centrales y mercados de deuda soberana, porque limita el margen de maniobra de la Fed para relajar condiciones si el tramo largo se mueve por motivos ajenos a su política.
El encuadre sectorial remite a episodios previos en los que el tramo largo de la curva estadounidense ha actuado como termómetro de estrés fiscal, especialmente en contextos de emisión elevada de deuda pública. Aunque no existe verificación directa sobre el volumen exacto de emisiones previstas para los próximos trimestres, la dinámica descrita en la noticia —máximos no vistos desde 2004 en el treinta años— sugiere que el mercado está exigiendo una compensación mayor por el riesgo de mantener duración larga, en línea con episodios comparables observados en otros ciclos de expansión fiscal sin ajuste correspondiente en la demanda institucional de bonos.
La confirmación de esta tesis vendría dada por la consolidación del diez años por encima del 5,10% de forma sostenida, junto con un resultado débil en la próxima subasta de deuda larga del Tesoro estadounidense, que evidenciaría falta de apetito institucional. Un mantenimiento del tono restrictivo por parte de varios miembros de la Fed en próximas semanas, unido a datos de inflación que sigan sorprendiendo al alza, reforzaría la narrativa de que el mercado está repreciando de forma duradera la prima de plazo, con efectos prolongados sobre sectores de duración larga en las bolsas europeas y estadounidense.
La tesis se rompería si el precio del crudo cede de forma significativa y la prima de inflación implícita se desinfla con rapidez, porque en ese escenario el tramo largo tendería a corregir más rápido de lo que ha subido. Otra señal de invalidación sería una subasta de deuda larga del Tesoro con demanda robusta, que reduciría la percepción de riesgo de oferta excesiva. Del mismo modo, un giro más moderado en el discurso de la Fed, alejándose de la insistencia en nuevas subidas de tipos, podría aliviar la presión sobre el extremo largo de la curva sin necesidad de un cambio en los fundamentales de inflación.
El escenario de continuidad implica que el treinta años y el diez años mantengan niveles elevados mientras persista la combinación de datos de inflación al alza, discurso restrictivo de la Fed y percepción de oferta abundante de deuda soberana; en ese caso, la presión sobre sectores de duración larga —concesionarias, socimis, renovables— continuaría lastrando índices como el Ibex y el Eurostoxx, mientras la banca podría mostrar mayor resiliencia relativa. El escenario alternativo se activaría si el crudo corrige y las expectativas de inflación se moderan, permitiendo que la prima de plazo se contraiga con rapidez; la transición entre ambos escenarios dependerá en gran medida del resultado de las próximas subastas de deuda larga y de la persistencia del tono de los responsables de la Fed en las semanas siguientes.
Entre los riesgos y fricciones operativas a vigilar destaca la posibilidad de que la volatilidad en el tramo largo de la curva estadounidense se traslade con mayor intensidad a la deuda europea, dada la interconexión de los mercados de renta fija global. También conviene monitorizar el comportamiento de sectores intensivos en capital y dependientes de financiación a largo plazo, cuya valoración es especialmente sensible a movimientos sostenidos en la tasa de descuento. La variable crítica sigue siendo la combinación entre el nivel de emisión de deuda del Tesoro estadounidense, el apetito institucional reflejado en las subastas y la evolución de la inflación subyacente, cuya interacción determinará si el episodio actual se consolida como estructural o se revela transitorio.