El especulador
  • Portada
  • Bolsa
    • Ver todo Bolsa
    • España
    • Europa
    • Estados Unidos
    • Japón
    • Resto mercados
  • Mercados
    • Ver todo Mercados
    • Índices
      • IBEX 35
      • DAX 40
      • EUROSTOXX 50
      • S&P 500
      • Nasdaq 100
      • FTSE 100 (Footsie)
      • NIKKEI 225
      • Latinoamérica
    • Divisas
    • Materias primas
    • Renta fija
  • Macro
  • Trading
  • Inversión
  • Geopolítica
Sin resultado
Ver todos los resultados
PREMIUM
El especulador
  • Portada
  • Bolsa
    • Ver todo Bolsa
    • España
    • Europa
    • Estados Unidos
    • Japón
    • Resto mercados
  • Mercados
    • Ver todo Mercados
    • Índices
      • IBEX 35
      • DAX 40
      • EUROSTOXX 50
      • S&P 500
      • Nasdaq 100
      • FTSE 100 (Footsie)
      • NIKKEI 225
      • Latinoamérica
    • Divisas
    • Materias primas
    • Renta fija
  • Macro
  • Trading
  • Inversión
  • Geopolítica
Sin resultado
Ver todos los resultados
El especulador
Sin resultado
Ver todos los resultados
Inicio Bonos

Treasury a 10 años roza el 5,34% y divide a Wall Street de Europa

por El especulador
02/10/2026
en Bonos, Tipos de interés
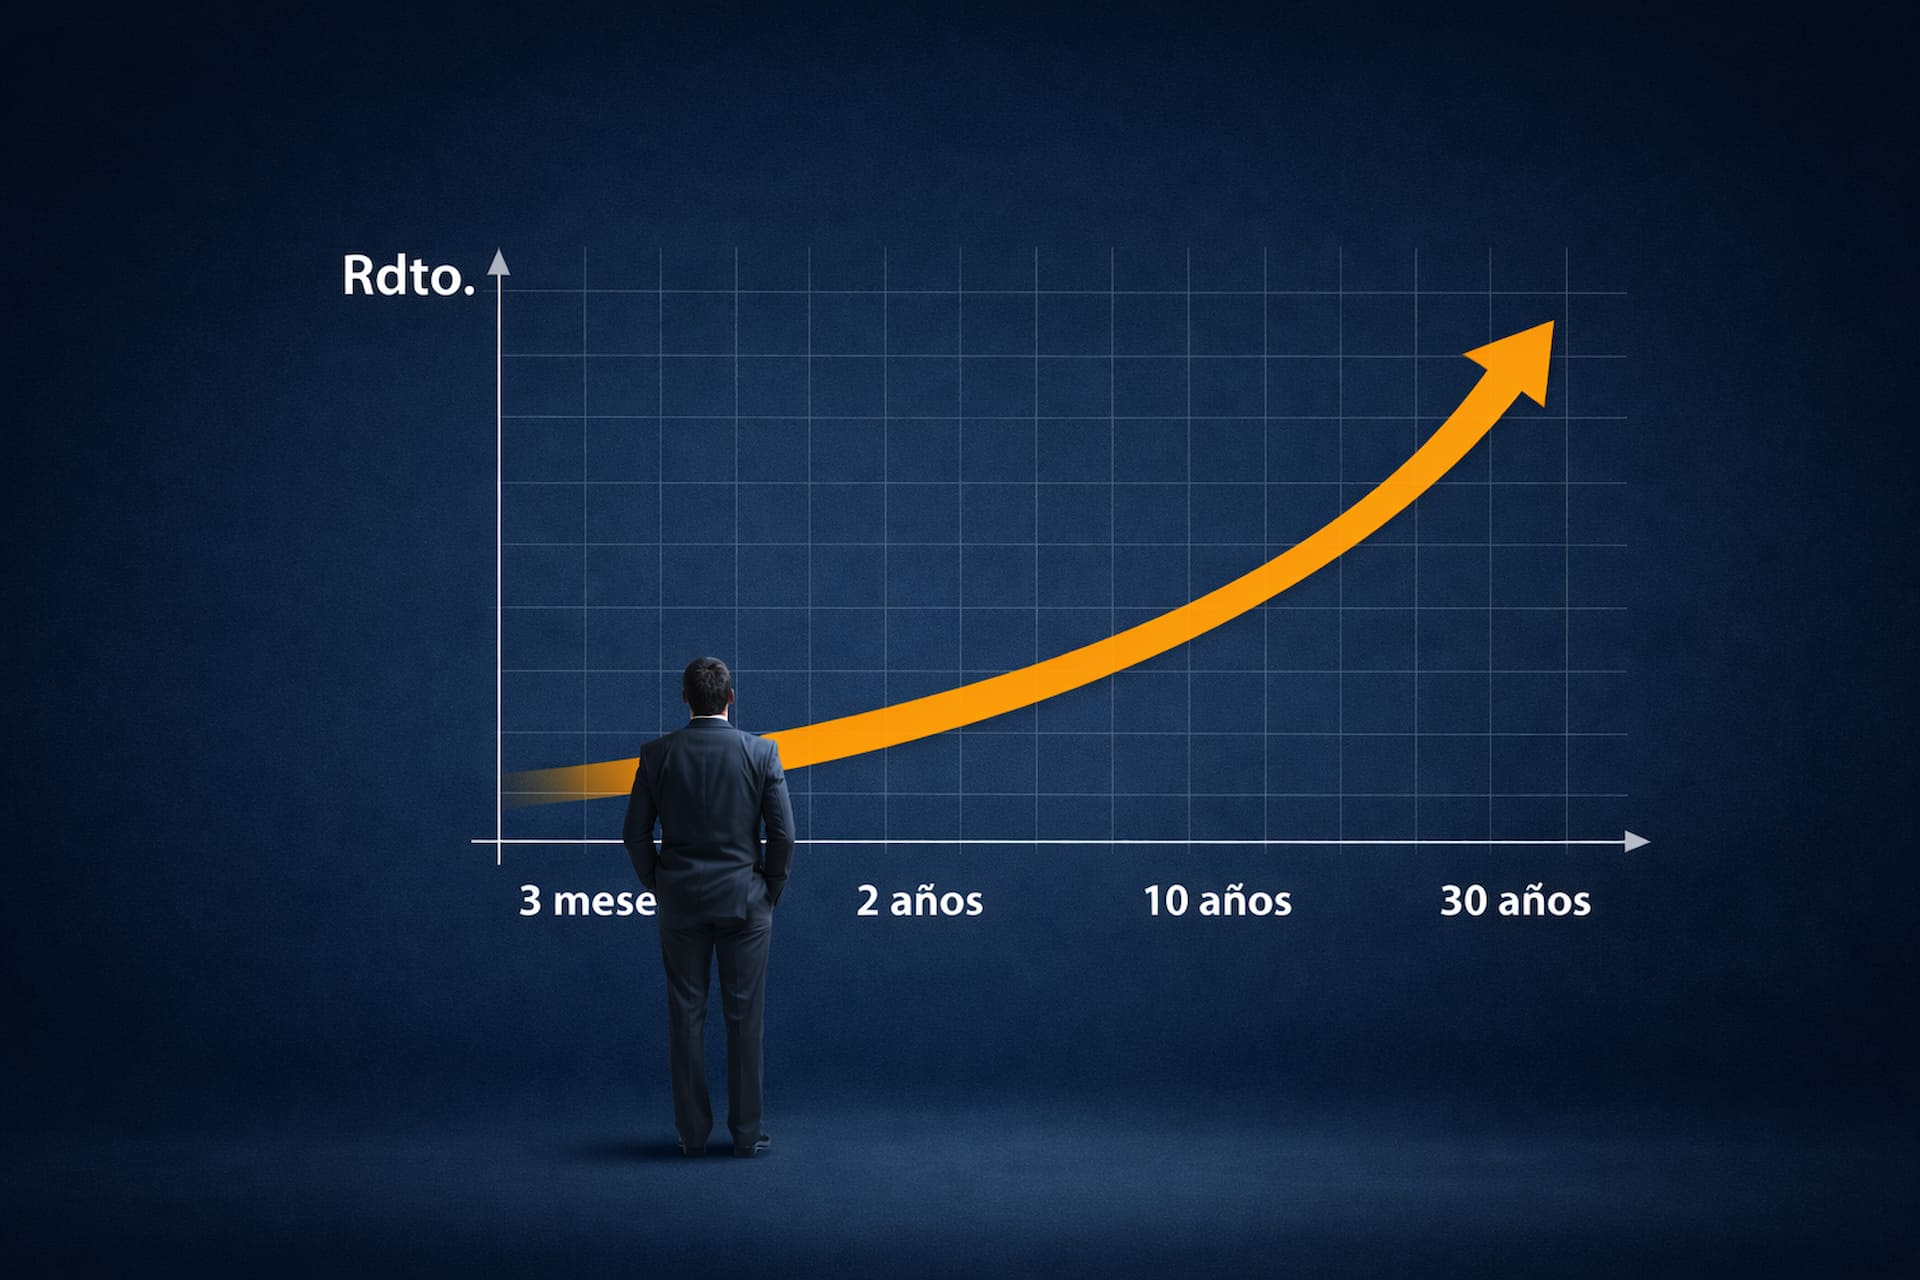
Gráfico de una curva positiva de rendimientos con vencimientos de 3 meses a 30 años, representando una estructura normal de tipos en el mercado de deuda.

Imagen conceptual de una curva positiva de rendimientos, asociada a una estructura normal de tipos de interés y a expectativas de crecimiento económico.

Compartir en FacebookCompartir en X

La rentabilidad del Treasury a diez años alcanzó el jueves el 5,3445%, su nivel más elevado desde abril de 2002, tras registrar en el tercer trimestre su mayor avance trimestral desde 1994. La escalada responde a una venta global de deuda soberana impulsada por el encarecimiento del crudo y por el repunte de los precios pagados en el ISM manufacturero estadounidense, un indicador adelantado de presiones inflacionistas en la cadena de suministro. Mientras la curva larga se tensionaba, la reacción bursátil fue dispar: el S&P 500 tocó mínimos de dos semanas intradía pero cerró con un alza marginal del 0,19%, el Dow avanzó un 0,04% y el Nasdaq un 0,04%, sostenidos por un rally puntual en software y semiconductores.

También podría gustarte

Oro y bonos caen juntos: el mercado descuenta más tipos altos

TLT cae y USO y GLD suben: alerta de inflación oculta

TLT sube 1.87% pero el dólar no acompaña el refugio

Lo confirmado es el nivel de rentabilidad del diez años, el comportamiento intradía de los índices estadounidenses y europeos, y las subidas de Synopsys y Lumentum. Lo que exige cautela es la atribución causal completa del movimiento de tipos exclusivamente al ISM y al petróleo, pues la venta de deuda combina factores de oferta, expectativas de política monetaria y posicionamiento técnico que no se desagregan en los datos disponibles. La referencia a que Bank of America vería la mejor oportunidad relativa en bonos frente a acciones en veinte años procede de una valoración de mercado que debe tratarse como lectura estratégica de una firma, no como consenso verificado ni como proyección garantizada de rentabilidades futuras.

La tesis central es que la divergencia transatlántica del jueves no refleja fundamentales distintos sino composición sectorial distinta. Estados Unidos dispone de un bloque tecnológico con capacidad de generar flujo de caja independiente del coste de financiación marginal, lo que le permite absorber shocks de tipos que en otros mercados resultarían letales. Europa, con mayor peso de banca, utilities y concesionarias, sectores intensivos en duración de pasivos y sensibles a la pendiente de la curva, carece de ese colchón. La lectura de segundo orden es que el diferencial de rentabilidad entre índices se ha convertido en un proxy de exposición a tipos reales más que en un juicio sobre crecimiento económico relativo.

El canal de transmisión dominante opera a través del coste de descuento de flujos futuros. Cuando el tramo largo sube con la velocidad observada en el tercer trimestre, el valor presente de los flujos lejanos se comprime de forma más severa en sectores de duración larga, como utilities reguladas o bancos con carteras de renta fija a vencimiento. El software estadounidense, en cambio, cotiza sobre expectativas de crecimiento que algunos inversores siguen descontando como suficientemente robustas para compensar la tasa libre de riesgo más alta, lo que explica que el rally de Synopsys y Lumentum funcione como amortiguador puntual del índice sin alterar la tendencia de fondo en renta fija.

Las tensiones sistémicas derivadas son dobles. Primero, el encarecimiento simultáneo del crudo y de la financiación a largo plazo genera un efecto de pinza sobre márgenes corporativos que combina coste de insumos y coste de capital, un escenario que históricamente ha precedido revisiones a la baja de beneficios. Segundo, la afirmación de que los bonos ofrecerían la mejor oportunidad relativa frente a acciones en dos décadas, de confirmarse ese posicionamiento entre grandes gestoras, podría intensificar rotaciones de cartera que presionen adicionalmente a la renta variable europea, más dependiente de flujos institucionales sensibles a ese tipo de recomendaciones relativas.

El encuadre sectorial recuerda episodios previos de ventas de deuda impulsadas por sorpresas inflacionistas, en los que la renta variable europea, estructuralmente más bancaria y cíclica, tendió a sufrir correcciones proporcionalmente mayores que Wall Street ante movimientos equivalentes en la curva estadounidense. El hecho de que el Eurostoxx 50 cediera un 1,49% y el Ibex un 2,17% frente a las subidas marginales de los índices estadounidenses refuerza ese patrón de asimetría, que no es nuevo pero que se ha acentuado en los últimos trimestres por el diferencial de composición sectorial entre ambos bloques de mercado.

La confirmación de esta tesis requeriría observar que el diez años consolide de forma sostenida por encima del 5,30% durante varias sesiones sin que el software estadounidense pierda capacidad de compensación en el S&P. Un segundo factor confirmatorio sería que el comportamiento relativo del Eurostoxx frente al S&P se mantenga negativo en las primeras sesiones de octubre, evidenciando que la brecha no fue un episodio aislado sino una tendencia alimentada por la sensibilidad diferencial a tipos. Si ambas condiciones se cumplen, la narrativa de divergencia por composición sectorial, y no por fundamentales, quedaría reforzada como explicación dominante del mercado.

La narrativa se invalidaría si los datos de empleo estadounidenses sorprenden a la baja y provocan una corrección rápida y pronunciada del diez años, porque en ese escenario el rebote bursátil sería previsiblemente más intenso en los activos más castigados, es decir, en la renta variable europea cargada de banca y utilities. Otra señal de ruptura sería que el software estadounidense deje de compensar al índice y el S&P empiece a replicar las caídas europeas, lo que indicaría que la resiliencia observada el jueves fue puntual y no estructural, y que el mercado estadounidense también es vulnerable a una curva persistentemente elevada.

El escenario de continuidad contempla una curva larga americana que se mantiene por encima del 5,30%, con Wall Street sosteniéndose gracias a la rotación hacia software y semiconductores mientras Europa sigue cediendo terreno relativo por su mayor exposición a sectores sensibles a duración. En ese contexto, cualquier recuperación europea quedaría condicionada a una pausa en la venta de deuda estadounidense, no a una mejora autónoma de beneficios del Ibex o el Eurostoxx. El escenario alternativo se activa si el empleo estadounidense decepciona, el diez años revierte con rapidez y el capital rota hacia los activos más penalizados, generando un rebote desproporcionado en Europa frente a Estados Unidos. La transición entre ambos escenarios depende enteramente de la sorpresa en los datos macroeconómicos inmediatos, no de factores estructurales de valoración.

Entre los riesgos a vigilar destaca la posibilidad de que el encarecimiento simultáneo del petróleo y del coste de financiación erosione márgenes corporativos de forma más amplia de lo que sugiere el comportamiento puntual del software, especialmente si la presión inflacionista del ISM se traslada a componentes de servicios. La fricción operativa más relevante es la dependencia del mercado estadounidense de un número reducido de valores tecnológicos para sostener los índices, una concentración que incrementa la fragilidad ante cualquier rotación sectorial abrupta. Las variables críticas a monitorizar son el nivel de consolidación del diez años por encima o por debajo del 5,30%, la publicación de empleo estadounidense inminente, y el comportamiento relativo entre el Eurostoxx y el S&P durante las primeras sesiones de octubre, que servirá de termómetro para validar o descartar la tesis de divergencia por composición sectorial.

Compartir104Tweet65
El especulador

El especulador

Recomendado para ti

Oro y bonos caen juntos: el mercado descuenta más tipos altos

por El especulador
04/11/2026
0
Escaparate de una agencia inmobiliaria con anuncios de viviendas en Micklegate, York

La caída simultánea de GLD y TLT apunta a un repunte de rentabilidades, no a euforia de riesgo, y exige vigilar si el oro se desacopla.

Leer másDetails

TLT cae y USO y GLD suben: alerta de inflación oculta

por El especulador
30/10/2026
0
Monedas apiladas en forma ascendente junto a la expresión interest rate representando una subida de tipos de interés

La caída de TLT junto al repunte simultáneo de petróleo y oro sugiere que el mercado empieza a descontar presión inflacionaria, no aversión al riesgo.

Leer másDetails

TLT sube 1.87% pero el dólar no acompaña el refugio

por El especulador
26/10/2026
0
Economía global y mercados financieros

El repunte de TLT sin respaldo del dólar sugiere recalibración de yields más que una huida generalizada hacia activos refugio.

Leer másDetails

Bonos, oro y petróleo caen a la vez: ¿qué descuenta el mercado?

por El especulador
21/10/2026
0
Gráfico rojo con una fuerte flecha descendente, en una imagen representativa de una caída bursátil, ventas masivas y presión bajista en los mercados financieros.

La caída simultánea de TLT, GLD y USO con el dólar al alza sugiere menos demanda de refugio, no más inflación.

Leer másDetails

TLT cae 0.74% mientras QQQ sube 1.2%: tensión latente

por El especulador
21/10/2026
0

La caída de los bonos de larga duración convive con el rally tecnológico, una coexistencia inusual que el mercado debería vigilar de cerca.

Leer másDetails

Noticias relacionadas

Vista aérea de Apple Park, sede central de Apple en Cupertino, California

Apple y Microsoft se desmarcan de Nvidia y Tesla en Wall Street

14/10/2026
Avenida nocturna del distrito comercial de Tokio con edificios iluminados y publicidad luminosa

Sony y TSMC preparan 6.300 millones para sensores de IA

15/08/2026
Engranajes digitales sobre circuitos electrónicos que simbolizan la tecnología y la innovación en la economía moderna

DAX Xetra afronta el examen de SAP con el Bund elevado

23/07/2026

Explorar por categoría

  • Acciones Asia
  • Acciones España
  • Acciones Europa
  • Acciones USA
  • Banca IBEX 35
  • Bonos
  • Criptomonedas
  • DAX 40
  • Dividendos
  • Divisas
  • Dow Jones
  • Economía
  • Energía IBEX 35
  • Eurostoxx 50
  • Evergreen
  • FTSE 100 (Footsie)
  • Ganadería
  • Geopolítica
  • Gestión del Riesgo
  • IA
  • IBEX 35
  • Inmobiliaria IBEX 35
  • Inversión
  • KOSPI
  • Macro
  • Materias primas
  • Mercados
  • Nasdaq
  • Nikkei 225
  • Otras
  • Portada
  • Price Action y Liquidez
  • Psicología del trading
  • Pulso de mercado
  • Renta fija pública
  • S&P 500
  • Salud/Biotech IBEX 35
  • Shanghai Composite
  • Tipos de interés
  • Trading Premium

QUIÉNES SOMOS

El Especulador es un diario de mercados centrado en bolsa, macro y trading. Publicamos análisis, contexto y lectura de mercado para que el lector entienda mejor lo que ocurre y pueda tomar decisiones con más criterio e información.

Leer más →

ZONAS PREMIUM

Accede a nuestras áreas premium especializadas para seguir el mercado con una visión más práctica y estructurada.

Trading →
Inversión →
Macro →

CONTACTO

Email
info@elespeculador.com
Posición editorial
Nuestra posición sobre la especulación →
Política editorial
Criterios, enfoque y principios del medio →
  • Aviso legal
  • Condiciones de uso
  • Política de privacidad
  • Política de cookies
Aviso sobre cookies y condiciones legales

Utilizamos cookies y tecnologías similares para mejorar tu experiencia de navegación, analizar el tráfico del sitio y personalizar el contenido. Puedes aceptar todas, rechazarlas o configurar tus preferencias. 

AVISO LEGAL: El contenido publicado en El especulador tiene un carácter exclusivamente informativo y educativo. No constituye asesoramiento financiero, legal ni fiscal, ni representa una recomendación de inversión. Las decisiones que tomes basándote en esta información son de tu exclusiva responsabilidad. Puedes consultar nuestro Aviso Legal.

Funcional Siempre activo
El almacenamiento o acceso técnico es estrictamente necesario para el propósito legítimo de permitir el uso de un servicio específico explícitamente solicitado por el abonado o usuario, o con el único propósito de llevar a cabo la transmisión de una comunicación a través de una red de comunicaciones electrónicas.
Preferencias
El almacenamiento o acceso técnico es necesario para la finalidad legítima de almacenar preferencias no solicitadas por el abonado o usuario.
Estadísticas
El almacenamiento o acceso técnico que es utilizado exclusivamente con fines estadísticos. El almacenamiento o acceso técnico que se utiliza exclusivamente con fines estadísticos anónimos. Sin un requerimiento, el cumplimiento voluntario por parte de tu proveedor de servicios de Internet, o los registros adicionales de un tercero, la información almacenada o recuperada sólo para este propósito no se puede utilizar para identificarte.
Marketing
El almacenamiento o acceso técnico es necesario para crear perfiles de usuario para enviar publicidad, o para rastrear al usuario en una web o en varias web con fines de marketing similares.
  • Administrar opciones
  • Gestionar los servicios
  • Gestionar {vendor_count} proveedores
  • Leer más sobre estos propósitos
Ver preferencias
  • {title}
  • {title}
  • {title}
Sin resultado
Ver todos los resultados
  • Portada
  • Bolsa
    • Ver todo Bolsa
    • España
    • Europa
    • Estados Unidos
    • Japón
    • Resto mercados
  • Mercados
    • Ver todo Mercados
    • Índices
      • IBEX 35
      • DAX 40
      • EUROSTOXX 50
      • S&P 500
      • Nasdaq 100
      • FTSE 100 (Footsie)
      • NIKKEI 225
      • Latinoamérica
    • Divisas
    • Materias primas
    • Renta fija
  • Macro
  • Trading
  • Inversión
  • Geopolítica

© 2026 El Especulador