El especulador
  • Portada
  • Bolsa
    • Ver todo Bolsa
    • España
    • Europa
    • Estados Unidos
    • Japón
    • Resto mercados
  • Mercados
    • Ver todo Mercados
    • Índices
      • IBEX 35
      • DAX 40
      • EUROSTOXX 50
      • S&P 500
      • Nasdaq 100
      • FTSE 100 (Footsie)
      • NIKKEI 225
      • Latinoamérica
    • Divisas
    • Materias primas
    • Renta fija
  • Macro
  • Trading
  • Inversión
  • Geopolítica
Sin resultado
Ver todos los resultados
PREMIUM
El especulador
  • Portada
  • Bolsa
    • Ver todo Bolsa
    • España
    • Europa
    • Estados Unidos
    • Japón
    • Resto mercados
  • Mercados
    • Ver todo Mercados
    • Índices
      • IBEX 35
      • DAX 40
      • EUROSTOXX 50
      • S&P 500
      • Nasdaq 100
      • FTSE 100 (Footsie)
      • NIKKEI 225
      • Latinoamérica
    • Divisas
    • Materias primas
    • Renta fija
  • Macro
  • Trading
  • Inversión
  • Geopolítica
Sin resultado
Ver todos los resultados
El especulador
Sin resultado
Ver todos los resultados
Inicio Bonos

Bono a 10 años en 5,24%: el nivel que vigila Wall Street

por El especulador
12/10/2026
en Bonos, Tipos de interés
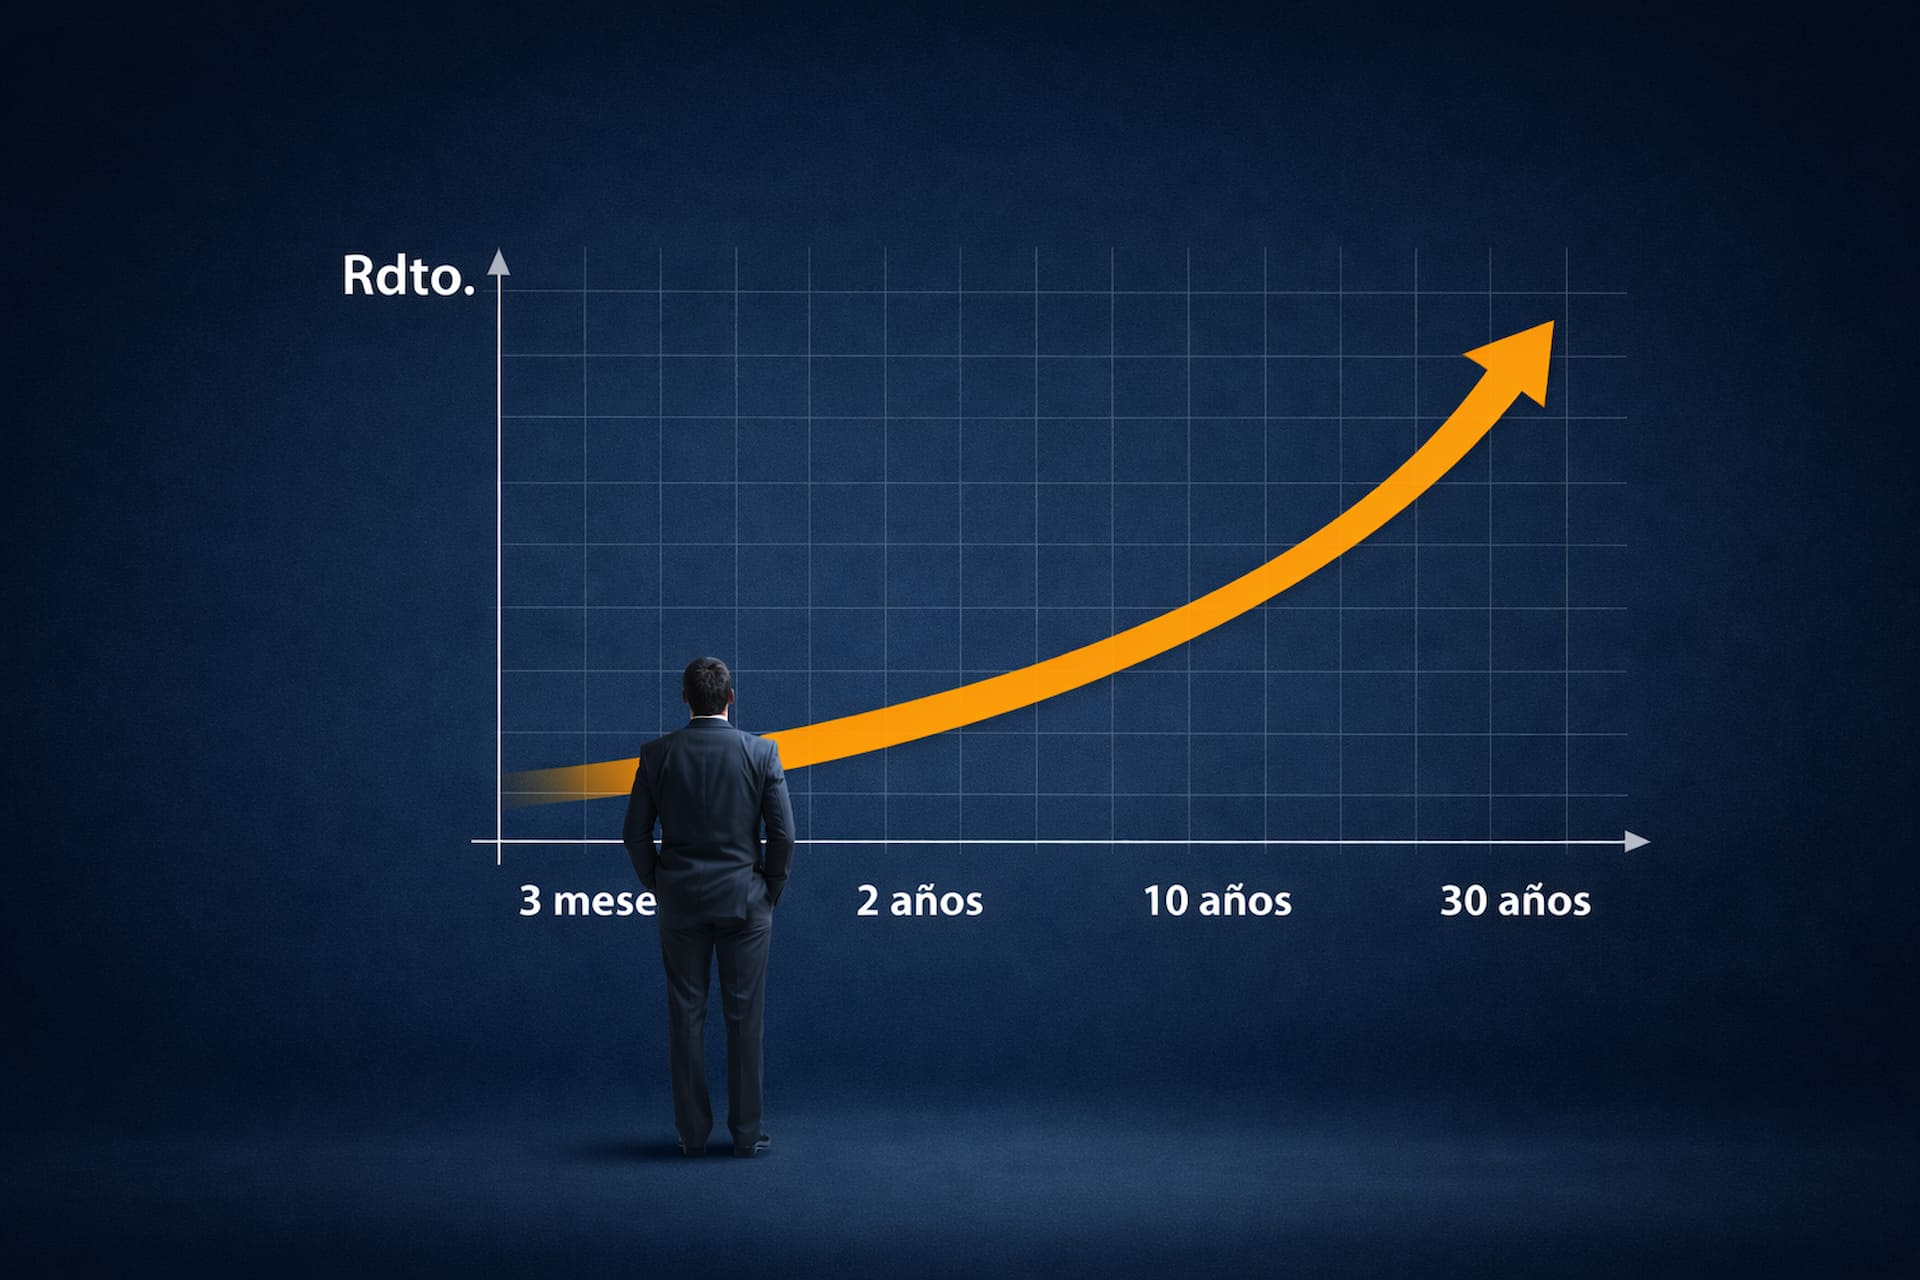
Gráfico de una curva positiva de rendimientos con vencimientos de 3 meses a 30 años, representando una estructura normal de tipos en el mercado de deuda.

Imagen conceptual de una curva positiva de rendimientos, asociada a una estructura normal de tipos de interés y a expectativas de crecimiento económico.

Compartir en FacebookCompartir en X

El mercado de deuda estadounidense ha permanecido cerrado este lunes por el festivo de Columbus Day, operando únicamente los futuros, por lo que la referencia vigente sigue siendo el cierre oficial del viernes publicado por el Tesoro: 4,80% en el dos años, 5,24% en el diez años, 5,65% en el veinte años y 5,60% en el treinta años. El diez años acumula un descenso de apenas 7 puntos básicos desde el cierre del lunes anterior, cuando marcó 5,31%, tras tocar intradía el jueves un 5,35% que supone su nivel más alto desde 2002. Esa cota quedó contenida por una subasta a treinta años bien recibida y por la relajación del crudo, dos factores que actuaron como freno temporal a las ventas en el tramo largo de la curva.

También podría gustarte

Oro y bonos caen juntos: el mercado descuenta más tipos altos

TLT cae y USO y GLD suben: alerta de inflación oculta

TLT sube 1.87% pero el dólar no acompaña el refugio

Lo confirmado es el nivel de cierre oficial de los cuatro tramos de referencia y el dato de la pendiente entre el dos y el diez años, positiva en 44 puntos básicos. También está confirmada la inversión parcial entre el veinte y el treinta años, con el primero rindiendo 5 puntos básicos más. Lo que permanece como lectura interpretativa, y así debe tratarse, es la atribución de esa anomalía a la prima por plazo y a la oferta de deuda frente a las expectativas sobre la Fed; se trata de una tesis razonable pero no un hecho verificado por el Tesoro. Igualmente, las probabilidades de mantenimiento de tipos en octubre, en torno al 81%, y de subida en diciembre, cercana al 69%, son estimaciones de mercado sujetas a revisión con cada dato macro.

La tesis central que se desprende de estos niveles es que el foco de riesgo para la renta variable no reside en la próxima reunión de la Fed, cuyo desenlace el mercado da por cerrado con alta probabilidad, sino en la dinámica autónoma del tramo largo de la curva. Un diez años que se mueve por oferta y prima por plazo, más que por expectativas de política monetaria, introduce un elemento de descorrelación entre el ciclo de tipos oficiales y el coste de financiación a largo plazo que condiciona tanto a la renta variable de duración larga como a los balances bancarios. Esta desconexión parcial es, en sí misma, una señal de estrés estructural en el mercado de duración.

El canal de transmisión dominante opera a través del descuento de flujos futuros: cuando el diez años se aproxima a umbrales como el 5,35%, el coste de capital implícito para sectores de crecimiento y de alta duración de activos, como tecnológicas, inmobiliarias y utilities, se encarece de forma no lineal. El S&P 500, situado en la zona de 7.800 puntos, descansa sobre la hipótesis de que ese umbral actúa como techo temporal, lo que permite a la temporada de resultados sostener las valoraciones. Si el nivel se rompe de forma sostenida, el mecanismo se invierte: el múltiplo se comprime antes de que se deteriore el beneficio esperado, generando una corrección impulsada por tipos más que por fundamentales.

Las implicaciones de segundo orden afectan directamente a la banca, cuyas carteras de renta fija a vencimiento acumulan minusvalías latentes cuanto más tiempo permanecen las rentabilidades en estos niveles. La reapertura del contado coincidirá con la publicación de resultados de JPMorgan y el resto de la gran banca estadounidense, un calendario que no es casual desde el punto de vista analítico: el mercado podrá contrastar si el coste de financiación elevado ya se refleja en los márgenes de interés neto o si, por el contrario, las entidades han logrado trasladarlo a sus carteras de crédito. Una sorpresa negativa en ese frente añadiría presión adicional sobre el sentimiento de riesgo.

El encuadre sectorial más relevante se encuentra en la comparación transatlántica: el bono francés a diez años, en torno al 4,87%, rendiría ya más que el italiano, cerca del 4,60%, según datos que deben tomarse como no confirmados por la fuente primaria. Esta inversión de la prima de riesgo tradicional entre Francia e Italia, de confirmarse, reforzaría la lectura de que la presión sobre la deuda soberana desarrollada ya no distingue estrictamente por calificación crediticia, sino por percepción de sostenibilidad fiscal y volumen de emisión, un fenómeno que tendría paralelismos con episodios previos de estrés en la periferia europea, aunque con los papeles invertidos.

La tesis de contención del techo en el 5,35% se reforzaría si las próximas subastas del Tesoro estadounidense, especialmente en los tramos de diez y treinta años, continúan registrando ratios de cobertura sólidos y una demanda indirecta robusta por parte de inversores extranjeros. También la confirmaría un IPC de septiembre que no muestre aceleración significativa, manteniendo la probabilidad de pausa en octubre por encima del 80%. Un crudo que se estabilice por debajo de los 90 dólares por barril añadiría margen adicional, al reducir la presión sobre las expectativas de inflación que alimentan la parte larga de la curva a través del componente de prima por plazo.

La narrativa se invalidaría si el IPC del miércoles confirma una aceleración de precios acompañada de un Brent por encima de los 100 dólares, un escenario que daría respaldo a la postura del gobernador Christopher Waller, partidario de nuevas subidas de tipos. En ese caso, la probabilidad de un alza en diciembre, hoy en el 69%, podría escalar con rapidez, arrastrando al diez años por encima del 5,35% y activando ventas generalizadas en los sectores más sensibles a la duración. Una subasta débil en el tramo largo, con ratios de cobertura decrecientes, sería otra señal temprana de ruptura de la tesis de contención actual.

El escenario de continuidad contempla un diez años oscilando entre el 5,15% y el 5,35%, con el S&P 500 apoyándose en resultados corporativos sólidos y una Fed que mantiene tipos en octubre, dejando la pendiente entre dos y diez años estable en el entorno de los 40-45 puntos básicos. El escenario alternativo se activaría con una combinación de IPC caliente y crudo elevado, que empujaría al diez años por encima del umbral crítico, comprimiendo múltiplos en tecnológicas e inmobiliarias y presionando a la banca justo cuando esta reporta resultados. La transición entre ambos escenarios dependerá en gran medida de si la oferta de deuda del Tesoro logra colocarse sin concesiones de rentabilidad adicionales en las próximas semanas, un factor más técnico que macroeconómico pero con capacidad de determinar el rumbo de corto plazo.

Entre los riesgos operativos a vigilar destaca la reapertura del mercado de contado el martes, que podría generar movimientos de recuperación de precios tras el cierre festivo y distorsionar la lectura de corto plazo de la curva. La coincidencia entre los resultados bancarios y el dato de inflación de mediados de semana concentra en un intervalo muy corto varios catalizadores con capacidad de mover simultáneamente renta fija y renta variable, lo que eleva el riesgo de sobrerreacción. La anomalía entre los tramos de veinte y treinta años, así como la inversión de prima entre Francia e Italia si se confirma, son señales que merecen seguimiento continuado como indicadores adelantados de tensión en la oferta soberana desarrollada, más allá del ciclo de política monetaria de la Fed.

Compartir104Tweet65
El especulador

El especulador

Recomendado para ti

Oro y bonos caen juntos: el mercado descuenta más tipos altos

por El especulador
04/11/2026
0
Escaparate de una agencia inmobiliaria con anuncios de viviendas en Micklegate, York

La caída simultánea de GLD y TLT apunta a un repunte de rentabilidades, no a euforia de riesgo, y exige vigilar si el oro se desacopla.

Leer másDetails

TLT cae y USO y GLD suben: alerta de inflación oculta

por El especulador
30/10/2026
0
Monedas apiladas en forma ascendente junto a la expresión interest rate representando una subida de tipos de interés

La caída de TLT junto al repunte simultáneo de petróleo y oro sugiere que el mercado empieza a descontar presión inflacionaria, no aversión al riesgo.

Leer másDetails

TLT sube 1.87% pero el dólar no acompaña el refugio

por El especulador
26/10/2026
0
Economía global y mercados financieros

El repunte de TLT sin respaldo del dólar sugiere recalibración de yields más que una huida generalizada hacia activos refugio.

Leer másDetails

Bonos, oro y petróleo caen a la vez: ¿qué descuenta el mercado?

por El especulador
21/10/2026
0
Gráfico rojo con una fuerte flecha descendente, en una imagen representativa de una caída bursátil, ventas masivas y presión bajista en los mercados financieros.

La caída simultánea de TLT, GLD y USO con el dólar al alza sugiere menos demanda de refugio, no más inflación.

Leer másDetails

TLT cae 0.74% mientras QQQ sube 1.2%: tensión latente

por El especulador
21/10/2026
0

La caída de los bonos de larga duración convive con el rally tecnológico, una coexistencia inusual que el mercado debería vigilar de cerca.

Leer másDetails

Noticias relacionadas

Un agente de bienes raíces firma contrato sobre una mesa con llaves, representando el sector inmobiliario

Volatilidad y trading impulsan resultados en bancos de Wall Street

10/07/2026
Una cabeza humana formada por conexiones neuronales digitales con un cerebro brillante que simboliza la inteligencia artificial y el procesamiento de datos.

Alphabet y Tesla ponen a prueba la financiación de la IA

22/07/2026
Mapa del mundo sobre un fondo rojo con gráficos descendentes, en una imagen representativa de una corrección global de los mercados y del deterioro del entorno macroeconómico.

Kospi: la volatilidad tecnológica deshace parte del rebote histórico

03/08/2026

Explorar por categoría

  • Acciones Asia
  • Acciones España
  • Acciones Europa
  • Acciones USA
  • Banca IBEX 35
  • Bonos
  • Criptomonedas
  • DAX 40
  • Dividendos
  • Divisas
  • Dow Jones
  • Economía
  • Energía IBEX 35
  • Eurostoxx 50
  • Evergreen
  • FTSE 100 (Footsie)
  • Ganadería
  • Geopolítica
  • Gestión del Riesgo
  • IA
  • IBEX 35
  • Inmobiliaria IBEX 35
  • Inversión
  • KOSPI
  • Macro
  • Materias primas
  • Mercados
  • Nasdaq
  • Nikkei 225
  • Otras
  • Portada
  • Price Action y Liquidez
  • Psicología del trading
  • Pulso de mercado
  • Renta fija pública
  • S&P 500
  • Salud/Biotech IBEX 35
  • Shanghai Composite
  • Tipos de interés
  • Trading Premium

QUIÉNES SOMOS

El Especulador es un diario de mercados centrado en bolsa, macro y trading. Publicamos análisis, contexto y lectura de mercado para que el lector entienda mejor lo que ocurre y pueda tomar decisiones con más criterio e información.

Leer más →

ZONAS PREMIUM

Accede a nuestras áreas premium especializadas para seguir el mercado con una visión más práctica y estructurada.

Trading →
Inversión →
Macro →

CONTACTO

Email
info@elespeculador.com
Posición editorial
Nuestra posición sobre la especulación →
Política editorial
Criterios, enfoque y principios del medio →
  • Aviso legal
  • Condiciones de uso
  • Política de privacidad
  • Política de cookies
Aviso sobre cookies y condiciones legales

Utilizamos cookies y tecnologías similares para mejorar tu experiencia de navegación, analizar el tráfico del sitio y personalizar el contenido. Puedes aceptar todas, rechazarlas o configurar tus preferencias. 

AVISO LEGAL: El contenido publicado en El especulador tiene un carácter exclusivamente informativo y educativo. No constituye asesoramiento financiero, legal ni fiscal, ni representa una recomendación de inversión. Las decisiones que tomes basándote en esta información son de tu exclusiva responsabilidad. Puedes consultar nuestro Aviso Legal.

Funcional Siempre activo
El almacenamiento o acceso técnico es estrictamente necesario para el propósito legítimo de permitir el uso de un servicio específico explícitamente solicitado por el abonado o usuario, o con el único propósito de llevar a cabo la transmisión de una comunicación a través de una red de comunicaciones electrónicas.
Preferencias
El almacenamiento o acceso técnico es necesario para la finalidad legítima de almacenar preferencias no solicitadas por el abonado o usuario.
Estadísticas
El almacenamiento o acceso técnico que es utilizado exclusivamente con fines estadísticos. El almacenamiento o acceso técnico que se utiliza exclusivamente con fines estadísticos anónimos. Sin un requerimiento, el cumplimiento voluntario por parte de tu proveedor de servicios de Internet, o los registros adicionales de un tercero, la información almacenada o recuperada sólo para este propósito no se puede utilizar para identificarte.
Marketing
El almacenamiento o acceso técnico es necesario para crear perfiles de usuario para enviar publicidad, o para rastrear al usuario en una web o en varias web con fines de marketing similares.
  • Administrar opciones
  • Gestionar los servicios
  • Gestionar {vendor_count} proveedores
  • Leer más sobre estos propósitos
Ver preferencias
  • {title}
  • {title}
  • {title}
Sin resultado
Ver todos los resultados
  • Portada
  • Bolsa
    • Ver todo Bolsa
    • España
    • Europa
    • Estados Unidos
    • Japón
    • Resto mercados
  • Mercados
    • Ver todo Mercados
    • Índices
      • IBEX 35
      • DAX 40
      • EUROSTOXX 50
      • S&P 500
      • Nasdaq 100
      • FTSE 100 (Footsie)
      • NIKKEI 225
      • Latinoamérica
    • Divisas
    • Materias primas
    • Renta fija
  • Macro
  • Trading
  • Inversión
  • Geopolítica

© 2026 El Especulador