El Brent liquidó el viernes en 109,86 dólares, después del cierre europeo, y la sesión de hoy hereda ese salto con el euro cerca de su mínimo de dieciséis meses y el bono francés como eslabón débil del área.
Lo que no está confirmado es que el BCE pueda ejecutar en diciembre la tercera subida que se le atribuye sin abrir una grieta de transmisión en París.
El Brent cruza el fin de semana y factura en euros
Europa cerró el viernes antes del tramo alcista del crudo: el Brent liquidó en 109,86 dólares, su mayor nivel desde mayo según EnergyNow y TokenPost, tras la interceptación de un misil dirigido contra el puerto saudí de Yanbu y el ataque ucraniano a la refinería rusa de Ryazan, según EnergyNow.
Esta madrugada recorta por la posible exención de sanciones a Rusia, sobre la que Donald Trump dijo después que no hay decisión final, según Reuters. Los futuros del S&P suben, los del Euro Stoxx ceden y la agencia atribuye parte del peso sobre el euro a la incertidumbre política francesa.
Wall Street rebota por tecnología; Europa paga energía. La tesis de esta portada: la factura del crudo ya no se decide en el barril sino en el bono francés, del que depende la tercera subida del BCE.
La energía separa la inflación que vigila el BCE de la que fija salarios
Eurostat confirmó el viernes un IPCA del 3,8% en septiembre, con la energía al 18,9% y la subyacente en el 2,5%. La brecha entre general y subyacente mide un shock de oferta importado, no un recalentamiento de la demanda.
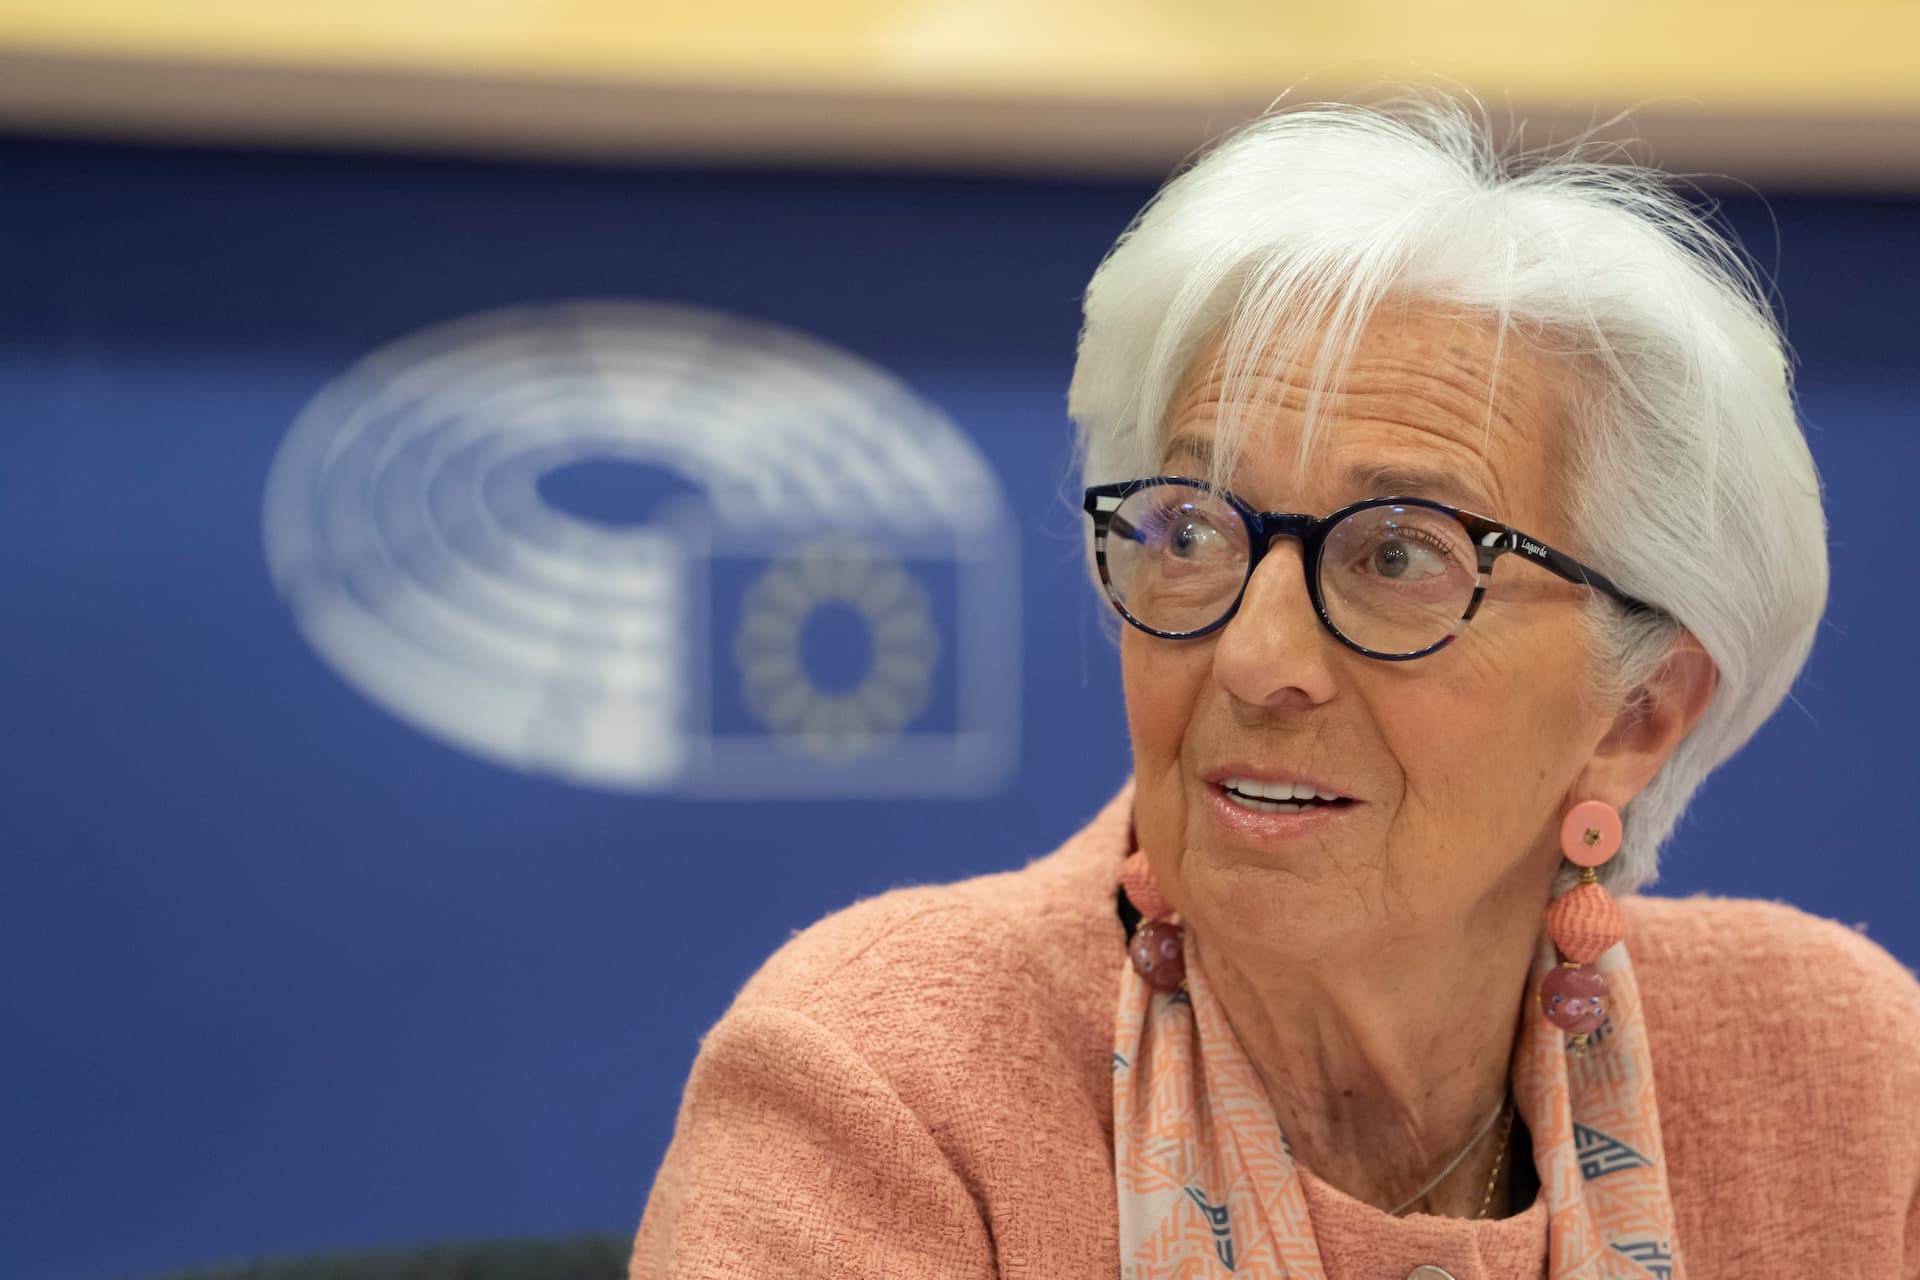
Christine Lagarde admitió el 14 de octubre, en una entrevista con CNN recogida por Reuters, que no ve aún efectos de segunda ronda, pero añadió que el BCE no puede esperar a verlos «a plena vista». Una subida preventiva no abarata el barril: encarece la refinanciación de quien más deuda emite.
Trichet subió dos veces en 2011 y la tercera nunca llegó
El 7 de abril y el 7 de julio de 2011, el BCE de Jean-Claude Trichet elevó tipos con una inflación que él mismo atribuía «en gran medida» a la energía y las materias primas. Mario Draghi recortó el 3 de noviembre, menos de cuatro meses después, y el 8 de diciembre devolvió el tipo principal al punto de partida.
La lectura habitual se queda en el error de diagnóstico. Draghi justificó el giro en una economía camino de «una recesión leve», según CNN, con la deuda periférica ya rota: la rebaja ni siquiera contuvo la prima española, que encadenó récords desde la creación del euro en la semana previa a las generales del 20 de noviembre, según EFE.
París ocupa hoy la silla que Madrid ocupó en 2011
El diferencial del bono francés frente al Bund cerró el viernes en 137,4 puntos básicos, según Investment House. Frente al Bono español, el OAT paga 77 puntos básicos más, con los cierres que recogen Trading Economics y Estrategias de Inversión.
El presupuesto francés de 2027 carece de mayoría y la comisión de Finanzas de la Asamblea rechazó la parte de ingresos, según TradeTheNews. Lagarde enfrió la idea de un rescate desde Fráncfort: «la primera solución está en casa, en Francia».
Cada subida eleva el coste al que un Estado renueva su deuda vencida, y el que más necesita renovar con menos apoyo parlamentario para recortar paga la prima más alta. Sin red del BCE, esa prima la fija el comprador del bono.
El Bono español descuenta sus elecciones mejor que París su presupuesto
Pedro Sánchez convocó el 5 de octubre generales para el 29 de noviembre, nueve días más tarde que en 2011. Entonces el Tesoro español estaba en primera línea de la ruptura; hoy el Bono cotiza por debajo del OAT.
En el Ibex, el canal es sectorial: la banca cotiza tipos altos durante más tiempo y las renovables y socimis, lo contrario. Si la tercera subida depende de París, el diferencial francés reparte la rotación del índice antes que el Brent, y Bankinter pondrá a prueba esa lectura el jueves con sus márgenes.
Señales operativas
Primer gatillo, el Brent. Si vuelve a liquidar por encima de los 109,86 dólares del viernes, la energía sostiene la presión sobre el IPCA y la subida de diciembre gana precio; si cae por debajo de 100 dólares, la tercera subida pierde su argumento y las socimis recuperan terreno frente a la banca.
Segundo, el diferencial francés. Si se amplía mientras la Asamblea discute ingresos, diciembre se convierte en un problema de transmisión para el BCE; si se estrecha, Lagarde gana margen para subir sin coste en París.
Tercero, el euro. Si pierde el mínimo de la semana pasada, el barril se encarece en euros aunque cotice plano en dólares; si rebota sobre ese suelo, el shock importado se modera sin que Fráncfort mueva un tipo.
Qué invalidaría esta lectura
Esta lectura cae si la campaña española amplía la prima del Bono más que la del OAT, porque el eslabón débil volvería a Madrid y el precedente recuperaría su versión obvia. La apuesta de esta portada: el diferencial entre el bono francés y el español a diez años cerrará el 30 de octubre por encima de los 77 puntos básicos del 16 de octubre.
Queda invalidada si el comunicado del BCE del 29 menciona el TPI o compras de deuda francesa, o si el Brent liquida por debajo de 100 dólares antes del 28. La apuesta del 17 de octubre sobre Acciona Energía y Merlin sigue abierta hasta el 30, aunque Acciona Energía encabezó el viernes el Ibex en su contra.
Qué vigilar a continuación
Enagás publica el martes, Iberdrola el miércoles y Bankinter el jueves; el viernes llegan los PMI preliminares de la eurozona. La Reserva Federal decide el 28 y el BCE el 29.
En 2011 el BCE dejó de subir cuando se rompió el bono más débil del área. En 2026 ese bono ya no se emite en Madrid.
Leer diferenciales soberanos y su efecto sobre la banca, las renovables y las socimis del Ibex es una de las bases del método que se trabaja en tntbolsa.com.
Contenido informativo y de análisis; no constituye recomendación de inversión personalizada ni garantiza rentabilidades.