El especulador
  • Portada
  • Bolsa
    • Ver todo Bolsa
    • España
    • Europa
    • Estados Unidos
    • Japón
    • Resto mercados
  • Mercados
    • Ver todo Mercados
    • Índices
      • IBEX 35
      • DAX 40
      • EUROSTOXX 50
      • S&P 500
      • Nasdaq 100
      • FTSE 100 (Footsie)
      • NIKKEI 225
      • Latinoamérica
    • Divisas
    • Materias primas
    • Renta fija
  • Macro
  • Trading
  • Inversión
  • Geopolítica
Sin resultado
Ver todos los resultados
PREMIUM
El especulador
  • Portada
  • Bolsa
    • Ver todo Bolsa
    • España
    • Europa
    • Estados Unidos
    • Japón
    • Resto mercados
  • Mercados
    • Ver todo Mercados
    • Índices
      • IBEX 35
      • DAX 40
      • EUROSTOXX 50
      • S&P 500
      • Nasdaq 100
      • FTSE 100 (Footsie)
      • NIKKEI 225
      • Latinoamérica
    • Divisas
    • Materias primas
    • Renta fija
  • Macro
  • Trading
  • Inversión
  • Geopolítica
Sin resultado
Ver todos los resultados
El especulador
Sin resultado
Ver todos los resultados
Inicio Energía IBEX 35

Petróleo débil refuerza la señal desinflacionaria

por El especulador
20/07/2026
en Energía IBEX 35
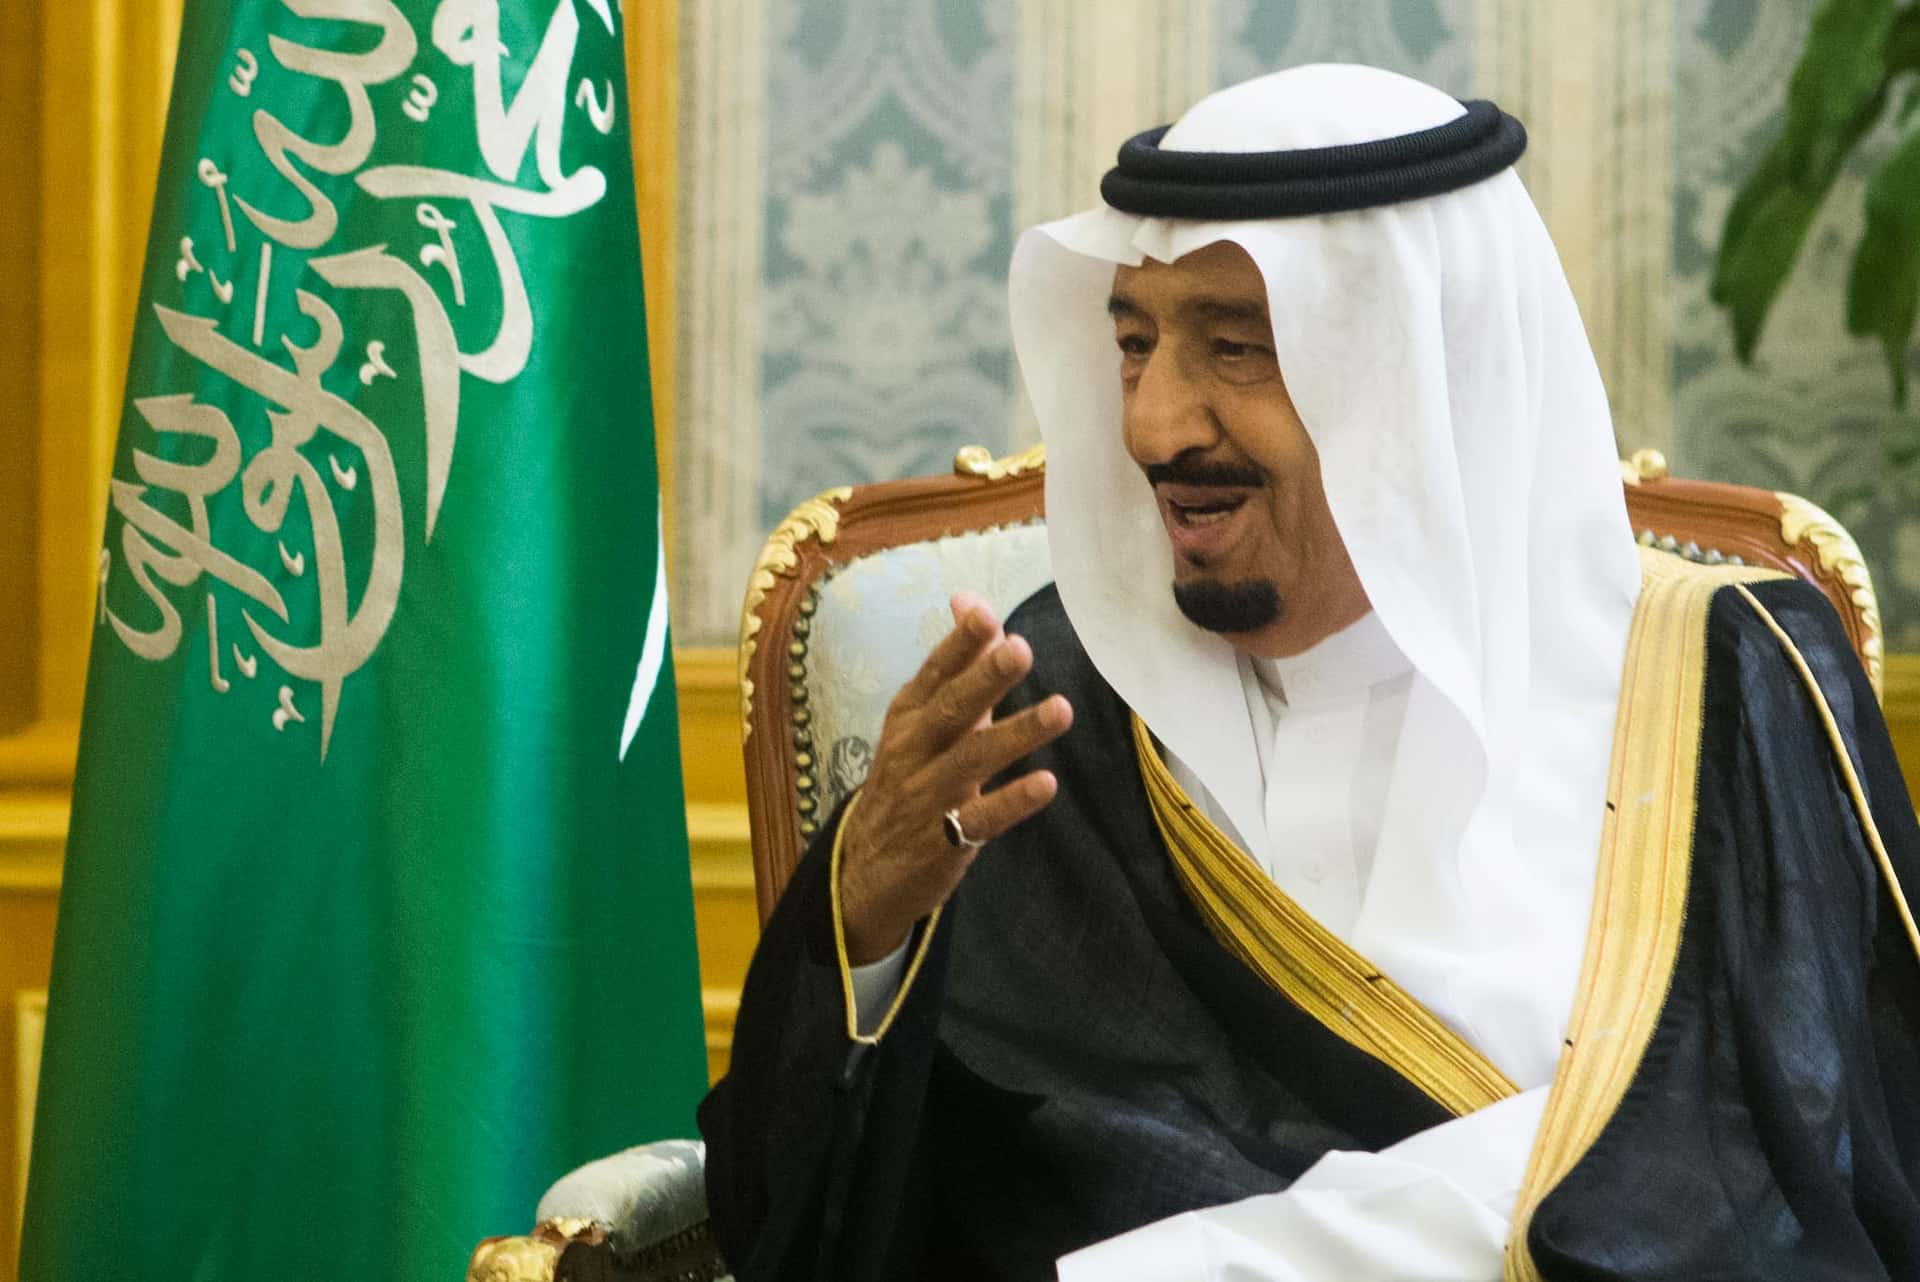
Salman bin Abdulaziz Al Saud rey de Arabia Saudí durante un encuentro oficial junto a la bandera saudí

Salman bin Abdulaziz Al Saud, rey de Arabia Saudí, durante un encuentro institucional. El reino saudí es uno de los principales actores del mercado energético mundial y uno de los mayores exportadores de petróleo.

Compartir en FacebookCompartir en X

El petróleo conserva una trayectoria descendente y la energía pierde tracción frente al resto de los activos, una combinación compatible con un entorno de menor presión inflacionaria. La señal importa porque el crudo funciona simultáneamente como materia prima, coste de producción y referencia para las expectativas sobre el ciclo de precios. Su retroceso añade argumentos a la narrativa desinflacionaria, aunque no permite concluir por sí solo que la inflación haya entrado en un régimen estructuralmente más benigno. Lo que ofrece el mercado es una evidencia parcial: el componente energético ha dejado de reforzar, al menos temporalmente, la tesis de inflación persistente.

También podría gustarte

Crudo sube, oro cae: la inflación parcial que cuestiona el mercado

Repsol cae 2,5% mientras el Ibex sube con fuerza

Petróleo cae -1.41% mientras Wall Street ignora la señal

La información disponible no incluye cotizaciones, variaciones porcentuales, fechas de referencia ni una causa contrastada para el descenso. Tampoco permite determinar si el movimiento procede de un deterioro de la demanda, una mayor disponibilidad de oferta, ajustes de posicionamiento o factores técnicos. Esa limitación obliga a separar el hecho observable de su interpretación. El hecho es la debilidad relativa del petróleo; la lectura es que dicha debilidad encaja con menores tensiones de precios. Convertir esa coincidencia en una relación causal cerrada sería excesivo, especialmente porque la inflación incorpora más componentes y fricciones que el coste inmediato de la energía.

El mecanismo financiero más directo opera mediante la transmisión del crudo a los costes energéticos, al transporte y a distintos procesos productivos. Si el descenso se mantiene y termina trasladándose a precios efectivos, reduce una fuente relevante de presión sobre las cadenas de costes. El impacto, sin embargo, no es instantáneo ni uniforme. Los contratos de suministro, las coberturas previas, los inventarios y los márgenes de intermediación pueden retrasar o amortiguar el ajuste. Por ello, una caída del petróleo puede coexistir durante un tiempo con lecturas de precios todavía resistentes sin que ambas señales sean necesariamente incompatibles.

Los efectos de segundo orden dependen de la persistencia. Una energía menos costosa puede aliviar gastos operativos y disminuir la necesidad de trasladar incrementos de costes al cliente final. También puede mejorar el margen de determinadas actividades intensivas en consumo energético, aunque ese beneficio no sería general ni automático. Si la debilidad del crudo refleja una demanda menos dinámica, el alivio de costes podría quedar compensado por menores volúmenes o menor capacidad de fijación de precios. La misma cotización admite, por tanto, dos interpretaciones financieras distintas: desinflación favorable por normalización de costes o desinflación asociada a pérdida de impulso económico.

La energía queda rezagada dentro del universo de activos, y esa divergencia merece una lectura propia. Una debilidad relativa prolongada indicaría que el mercado no está remunerando de igual forma la exposición al ciclo de materias primas. No obstante, el comportamiento relativo tampoco identifica la causa. Puede reflejar expectativas sobre consumo, cambios en la oferta, rotación de posiciones o una combinación de esos factores. Para que el mensaje desinflacionario gane calidad, sería preferible que el descenso no apareciera como un episodio aislado del crudo, sino como una pérdida de presión más amplia y persistente dentro del complejo energético.

Otro punto decisivo es la correlación entre petróleo e inflación. Esa relación puede intensificarse cuando las variaciones energéticas se trasladan con rapidez al conjunto de precios, pero también puede debilitarse cuando dominan otros componentes o cuando los movimientos del crudo son breves. Un petróleo descendente no garantiza, por tanto, lecturas de inflación igualmente descendentes. La tesis cobraría consistencia si ambas series mantuvieran una dirección compatible durante un periodo suficiente y si el alivio energético dejara de ser compensado por otras presiones. Se debilitaría si la inflación permaneciera resistente pese a nuevos mínimos del crudo.

El escenario de continuidad exige algo más que una sesión débil o un tramo puntual. Nuevos mínimos, rebotes incapaces de sostenerse y una menor fortaleza relativa de la energía reforzarían la señal. También sería relevante observar si el movimiento alcanza a distintas referencias y vencimientos, porque una caída limitada a un contrato puede contener distorsiones técnicas. La estructura temporal del mercado, el comportamiento de los inventarios y las señales de oferta y demanda ayudarían a distinguir entre presión coyuntural y cambio más duradero, aunque no se dispone aquí de datos contrastados sobre ninguna de esas variables.

El escenario alternativo sería una recuperación sostenida del crudo que deshiciera la secuencia descendente y devolviera presión al bloque energético. Un rebote aislado no invalidaría necesariamente la lectura, del mismo modo que una caída puntual tampoco la confirma. La invalidación requeriría una recuperación suficientemente persistente para alterar el comportamiento relativo de la energía o reactivar su transmisión a costes. También perdería fuerza la tesis si aparecieran nuevos mínimos sin continuidad en las lecturas de precios, porque eso demostraría que la correlación relevante se ha debilitado y que otros mecanismos dominan la dinámica inflacionaria.

Para el trading, la interpretación del movimiento incorpora fricciones adicionales. El vehículo utilizado puede no replicar exactamente el precio de referencia por diferencias entre contado y futuros, vencimientos, rollover, spreads y costes de ejecución. El apalancamiento amplifica además el impacto de rebotes bruscos dentro de una tendencia bajista, mientras que una liquidez desigual puede empeorar entradas y salidas. Estas fricciones son especialmente relevantes cuando se intenta convertir una señal macrofinanciera lenta en una operación de corto plazo. La debilidad del petróleo puede ser informativa sin ofrecer por sí sola un nivel de entrada, un objetivo o una relación riesgo-retorno definida.

Las variables centrales son, en consecuencia, la aparición de nuevos mínimos o rebotes sostenidos, la amplitud de la debilidad dentro de la energía y la evolución de la correlación entre crudo e inflación. Debe añadirse la persistencia del traslado a costes y la posibilidad de que un menor precio responda a una demanda más frágil. La señal actual ajusta la distribución de riesgos hacia una lectura menos inflacionaria y deja rezagada a la energía, pero sigue siendo un registro de mercado, no una predicción. Su valor dependerá de la continuidad, de la transmisión efectiva y de que señales posteriores no contradigan el mensaje inicial.

Compartir103Tweet65
El especulador

El especulador

Recomendado para ti

Crudo sube, oro cae: la inflación parcial que cuestiona el mercado

por El especulador
04/11/2026
0
Alexander Novak viceprimer ministro de Rusia y responsable de política energética durante un acto institucional

El avance del petróleo sin acompañamiento del oro sugiere una presión inflacionaria limitada al componente energético, no una señal generalizada.

Leer másDetails

Repsol cae 2,5% mientras el Ibex sube con fuerza

por El especulador
03/11/2026
0
Gasolinera y estación de servicio Repsol en Torreblanca (Castellón)

Repsol cede un 2,5% pese al rally del Ibex, prueba de que la fortaleza bursátil española es selectiva y no uniforme.

Leer másDetails

Petróleo cae -1.41% mientras Wall Street ignora la señal

por El especulador
29/10/2026
0
Buques mercantes y petroleros navegan por el estrecho de Ormuz, en una imagen representativa del comercio marítimo, la energía y la geopolítica global.

El desplome del crudo frente al rally bursátil anticipa una desconexión que los inversores no deberían descartar como ruido.

Leer másDetails

Petróleo se hunde, oro plano: la inflación pierde urgencia

por El especulador
28/10/2026
0
Barril de petróleo con el nombre IBEX que simboliza el impacto del precio del crudo en la bolsa española

La caída del crudo junto a un oro casi plano y bonos firmes sugiere que el mercado descarta presión inflacionaria inminente.

Leer másDetails

Petróleo y bonos suben a la vez: la narrativa inflacionaria pierde fuerza

por El especulador
15/10/2026
0
Bombas extractoras de petróleo en un campo petrolero que simbolizan la producción de crudo y los mercados energéticos

USO y TLT suben juntos el 15 de octubre, una anomalía que sugiere que el mercado no teme una inflación inducida por el crudo.

Leer másDetails

Noticias relacionadas

Christine Lagarde durante una intervención en el Parlamento Europeo

Ormuz fija el precio del dinero en Europa y Fráncfort solo lo ratifica

10/09/2026
Bloques de madera formando las palabras Interest Rates, símbolo de los tipos de interés y la política monetaria

IPC español al 4,9% presiona al BCE antes del 29 de octubre

15/10/2026

NVDA y TSLA caen más de 3% mientras MSFT y AAPL lideran el rally

06/11/2026

Explorar por categoría

  • Acciones Asia
  • Acciones España
  • Acciones Europa
  • Acciones USA
  • Banca IBEX 35
  • Bonos
  • Criptomonedas
  • DAX 40
  • Dividendos
  • Divisas
  • Dow Jones
  • Economía
  • Energía IBEX 35
  • Eurostoxx 50
  • Evergreen
  • FTSE 100 (Footsie)
  • Ganadería
  • Geopolítica
  • Gestión del Riesgo
  • IA
  • IBEX 35
  • Inmobiliaria IBEX 35
  • Inversión
  • KOSPI
  • Macro
  • Materias primas
  • Mercados
  • Nasdaq
  • Nikkei 225
  • Otras
  • Portada
  • Price Action y Liquidez
  • Psicología del trading
  • Pulso de mercado
  • Renta fija pública
  • S&P 500
  • Salud/Biotech IBEX 35
  • Shanghai Composite
  • Tipos de interés
  • Trading Premium

QUIÉNES SOMOS

El Especulador es un diario de mercados centrado en bolsa, macro y trading. Publicamos análisis, contexto y lectura de mercado para que el lector entienda mejor lo que ocurre y pueda tomar decisiones con más criterio e información.

Leer más →

ZONAS PREMIUM

Accede a nuestras áreas premium especializadas para seguir el mercado con una visión más práctica y estructurada.

Trading →
Inversión →
Macro →

CONTACTO

Email
info@elespeculador.com
Posición editorial
Nuestra posición sobre la especulación →
Política editorial
Criterios, enfoque y principios del medio →
  • Aviso legal
  • Condiciones de uso
  • Política de privacidad
  • Política de cookies
Aviso sobre cookies y condiciones legales

Utilizamos cookies y tecnologías similares para mejorar tu experiencia de navegación, analizar el tráfico del sitio y personalizar el contenido. Puedes aceptar todas, rechazarlas o configurar tus preferencias. 

AVISO LEGAL: El contenido publicado en El especulador tiene un carácter exclusivamente informativo y educativo. No constituye asesoramiento financiero, legal ni fiscal, ni representa una recomendación de inversión. Las decisiones que tomes basándote en esta información son de tu exclusiva responsabilidad. Puedes consultar nuestro Aviso Legal.

Funcional Siempre activo
El almacenamiento o acceso técnico es estrictamente necesario para el propósito legítimo de permitir el uso de un servicio específico explícitamente solicitado por el abonado o usuario, o con el único propósito de llevar a cabo la transmisión de una comunicación a través de una red de comunicaciones electrónicas.
Preferencias
El almacenamiento o acceso técnico es necesario para la finalidad legítima de almacenar preferencias no solicitadas por el abonado o usuario.
Estadísticas
El almacenamiento o acceso técnico que es utilizado exclusivamente con fines estadísticos. El almacenamiento o acceso técnico que se utiliza exclusivamente con fines estadísticos anónimos. Sin un requerimiento, el cumplimiento voluntario por parte de tu proveedor de servicios de Internet, o los registros adicionales de un tercero, la información almacenada o recuperada sólo para este propósito no se puede utilizar para identificarte.
Marketing
El almacenamiento o acceso técnico es necesario para crear perfiles de usuario para enviar publicidad, o para rastrear al usuario en una web o en varias web con fines de marketing similares.
  • Administrar opciones
  • Gestionar los servicios
  • Gestionar {vendor_count} proveedores
  • Leer más sobre estos propósitos
Ver preferencias
  • {title}
  • {title}
  • {title}
Sin resultado
Ver todos los resultados
  • Portada
  • Bolsa
    • Ver todo Bolsa
    • España
    • Europa
    • Estados Unidos
    • Japón
    • Resto mercados
  • Mercados
    • Ver todo Mercados
    • Índices
      • IBEX 35
      • DAX 40
      • EUROSTOXX 50
      • S&P 500
      • Nasdaq 100
      • FTSE 100 (Footsie)
      • NIKKEI 225
      • Latinoamérica
    • Divisas
    • Materias primas
    • Renta fija
  • Macro
  • Trading
  • Inversión
  • Geopolítica

© 2026 El Especulador