El BCE elevó ayer los tres tipos oficiales en 25 puntos básicos. La facilidad de depósito queda en el 2,50% con efectos desde el 16 de septiembre, segunda subida desde que el ciclo arrancó en junio.
Nadie se sorprendió. La decisión llevaba semanas descontada y no movió una cotización. Lo que movió la sesión fue el Brent, que llegó a tocar los 105,84 dólares por barril, máximo desde mayo, y devolvió casi toda la subida antes del cierre americano.
Fráncfort ha dejado de fijar el precio marginal del dinero europeo. Lo fija la ruta de los petroleros que cruzan el estrecho de Ormuz, y el Consejo de Gobierno se limita a ponerle fecha y sello.
El Consejo ratifica el precio que el euríbor ya había fijado
El euríbor a doce meses cerró el miércoles en el 3,140%, sexto repunte en siete jornadas. Un día antes de la reunión ya cotizaba por encima del tipo que el BCE iba a aprobar.
El exceso de liquidez mantiene los tipos a un día pegados al depósito. El plazo a doce meses, en cambio, recoge lo que el mercado espera de las próximas reuniones. Que el euríbor rebase en sesenta puntos básicos el tipo recién aprobado no significa que anticipara la decisión de ayer: significa que ya está cobrando las siguientes.
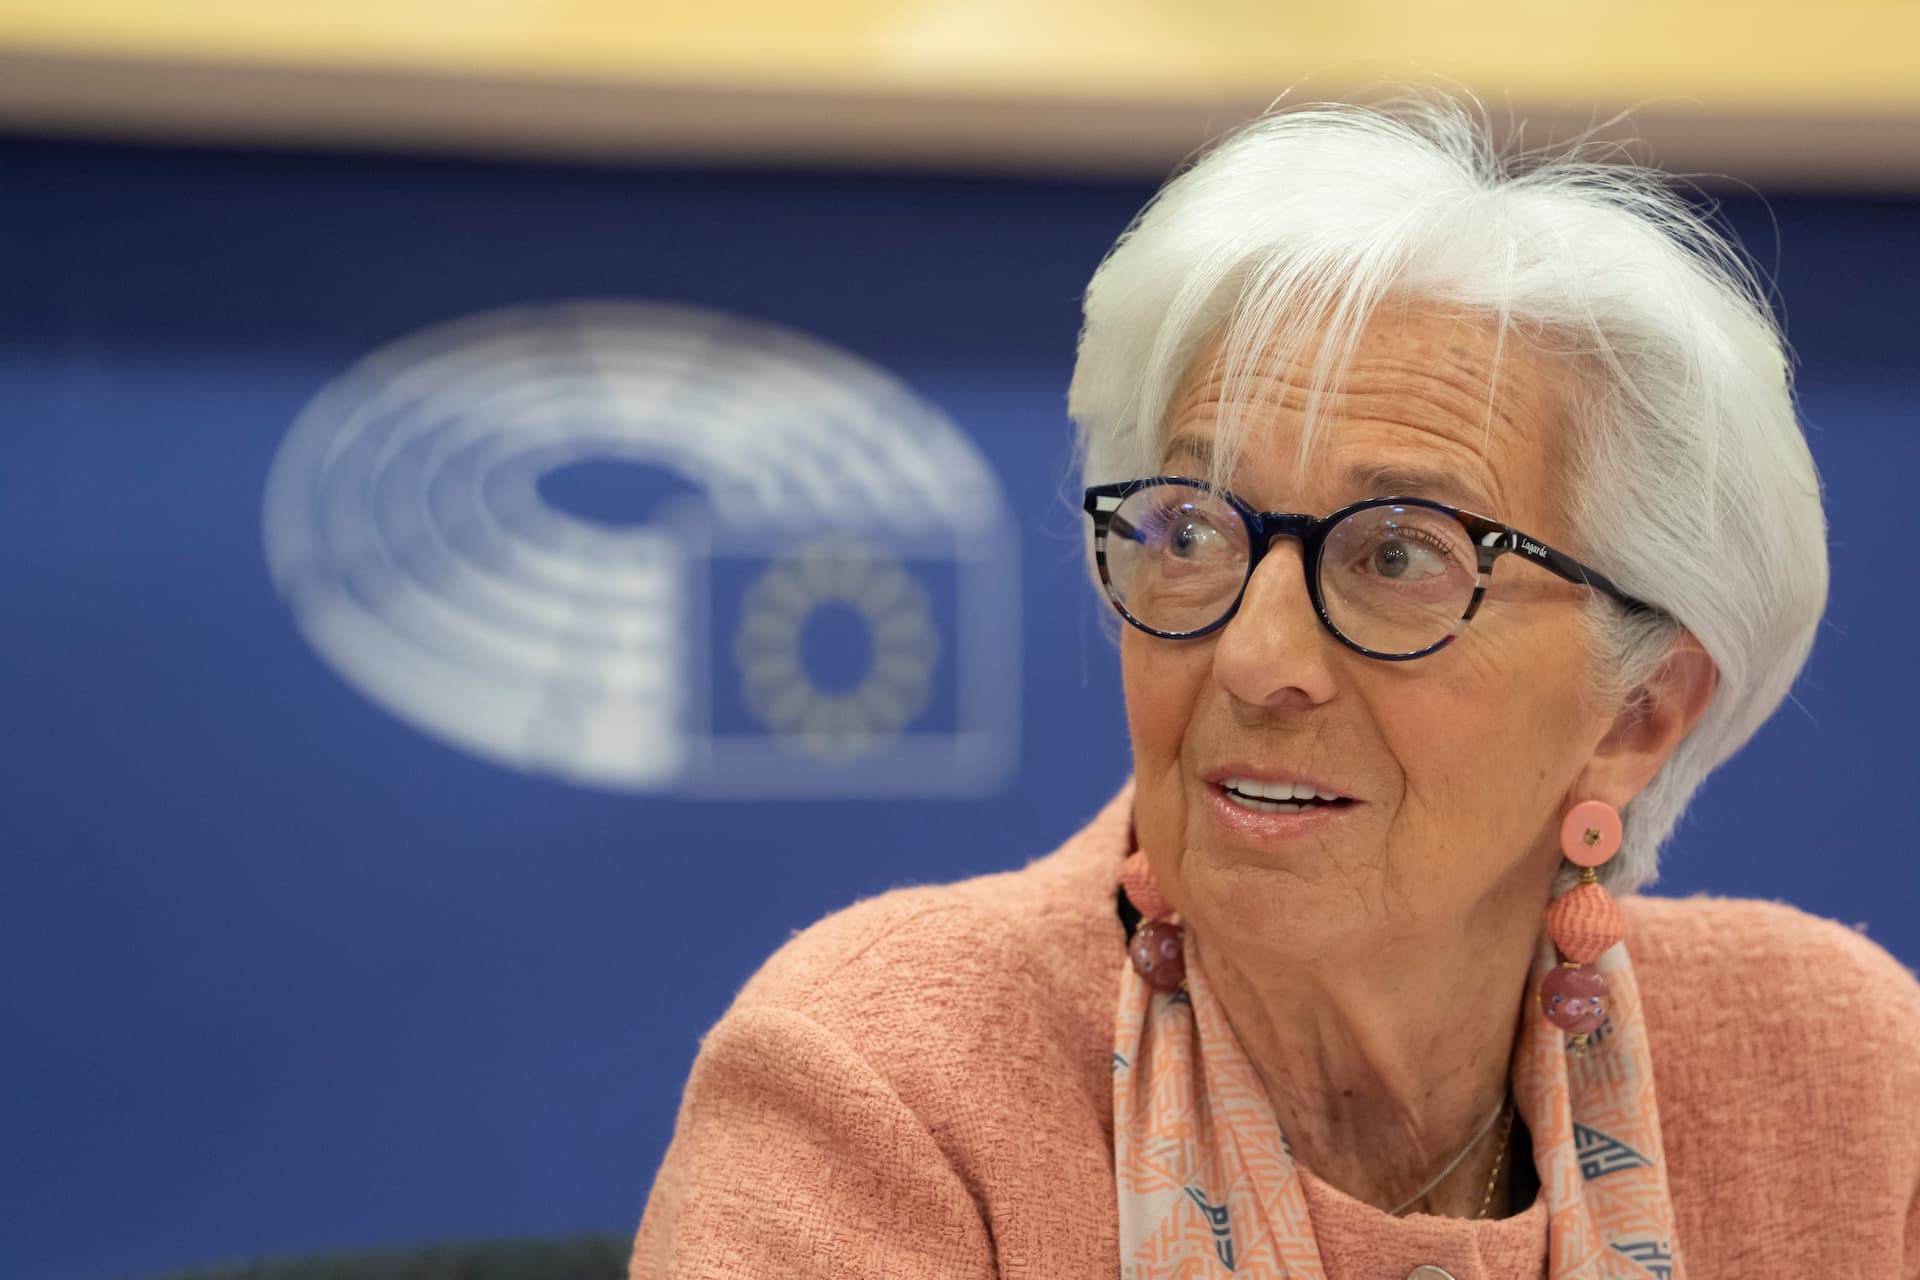
Lagarde retiró además la referencia que el Consejo llevaba meses invocando. Preguntada por el nivel neutral, la presidenta del BCE contestó que en las circunstancias actuales no le concede gran importancia. Un banco central que aparta su propia brújula reconoce que había dejado de señalar.
El tipo terminal que cotiza el mercado es un pronóstico sobre el crudo
PIMCO sitúa en torno al 3,25% el tipo terminal que descuenta el mercado. Son tres subidas más de las que el BCE no ha prometido ninguna: el comunicado esquiva cualquier senda y repite el enfoque reunión a reunión.
La brecha no mide desconfianza hacia Lagarde. Las proyecciones del equipo técnico se levantan sobre una senda supuesta del petróleo, y basta revisarla al alza para que la inflación proyectada suba sola, sin que nadie en Fráncfort cambie de criterio. Quien compra ese 3,25% no está pronosticando al Consejo de Gobierno. Está pronosticando el estrecho.
El depósito no llegará al 3% en este ciclo. La restricción de crecimiento se activa antes que la tercera subida: el propio BCE proyecta un avance del PIB de la eurozona del 0,8% para 2026 y admite que los riesgos sobre la actividad apuntan a la baja.
Arabia Saudí bombea menos y el problema sale de la ruta
Hasta esta semana el sobrecoste vivía en el transporte. Flete, seguro de casco y prima de guerra encarecían el barril que llegaba a puerto sin retirar uno solo del yacimiento.
Estados Unidos destruyó el martes cinco petroleros iraníes. Los analistas de Monex atribuyen parte del salto posterior del Brent a algo distinto: una producción saudí en su nivel más bajo desde 1990.
De esa diferencia depende cuánto dura el shock. Un recargo de ruta desaparece en cuestión de días en cuanto el tránsito se reanuda. Un barril que no se extrae, no. El crudo perdió por la tarde casi todo el máximo de la mañana porque lo que se está pagando es riesgo de titular, no un balance de oferta verificado.
Conviene recordar cómo terminó la vez anterior. La prima que el otoño de 1990 levantó sobre el crudo aguantó meses de escalada verbal y se deshizo de golpe el 17 de enero de 1991, el día que empezó la campaña aérea sobre Irak. Cayó cuando se resolvió la incertidumbre militar, no cuando terminó la guerra.
El hipotecado español paga la prima de guerra en su revisión anual
El parque hipotecario español sigue mayoritariamente ligado al tipo variable. Cada revisión anual traslada a la cuota de una familia un precio que se fija a nueve mil kilómetros, en el Golfo Pérsico.
El contagio a los precios finales ya ha dejado su primera prueba. Inditex cerró el semestre con el margen bruto cuarenta puntos básicos por encima del mismo periodo de 2025, en plena escalada de costes logísticos. La compañía europea con más capacidad para fijar precios no absorbió el shock: lo repercutió y salió ganando.
Lagarde describió ayer los efectos de segunda ronda sobre precios y salarios como un riesgo que podría resultar más intenso de lo previsto. Óscar García Maceiras los tiene contabilizados desde el 31 de julio.
Dentro del Ibex, la misma subida se cobra en dos signos. Cada 25 puntos básicos de euríbor engorda el margen de intereses de la banca y estrecha el de las socimis, cuyo negocio consiste justamente en la distancia entre la renta que cobran del alquiler y el tipo al que refinancian. El BCE no mueve el índice. Lo rota por dentro.
Señales operativas
Primer gatillo, el IPC estadounidense de agosto que se publica hoy, con el bono a diez años ya en el 4,91% tras los precios de producción de ayer. Si la subyacente supera lo previsto, la Reserva Federal tendrá servida la subida del miércoles y el tramo largo americano arrastrará al europeo por correlación de duración. Si se queda contenida, la senda que cotiza el euríbor se rebaja sola.
Segundo gatillo, Ormuz. Una reapertura verificada del tránsito deshace el recargo de flete, deja sin argumento el 3,25% terminal y gira el Ibex por dentro, con la banca cediendo y las socimis recuperando. Un cierre que se prolongue con nuevos ataques a buques convierte el sobrecoste en estructural y mantiene viva la reunión de diciembre.
Tercer gatillo, la negociación colectiva. Si los convenios que se firmen este otoño en España y Alemania incorporan la energía a sus cláusulas de revisión, el shock deja de ser un nivel y pasa a ser una tasa, y el Consejo pierde la opción de pausar. Si los salarios pactados se quedan por debajo del IPC, el 2,50% se parecerá mucho al techo.
Qué desharía la subida que el mercado descuenta
Dos hechos tumbarían esta lectura. Una reapertura verificada de Ormuz que devuelva el Brent bien por debajo de los tres dígitos, porque entonces el 2,50% será el techo y no la primera parada. Y una subyacente estadounidense claramente inferior al consenso, que devolvería el debate a las bajadas antes de que acabe el año.
Lo que traería compradores de vuelta a la deuda europea a largo plazo es igual de concreto: unas proyecciones de diciembre que rebajen la senda supuesta del petróleo, y un Consejo de Gobierno dispuesto a ponerle número al tipo terminal.
Qué vigilar a continuación
Hoy, IPC estadounidense de agosto. El miércoles decide la Reserva Federal y el viernes 18 el Banco de Japón, última gran autoridad monetaria que sostiene una política acomodaticia frente a un crudo de tres dígitos.
El domingo 20 vota Berlín. El 4 de octubre vuelve a reunirse la OPEP+, con la brecha entre cuotas asignadas y bombeo real convertida ya en su principal problema interno.
Fráncfort decide el tipo. El Golfo decide cuántos.