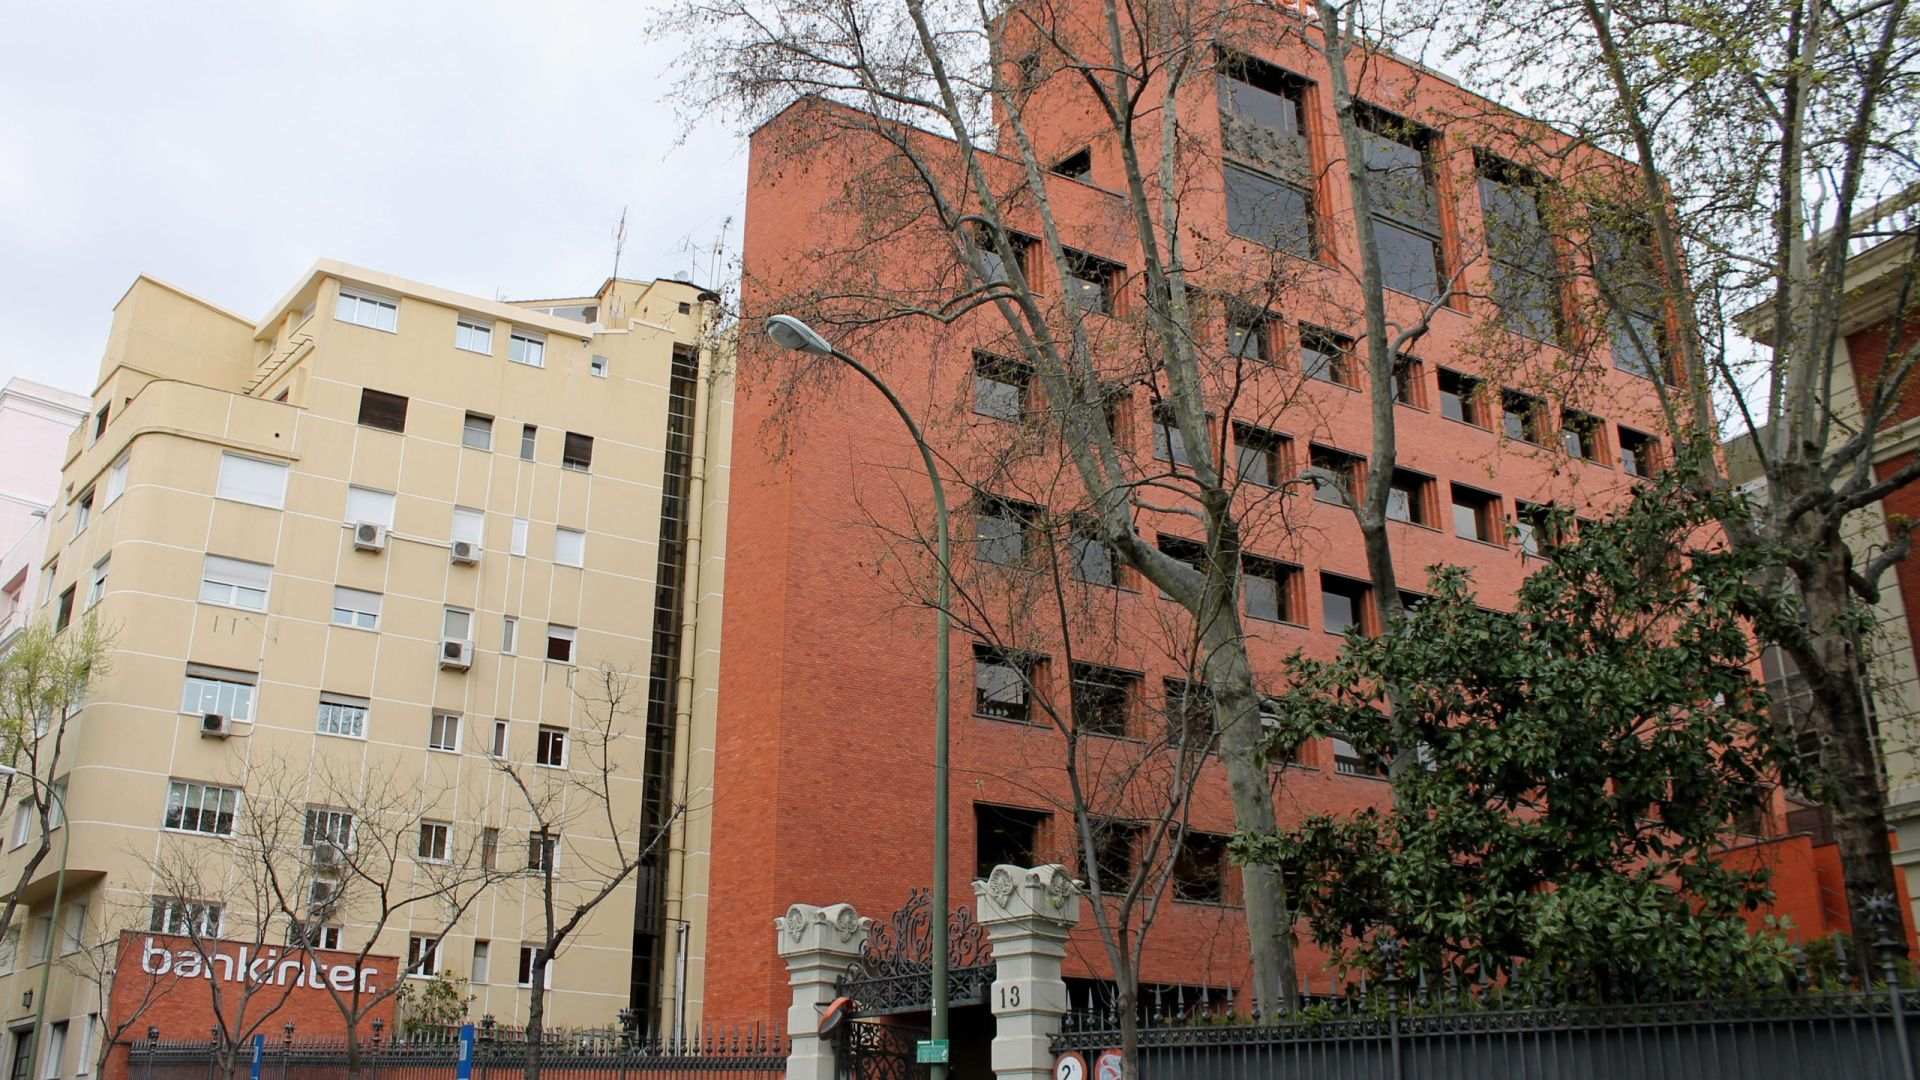
Bankinter inaugura el jueves 22 de octubre la temporada de resultados de la gran banca española con un beneficio de nueve meses que el consenso sitúa entre 897 y 904 millones de euros, un avance de entre el 10% y el 12%. El dato llega cargado de un matiz que el mercado parece pasar por alto: UBS identifica precisamente a Bankinter, junto a Unicaja, como las entidades menos expuestas a la repreciación del margen de intereses por tipos, mientras sitúa a CaixaBank y Sabadell en el extremo opuesto. Que el banco que abre la semana sea el menos beneficiado por el ciclo de tipos no es un detalle menor para interpretar lo que viene después.
Los hechos confirmados son varios. Bankinter presenta cuentas el jueves 22 de octubre, con un beneficio de nueve meses estimado por el consenso recogido por El Boletín y elEconomista entre 897 y 904 millones de euros. Es el primer trimestre que recoge de lleno las dos subidas de 25 puntos básicos del BCE de junio y septiembre, con el euríbor por encima del 3% desde septiembre. RBC mantiene recomendación de sobreponderar Bankinter con precio objetivo de 16 euros. Renta 4 estima un crecimiento medio del margen de intereses del 8,2% interanual para la banca del Ibex en el trimestre, cifra que debe tratarse como estimación de una casa de análisis, no como dato cerrado.
La clave está en leer estos elementos en conjunto y no de forma aislada. Si Bankinter, el banco menos sensible a tipos según UBS, publica un margen de intereses plano o modesto el jueves, ese resultado no debería proyectarse mecánicamente sobre CaixaBank o Sabadell, cuya exposición a la repreciación es estructuralmente mayor. El riesgo para el inversor es precisamente ese: que la primera cifra de la temporada contamine la percepción sobre el resto del sector antes de que las entidades realmente apalancadas a tipos hayan publicado. La secuencia temporal, con CaixaBank el día 30, justo después del BCE, añade una capa adicional de sensibilidad a ese desfase informativo.
En la sesión del lunes 19 de octubre, el mercado no hizo esa distinción. A media sesión, Bankinter cedía un 1,48% hasta 15,005 euros, CaixaBank un 1,59% hasta 11,73 euros y Sabadell un 1,85% hasta 3,553 euros, según datos de Bolsamanía. La venta fue prácticamente uniforme pese a los perfiles distintos de exposición a tipos. Para Bankinter, los 15 euros actúan como referencia técnica inmediata, con el precio objetivo de 16 euros de RBC marcando el recorrido que el bróker sigue viendo pese al retroceso reciente del valor.
El mecanismo de transmisión apunta directamente a la banca cotizada del Ibex. Si la corrección del lunes responde a un reposicionamiento previo a resultados más que a un deterioro de fundamentales, los valores con mayor beta a tipos, CaixaBank y Sabadell, serían los primeros en recoger cualquier sorpresa positiva en margen de intereses cuando publiquen. Santander añade una variable propia: el presupuesto británico del 28 de octubre podría endurecer el recargo fiscal a la banca en Reino Unido, mercado que aportó 725 millones de los 7.328 millones de beneficio ordinario del grupo en el primer semestre, una cifra que conviene vigilar sin darla por cerrada hasta conocer el contenido final del presupuesto.
El patrón de que el mercado trate al sector bancario como bloque homogéneo ante resultados, pese a perfiles de sensibilidad a tipos claramente diferenciados, no es inédito en ciclos de subidas previos del BCE. La dispersión entre entidades suele aflorar solo después de que varias hayan publicado y el consenso pueda comparar cifras reales frente a estimaciones. Hasta entonces, la correlación entre cotizaciones bancarias tiende a ser más alta de lo que justificarían sus balances, lo que abre una ventana de valor relativo para quien distingue entre exposición real y percepción de bloque.
La confirmación de esta lectura pasaría por varios elementos observables en los próximos días. Primero, que Bankinter publique efectivamente un margen de intereses contenido el jueves, en línea con su menor sensibilidad a tipos. Segundo, que CaixaBank y Sabadell, al publicar, muestren una aceleración del margen de intereses más próxima al 8,2% interanual que estima Renta 4 para el conjunto del sector. Tercero, que el BCE del 29 de octubre no introduzca un mensaje de pausa prolongada que anticipe el fin del ciclo de repreciación antes de que esas entidades capturen plenamente las subidas de junio y septiembre.
La idea falla en dos frentes concretos. Si el BCE señala el 29 de octubre una pausa prolongada, posiblemente condicionada por el frente político francés, el margen de repreciación pendiente en CaixaBank y Sabadell perdería buena parte de su recorrido antes de materializarse en resultados. El segundo riesgo es más silencioso: según Renta 4, el coste de los depósitos se traslada de inmediato a la cuenta de resultados, de modo que si esa repreciación del pasivo avanza más rápido que la del crédito, la ventaja teórica de CaixaBank y Sabadell se diluiría en el propio trimestre, igualando de facto su comportamiento al de Bankinter.
El escenario central contempla que Bankinter confirme el jueves un crecimiento de beneficio en línea con el consenso pero con un margen de intereses moderado, coherente con su menor exposición a tipos, mientras CaixaBank y Sabadell muestran al publicar una aceleración más visible de ese mismo margen, abriendo una divergencia que el mercado aún no ha incorporado en precio tras la venta uniforme del lunes. El escenario alternativo es que el BCE enfríe expectativas el día 29 o que el coste de los depósitos erosione la repreciación antes de que esas cuentas vean la luz, en cuyo caso la distinción entre perfiles de sensibilidad a tipos perdería relevancia práctica y el sector volvería a cotizar como bloque homogéneo, sin que la divergencia llegue a materializarse en resultados ni en cotización.
La agenda inmediata concentra varios catalizadores con fecha concreta. El jueves 22 de octubre, Bankinter publica resultados y marca el primer dato real de la temporada. El miércoles 28 de octubre, el presupuesto británico puede alterar la fiscalidad bancaria con impacto directo en Santander. El jueves 29 de octubre, el BCE celebra su reunión de política monetaria, con el frente político francés como riesgo para el tono del mensaje. El viernes 30 de octubre, CaixaBank publica resultados justo después de conocerse la decisión del BCE, en la fecha más sensible de todo el calendario para contrastar si la divergencia de apalancamiento a tipos identificada por UBS se confirma en cifras reales. Los 15 euros en Bankinter y los 16 de objetivo de RBC son las referencias técnicas a vigilar en paralelo.