El Brent ha caído hacia la zona de 86 dólares por barril durante varias sesiones de descenso, después de que Irán reconociera la reanudación de contactos con Omán sobre el estrecho de Ormuz. La reacción refleja una reducción rápida de la prima geopolítica, pero no confirma que el suministro haya recuperado su normalidad. El tránsito de buques de materias primas por el paso estratégico se encuentra en mínimos de tres meses. La divergencia que ordena ahora el mercado es clara: la diplomacia avanza en las cotizaciones mucho antes de hacerlo en los seguros, los contratos de carga y las rutas marítimas.
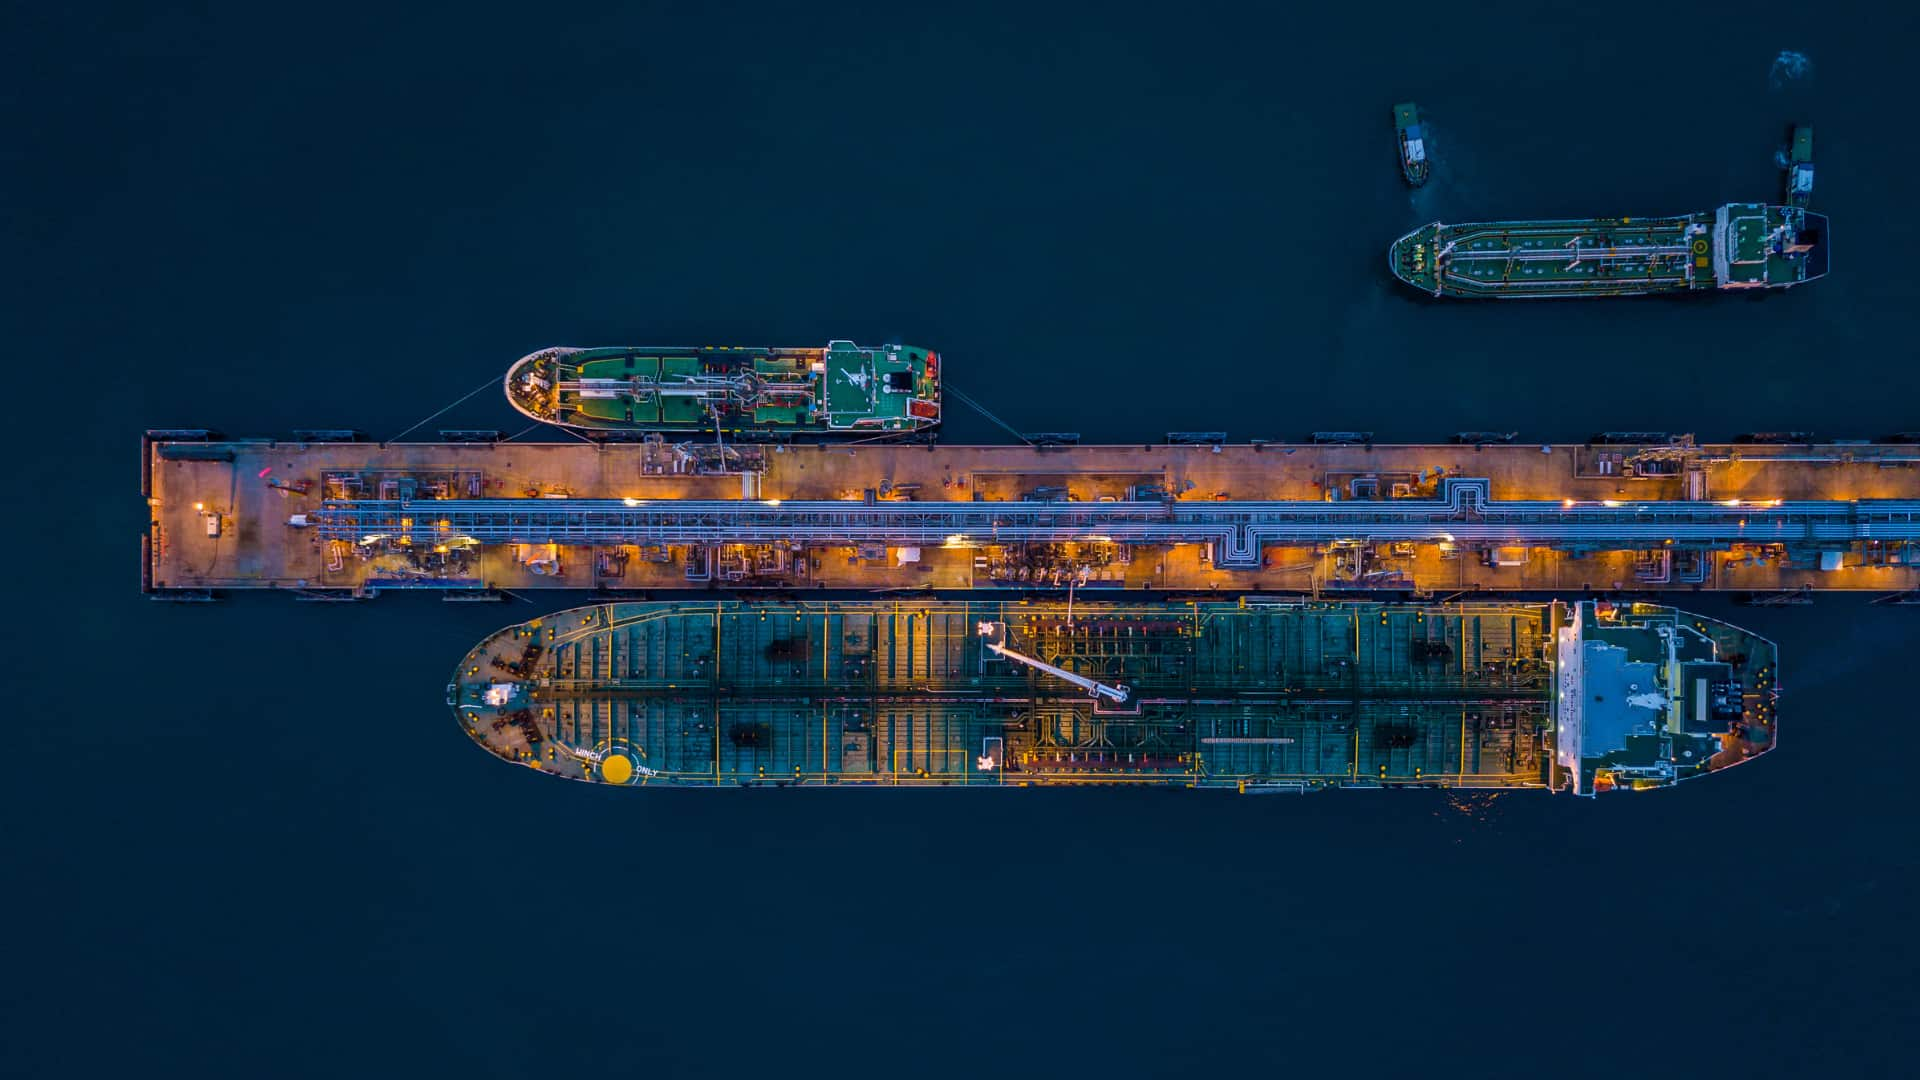
La señal física más reveladora procede de QatarEnergy. La compañía ha empezado a ofrecer cargamentos de crudo mediante transferencias de barco a barco fuera de Ormuz, una solución inédita en este episodio que permite sortear parte de la congestión. No es todavía una prueba de reapertura, sino una adaptación al bloqueo. Los productores están construyendo circuitos logísticos alternativos porque no pueden asumir que las conversaciones vayan a devolver de inmediato la seguridad operativa. Tampoco se conoce un mecanismo verificable de tránsito acordado entre Teherán y Mascate. Mientras falte, el descenso del Brent seguirá descansando más en expectativas que en barriles desplazados con normalidad.
El mecanismo financiero comienza en la capacidad efectiva de transporte. Un barril extraído en el Golfo pierde valor económico si necesita una ruta más larga, una transferencia adicional o una cobertura de seguro más costosa. Cada jornada extra de navegación mantiene ocupado al petrolero, reduce la oferta disponible de buques y sostiene los fletes. Esa tensión puede ensanchar la diferencia entre el precio de referencia y el coste real de abastecimiento para una refinería. También alcanza al gas natural licuado y a los productos refinados, que compiten por infraestructuras, cobertura y capacidad marítima. Por eso un Brent más bajo no implica necesariamente un alivio equivalente e inmediato para combustibles y electricidad.
Las sanciones estadounidenses añaden otra capa de fricción. Las nuevas medidas contra entidades y buques iraníes obligan a compradores, bancos y aseguradoras a evaluar no solo la viabilidad comercial de cada operación, sino también su posible exposición al sistema sancionador de Washington. El cumplimiento normativo puede retrasar pagos, limitar contrapartes y encarecer la financiación incluso cuando exista una ruta físicamente disponible. Al mismo tiempo, Estados Unidos ha evitado por ahora las medidas más agresivas contra grandes bancos chinos. Esa cautela mantiene abierta una vía negociadora, aunque no elimina la incertidumbre jurídica que rodea a las cargas vinculadas con Irán.
La corrección del petróleo favorece en principio a importadores como Europa, India y Japón. Reduce la factura energética, mejora la balanza comercial y modera parte de la presión inflacionista. El efecto puede llegar con retraso si persisten fletes altos, primas de seguro elevadas o cuellos de botella en refinados. Para los productores del Golfo, una recuperación de volumen podría compensar precios unitarios más bajos. Las navieras afrontan una relación menos lineal: la normalización recortaría tarifas extraordinarias, pero permitiría rotaciones más eficientes y un mejor uso de la flota. Para los bancos centrales, el alivio amplía el margen de actuación, aunque la inflación energética final depende de que la mejora alcance toda la cadena.
El escenario central es una apertura gradual y parcial. Bastaría para aliviar al Brent y reducir parte de la volatilidad, pero no para devolver de inmediato los costes logísticos a los niveles anteriores a la guerra. La tesis ganaría consistencia si Irán y Omán anuncian reglas de tránsito comprobables, los cruces de buques aumentan durante varias semanas y las primas de seguro comienzan a descender. También sería relevante que las transferencias offshore dejaran de ser una necesidad estructural. En ese caso, el mercado físico empezaría a validar lo que ya anticipan los futuros. Hasta entonces, cualquier continuidad bajista conserva un punto débil: la escasez de evidencia operativa.
La lectura se deterioraría si las conversaciones se estancan, si Teherán responde militarmente a las sanciones o si el número de cruces continúa descendiendo. Un fracaso diplomático obligaría a reconstruir con rapidez una prima geopolítica que acaba de comprimirse, con movimientos potencialmente violentos tanto en el crudo como en los fletes y las coberturas. Las variables decisivas no son los titulares aislados, sino el tráfico real, las tarifas marítimas, los seguros, las condiciones iraníes, las transferencias fuera del estrecho y la aplicación de las sanciones. La confirmación llegará cuando los petroleros vuelvan de forma sostenida. Mientras eso no ocurra, los 86 dólares expresan una apuesta diplomática, no el final de la crisis de suministro.