El especulador
  • Portada
  • Bolsa
    • Ver todo Bolsa
    • España
    • Europa
    • Estados Unidos
    • Japón
    • Resto mercados
  • Mercados
    • Ver todo Mercados
    • Índices
      • IBEX 35
      • DAX 40
      • EUROSTOXX 50
      • S&P 500
      • Nasdaq 100
      • FTSE 100 (Footsie)
      • NIKKEI 225
      • Latinoamérica
    • Divisas
    • Materias primas
    • Renta fija
  • Macro
  • Trading
  • Inversión
  • Geopolítica
Sin resultado
Ver todos los resultados
PREMIUM
El especulador
  • Portada
  • Bolsa
    • Ver todo Bolsa
    • España
    • Europa
    • Estados Unidos
    • Japón
    • Resto mercados
  • Mercados
    • Ver todo Mercados
    • Índices
      • IBEX 35
      • DAX 40
      • EUROSTOXX 50
      • S&P 500
      • Nasdaq 100
      • FTSE 100 (Footsie)
      • NIKKEI 225
      • Latinoamérica
    • Divisas
    • Materias primas
    • Renta fija
  • Macro
  • Trading
  • Inversión
  • Geopolítica
Sin resultado
Ver todos los resultados
El especulador
Sin resultado
Ver todos los resultados
Inicio KOSPI

Nvidia rompe otro techo, pero Wall Street empieza a mirar menos las ventas y más la rentabilidad de la IA

La guía vuelve a elevar el listón mientras el mercado pasa de preguntar cuánto puede crecer Nvidia a cuánto retorno deja ese crecimiento.

por Federico Ferreres
27/08/2026
en KOSPI, Nikkei 225, Portada
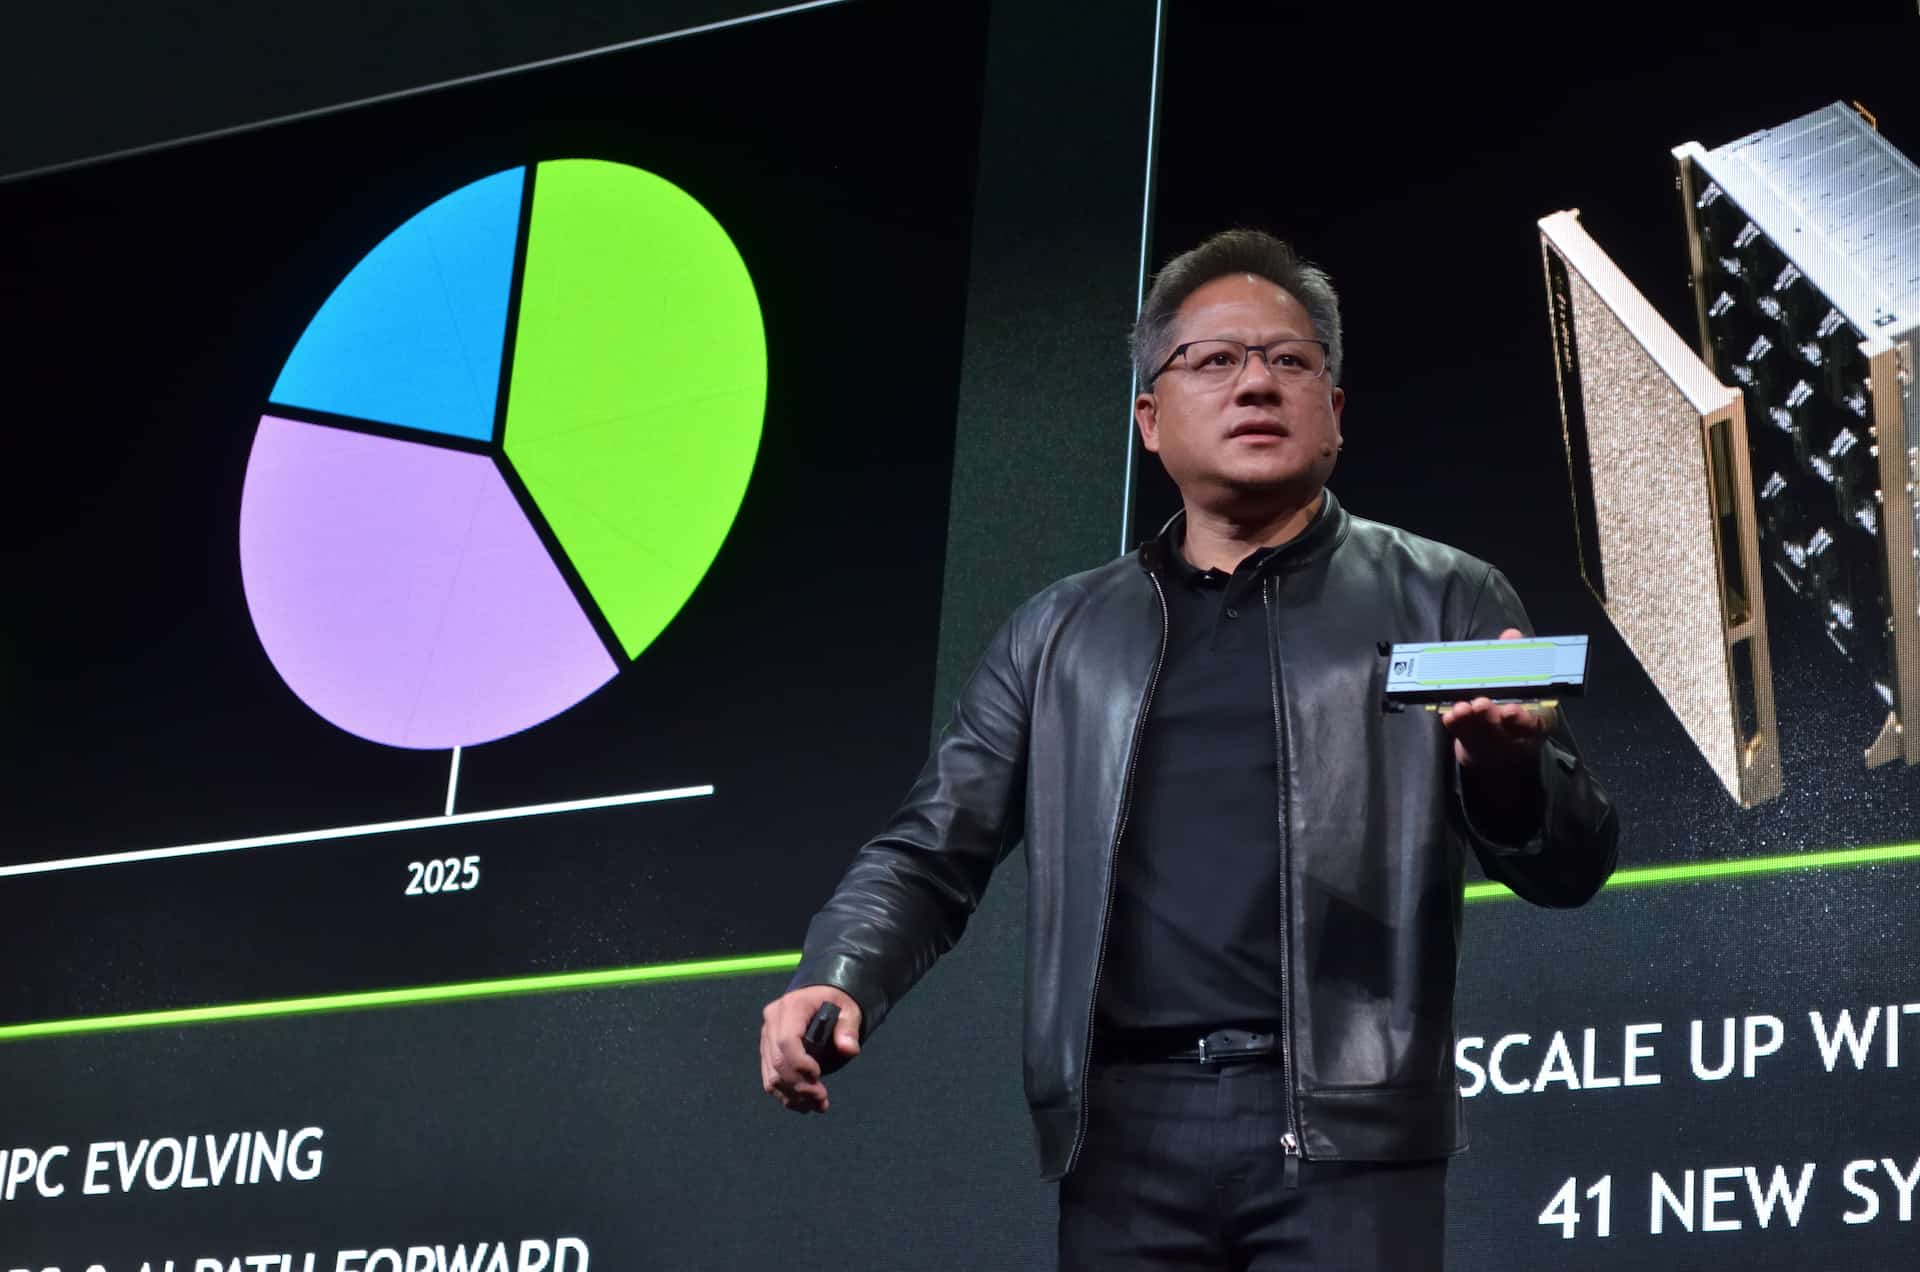
Jensen Huang director ejecutivo de NVIDIA durante una presentación sobre tecnología e inteligencia artificial

Jensen Huang director ejecutivo de NVIDIA durante una presentación sobre tecnología e inteligencia artificial

Compartir en FacebookCompartir en X

Nvidia ha vuelto a superar las expectativas y el primer mensaje es incontestable: la demanda de infraestructura para inteligencia artificial continúa creciendo a una escala extraordinaria. Los ingresos trimestrales alcanzaron los 96.220 millones de dólares y el negocio de centros de datos se acercó a los 89.000 millones.

También podría gustarte

El Nasdaq rebaja a la Fed mientras Bailey ata su siguiente subida a Ormuz

Texas releva a la Fed como tasa de descuento y el Ibex pasa la factura a ACS

El Congreso demócrata abarata el Treasury mientras Eurostat sella la subida del BCE

La guía eleva todavía más el listón. La compañía espera alrededor de 108.000 millones de dólares de ingresos para el próximo trimestre, por encima de lo que descontaba el mercado.

Pero el centro de la discusión se está desplazando. Nvidia ya ha demostrado que puede vender cantidades extraordinarias de tecnología. Ahora Wall Street quiere saber cuánto beneficio será capaz de generar todo el capital movilizado para comprarla.

El crecimiento sigue desbordando las comparaciones

Pocas compañías pueden alcanzar este tamaño y continuar creciendo a semejante velocidad. Nvidia conserva una posición central en la construcción de infraestructura para IA y la demanda de aceleradores, redes y sistemas completos sigue alimentando un ciclo que se extiende mucho más allá de los semiconductores.

La ampliación del acuerdo con Amazon Web Services refuerza esa lectura. El despliegue previsto de otros dos millones de GPU durante 2027 y 2028 muestra hasta qué punto los grandes proveedores de nube continúan comprometiendo capital para ampliar capacidad.

Ese gasto sostiene a fabricantes de memoria, redes, refrigeración, equipos eléctricos, centros de datos y generación energética. Cada chip vendido arrastra una infraestructura mucho mayor que el propio procesador.

Precisamente ahí empieza la segunda parte de la historia.

Cuanto mayor se hace el ciclo, menos útil resulta preguntar únicamente cuánto vende Nvidia. Importa cuánto cuesta construir alrededor de esas ventas y qué retorno obtendrán quienes pagan la factura.

La IA entra en la fase del retorno

Durante la primera etapa del rally bastaba con demostrar que existía demanda. Los grandes grupos tecnológicos aumentaban presupuestos, Nvidia ampliaba capacidad y cada nueva generación encontraba compradores.

Ese debate empieza a quedar atrás.

Microsoft, Amazon, Meta, Alphabet y el resto de grandes operadores cuentan con balances capaces de soportar inversiones extraordinarias. Aun así, el capital tiene un coste. Y ese coste pesa más cuando cada nueva instalación necesita no solo procesadores, sino energía, terrenos, almacenamiento, conectividad y refrigeración.

La pregunta es sencilla de formular y bastante más difícil de responder: si el gasto sigue creciendo a esta velocidad, ¿lo harán también los ingresos que genera?

Si la monetización acompaña, el ciclo puede prolongarse durante años. Si tarda demasiado, la disciplina llegará desde los propios accionistas.

Ese cambio sería mucho más importante que una decepción puntual en una cuenta de resultados.

Los márgenes revelan cuánto cuesta crecer

Ahí aparece el dato que merece más atención después de las ventas.

Nvidia proyecta un margen bruto ajustado cercano al 74% para el próximo trimestre. Continúa siendo extraordinariamente elevado, pero introduce una señal relevante: sostener este ritmo también tiene un precio.

Los nuevos sistemas incorporan más memoria, redes avanzadas y una complejidad creciente alrededor del procesador. Esa evolución permite vender soluciones de mayor valor, aunque también eleva los costes necesarios para construirlas.

Si Nvidia mantiene los márgenes cerca de los niveles actuales mientras escala las nuevas arquitecturas, habrá demostrado que conserva poder de fijación de precios y control económico sobre la cadena.

Si empiezan a ceder de forma persistente, la lectura cambiará aunque los ingresos continúen batiendo récords.

El mercado ya no paga únicamente por crecimiento. Paga por la expectativa de que ese crecimiento conserve una rentabilidad excepcional.

Rubin y China delimitan el siguiente tramo

La siguiente prueba tecnológica llegará con Vera y Rubin. Nvidia necesita mantener una cadencia de innovación suficientemente rápida para que sus grandes clientes sigan encontrando razones económicas para renovar infraestructura.

La competencia tampoco permanece inmóvil. Las grandes tecnológicas desarrollan chips propios para reducir costes, asegurar suministro y limitar su dependencia de un único proveedor.

El liderazgo de Nvidia continúa siendo amplio, pero la inferencia puede abrir una batalla distinta. A medida que la IA pase del entrenamiento de grandes modelos hacia aplicaciones utilizadas a escala, la eficiencia y el coste por operación ganarán peso frente a la pura capacidad de cómputo.

China añade otra capa. Nvidia no ha incorporado ventas de chips para centros de datos al país en su previsión, lo que limita el escenario inmediato y deja al mismo tiempo margen favorable si las restricciones cambian.

Pero el tiempo juega en las dos direcciones. Cuanto más dure la separación tecnológica, mayor será el incentivo chino para desarrollar alternativas propias.

Recuperar acceso a ese mercado sería una oportunidad. Suponer que seguirá esperando indefinidamente a Nvidia sería otra cosa.

El verdadero examen está fuera de Nvidia

La compañía puede continuar ejecutando de forma impecable y, aun así, depender de una variable que no controla por completo: la rentabilidad de sus clientes.

Los grandes proveedores de nube deben convertir la capacidad instalada en servicios vendidos, productividad y nuevos ingresos. Mientras esa monetización avance, el gasto de capital seguirá encontrando justificación económica.

Si los retornos llegan más despacio, aparecerá una selección mucho más estricta. Los proyectos marginales tendrán más dificultades para obtener financiación y los presupuestos dejarán de crecer simplemente porque exista nueva tecnología disponible.

La enorme necesidad de capital hace esa ecuación todavía más sensible. Bancos, fondos y proveedores participan cada vez más en la financiación de centros de datos e infraestructura energética. Ese dinero acelera el despliegue, pero también obliga a distinguir entre una demanda sostenida por retornos reales y otra que depende de seguir encontrando financiación.

Mientras la caja crezca detrás del capex, el mecanismo será virtuoso.

Si el gasto empieza a necesitar cada vez más capital para producir el mismo retorno, Wall Street dejará de discutir cuánto puede crecer la IA y empezará a preguntarse cuánto vale realmente ese crecimiento.

Señales operativas

El primer gatillo estará en los márgenes. Mantenerlos cerca de los niveles actuales mientras aumenta la complejidad de los sistemas reforzaría la calidad de la expansión. Un deterioro continuado desplazaría el debate desde el volumen hacia la rentabilidad.

El segundo estará en el gasto de los grandes clientes. Mientras Amazon, Microsoft, Meta y Alphabet mantengan sus planes de inversión y acompañen ese esfuerzo con una monetización creciente, toda la cadena seguirá recibiendo capital. Una mayor disciplina en sus presupuestos sería una señal mucho más relevante que cualquier oscilación diaria de Nvidia.

El tercero estará en la financiación. Si centros de datos e infraestructura energética siguen encontrando capital sin mayores concesiones, el ciclo conservará profundidad. Si cada nueva expansión necesita estructuras más agresivas, garantías adicionales o más deuda, la calidad económica de la demanda quedará bajo examen.

Qué vigilar a continuación

Rubin, memoria HBM, márgenes, China y los presupuestos de los grandes proveedores de nube marcarán la siguiente lectura. También habrá que comprobar si el crecimiento empieza a extenderse con mayor claridad desde el entrenamiento de modelos hacia una inferencia empresarial capaz de generar ingresos recurrentes.

Nvidia ha respondido con contundencia a la primera pregunta. La demanda existe y continúa creciendo.

La siguiente será bastante más difícil.

La verdadera confirmación del ciclo no llegará cuando Nvidia venda el próximo millón de chips. Llegará cuando sus clientes demuestren que los anteriores generan suficiente caja para pagar el siguiente.

Compartir104Tweet65
Federico Ferreres

Federico Ferreres

Recomendado para ti

El Nasdaq rebaja a la Fed mientras Bailey ata su siguiente subida a Ormuz

por Federico Ferreres
06/11/2026
0
Pórtico de la fachada principal del Banco de Inglaterra en Threadneedle Street, en contrapicado

El Treasury a dos años cae once puntos básicos y la subida de la Fed de diciembre pierde diez puntos de probabilidad la misma tarde en que el...

Leer másDetails

Texas releva a la Fed como tasa de descuento y el Ibex pasa la factura a ACS

por Federico Ferreres
05/11/2026
0
Torres de alta tensión en San Sebastián de los Reyes (Madrid)

ACS cayó un 5,09% en la mejor sesión del Ibex desde abril porque Texas, con el 27% de los gigavatios de centros de datos de EE. UU., eligió...

Leer másDetails

El Congreso demócrata abarata el Treasury mientras Eurostat sella la subida del BCE

por Federico Ferreres
04/11/2026
0
Edificio del Capitolio de Estados Unidos en Washington que simboliza la política y las decisiones económicas del Congreso estadounidense

El Treasury cae al 4,906% y el euro sube a 1,1249 con el recuento; a las 11:00 Eurostat decide si un IPC del 3,9% deja al BCE sin...

Leer másDetails

El Brent devuelve su prima de guerra mientras la curva no suelta diciembre

por Federico Ferreres
03/11/2026
0
Bombas extractoras de petróleo en un campo petrolero que simbolizan la producción de crudo y los mercados energéticos

El Brent cayó un 7,6% en una sesión por las conversaciones con Irán, pero el Bund solo cedió tres puntos básicos y el mercado sigue dando en torno...

Leer másDetails

El BCE da por hecha la subida de diciembre mientras los Tesoros editan la inflación

por Federico Ferreres
02/11/2026
0
Terminal de GNL de Melkøya (Hammerfest, Noruega) al atardecer, con un metanero atracado

Italia salta al 5,4% con la energía regulada un 59,5% más cara mientras Alemania baja al 2,8% con un descuento fiscal que caduca el 31 de diciembre, el...

Leer másDetails

Noticias relacionadas

Documento financiero con datos de futuros sobre tipos de interés ampliados con una lupa, en una imagen representativa del análisis de mercado y de la operativa en derivados.

Brasil baja la Selic al 14% y enfría nuevos recortes

06/08/2026

Liquidez en trading: qué significa de verdad y por qué explica muchos movimientos que parecen “trampa”

03/05/2026
Economía global y mercados financieros

TLT sube 1.87% pero el dólar no acompaña el refugio

26/10/2026

Explorar por categoría

  • Acciones Asia
  • Acciones España
  • Acciones Europa
  • Acciones USA
  • Banca IBEX 35
  • Bonos
  • Criptomonedas
  • DAX 40
  • Dividendos
  • Divisas
  • Dow Jones
  • Economía
  • Energía IBEX 35
  • Eurostoxx 50
  • Evergreen
  • FTSE 100 (Footsie)
  • Ganadería
  • Geopolítica
  • Gestión del Riesgo
  • IA
  • IBEX 35
  • Inmobiliaria IBEX 35
  • Inversión
  • KOSPI
  • Macro
  • Materias primas
  • Mercados
  • Nasdaq
  • Nikkei 225
  • Otras
  • Portada
  • Price Action y Liquidez
  • Psicología del trading
  • Pulso de mercado
  • Renta fija pública
  • S&P 500
  • Salud/Biotech IBEX 35
  • Shanghai Composite
  • Tipos de interés
  • Trading Premium

QUIÉNES SOMOS

El Especulador es un diario de mercados centrado en bolsa, macro y trading. Publicamos análisis, contexto y lectura de mercado para que el lector entienda mejor lo que ocurre y pueda tomar decisiones con más criterio e información.

Leer más →

ZONAS PREMIUM

Accede a nuestras áreas premium especializadas para seguir el mercado con una visión más práctica y estructurada.

Trading →
Inversión →
Macro →

CONTACTO

Email
info@elespeculador.com
Posición editorial
Nuestra posición sobre la especulación →
Política editorial
Criterios, enfoque y principios del medio →
  • Aviso legal
  • Condiciones de uso
  • Política de privacidad
  • Política de cookies
Aviso sobre cookies y condiciones legales

Utilizamos cookies y tecnologías similares para mejorar tu experiencia de navegación, analizar el tráfico del sitio y personalizar el contenido. Puedes aceptar todas, rechazarlas o configurar tus preferencias. 

AVISO LEGAL: El contenido publicado en El especulador tiene un carácter exclusivamente informativo y educativo. No constituye asesoramiento financiero, legal ni fiscal, ni representa una recomendación de inversión. Las decisiones que tomes basándote en esta información son de tu exclusiva responsabilidad. Puedes consultar nuestro Aviso Legal.

Funcional Siempre activo
El almacenamiento o acceso técnico es estrictamente necesario para el propósito legítimo de permitir el uso de un servicio específico explícitamente solicitado por el abonado o usuario, o con el único propósito de llevar a cabo la transmisión de una comunicación a través de una red de comunicaciones electrónicas.
Preferencias
El almacenamiento o acceso técnico es necesario para la finalidad legítima de almacenar preferencias no solicitadas por el abonado o usuario.
Estadísticas
El almacenamiento o acceso técnico que es utilizado exclusivamente con fines estadísticos. El almacenamiento o acceso técnico que se utiliza exclusivamente con fines estadísticos anónimos. Sin un requerimiento, el cumplimiento voluntario por parte de tu proveedor de servicios de Internet, o los registros adicionales de un tercero, la información almacenada o recuperada sólo para este propósito no se puede utilizar para identificarte.
Marketing
El almacenamiento o acceso técnico es necesario para crear perfiles de usuario para enviar publicidad, o para rastrear al usuario en una web o en varias web con fines de marketing similares.
  • Administrar opciones
  • Gestionar los servicios
  • Gestionar {vendor_count} proveedores
  • Leer más sobre estos propósitos
Ver preferencias
  • {title}
  • {title}
  • {title}
Sin resultado
Ver todos los resultados
  • Portada
  • Bolsa
    • Ver todo Bolsa
    • España
    • Europa
    • Estados Unidos
    • Japón
    • Resto mercados
  • Mercados
    • Ver todo Mercados
    • Índices
      • IBEX 35
      • DAX 40
      • EUROSTOXX 50
      • S&P 500
      • Nasdaq 100
      • FTSE 100 (Footsie)
      • NIKKEI 225
      • Latinoamérica
    • Divisas
    • Materias primas
    • Renta fija
  • Macro
  • Trading
  • Inversión
  • Geopolítica

© 2026 El Especulador