El retroceso reciente del petróleo refuerza una de las lecturas dominantes del actual régimen de mercado: la presión de costes pierde intensidad y el cierre del ciclo inflacionista gana credibilidad. La señal energética coincide con un mayor apetito por el riesgo en renta variable, aunque esa convivencia no demuestra por sí sola una relación causal. El mercado parece empezar a descontar un entorno menos exigente para precios y márgenes. La tensión central está en distinguir entre un ajuste técnico del crudo, vulnerable a una reversión rápida, y un movimiento persistente capaz de modificar expectativas de inflación, tipos y beneficios empresariales.
La caída del petróleo está confirmada, pero su alcance desinflacionario permanece abierto. La energía es un componente visible de los precios y también un coste transversal, aunque no resume toda la dinámica inflacionista. Servicios, salarios y otras materias primas pueden avanzar en una dirección distinta. Por eso, la debilidad del crudo acompaña la transición hacia precios más contenidos, pero todavía no acredita un cambio estructural. Las señales mixtas procedentes de otros activos obligan a mantener esa diferencia. Una sesión bajista o una corrección de posicionamiento pueden aliviar expectativas sin alterar el equilibrio de fondo entre oferta, demanda y capacidad productiva.
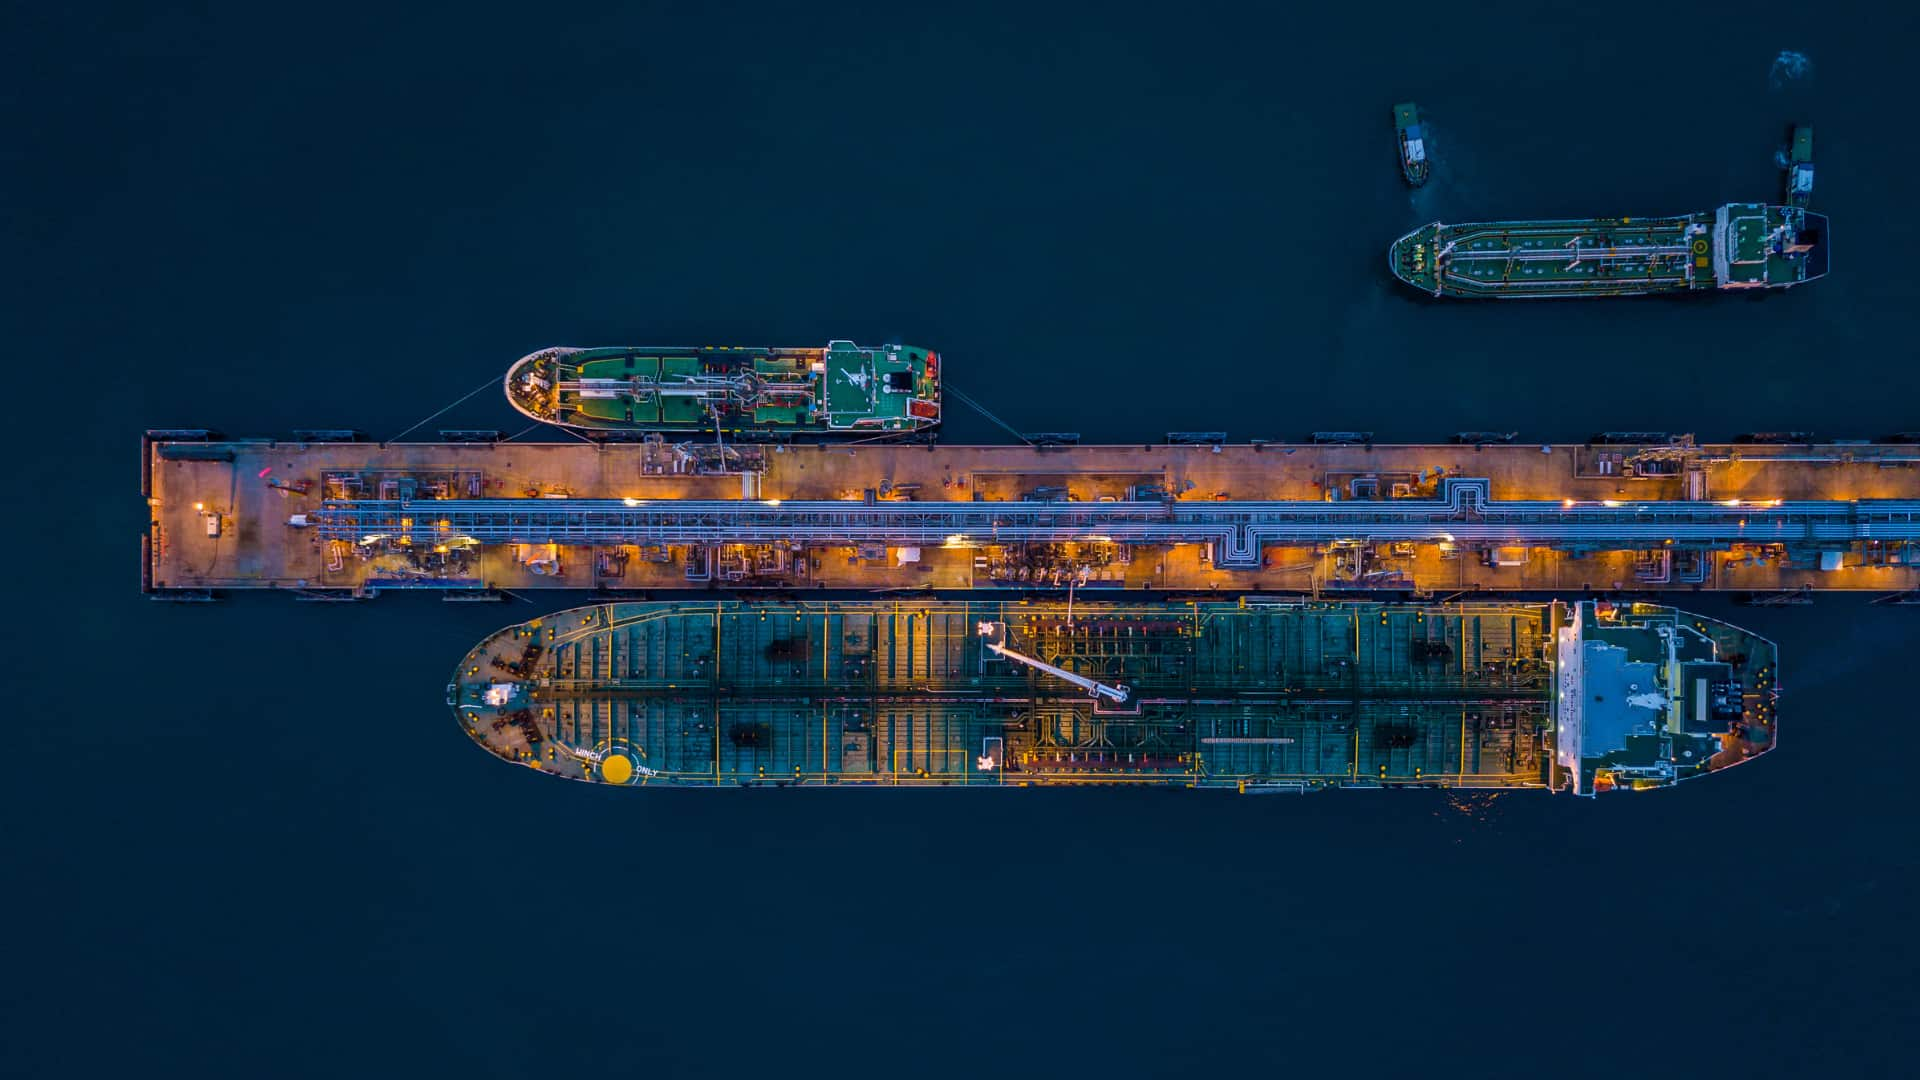
El mecanismo financiero comienza en la cadena de suministro. Un crudo más barato reduce la factura directa de transporte y manufactura, y puede moderar costes logísticos, energéticos y de distribución. Si el descenso se sostiene y las empresas conservan parte de ese alivio, los márgenes encuentran apoyo y las estimaciones de beneficios ganan estabilidad. Si, en cambio, la competencia fuerza a trasladarlo por completo a precios finales, el efecto aparece más en desinflación que en rentabilidad. Esta diferencia importa para la rotación sectorial: los negocios intensivos en energía pueden mejorar su perfil relativo, mientras las compañías vinculadas a la producción de crudo afrontan una sensibilidad distinta por la posible presión sobre ingresos y flujos.
El segundo canal pasa por las expectativas. Una energía persistentemente débil puede suavizar la inflación esperada y reducir la necesidad percibida de mantener condiciones monetarias restrictivas durante más tiempo. Esa lectura afectaría a las expectativas de tipos, a la tasa utilizada para descontar beneficios futuros y, por extensión, a la valoración de la renta variable. También podría favorecer la liquidez y contener la volatilidad si no responde a un deterioro brusco de la demanda. Ese matiz es decisivo. Un petróleo barato por mejora de oferta no transmite el mismo mensaje que un petróleo débil por enfriamiento económico: el primero alivia costes; el segundo puede anticipar menores ventas, presión sobre beneficios y menor tolerancia al riesgo.
La oferta añade una fricción difícil de ignorar. Las decisiones de la OPEP, la evolución de las reservas y cualquier ajuste de los grandes productores pueden alterar con rapidez el balance del crudo. A ello se suman las tensiones geopolíticas y las interrupciones de producción, capaces de devolver una prima de escasez al precio incluso sin una mejora paralela del consumo. En el lado de la demanda, el comportamiento energético de las economías emergentes puede reforzar o contradecir la señal actual. La transición hacia fuentes renovables introduce un condicionante de más largo plazo, pero no elimina la volatilidad de un mercado todavía expuesto a decisiones concentradas de oferta y a episodios externos.
La tesis desinflacionaria ganaría consistencia si la debilidad energética se estabiliza, evita rebotes persistentes y empieza a reflejarse en menores costes para transporte y manufactura. También sería relevante que la renta variable mantuviera el apetito por riesgo sin un deterioro simultáneo de beneficios, crédito o actividad. En ese escenario, la energía dejaría de actuar como amenaza recurrente y permitiría una recalibración gradual de expectativas sobre inflación y tipos. La lectura perdería fuerza si el crudo recupera tracción mientras otros precios también aceleran. Quedaría directamente cuestionada ante un repunte significativo provocado por mayor demanda global, restricciones de oferta o interrupciones productivas.
El escenario de continuidad combina petróleo contenido, menor presión sobre la cadena de costes y apoyo relativo para sectores consumidores de energía. No garantiza una desinflación completa, pero sí reduce uno de sus principales obstáculos. El escenario alternativo es más incómodo: un resurgimiento del crudo reactivaría coberturas inflacionarias, alteraría el posicionamiento sectorial y devolvería presión a las expectativas de tipos y a los márgenes de las actividades más expuestas. Las variables concretas son claras: trayectoria del precio, datos de reservas, decisiones de la OPEP, señales de consumo emergente y posibles interrupciones de producción. La señal decisiva no será otra caída aislada, sino su capacidad para sobrevivir a esos focos de tensión.