El especulador
  • Portada
  • Bolsa
    • Ver todo Bolsa
    • España
    • Europa
    • Estados Unidos
    • Japón
    • Resto mercados
  • Mercados
    • Ver todo Mercados
    • Índices
      • IBEX 35
      • DAX 40
      • EUROSTOXX 50
      • S&P 500
      • Nasdaq 100
      • FTSE 100 (Footsie)
      • NIKKEI 225
      • Latinoamérica
    • Divisas
    • Materias primas
    • Renta fija
  • Macro
  • Trading
  • Inversión
  • Geopolítica
Sin resultado
Ver todos los resultados
PREMIUM
El especulador
  • Portada
  • Bolsa
    • Ver todo Bolsa
    • España
    • Europa
    • Estados Unidos
    • Japón
    • Resto mercados
  • Mercados
    • Ver todo Mercados
    • Índices
      • IBEX 35
      • DAX 40
      • EUROSTOXX 50
      • S&P 500
      • Nasdaq 100
      • FTSE 100 (Footsie)
      • NIKKEI 225
      • Latinoamérica
    • Divisas
    • Materias primas
    • Renta fija
  • Macro
  • Trading
  • Inversión
  • Geopolítica
Sin resultado
Ver todos los resultados
El especulador
Sin resultado
Ver todos los resultados
Inicio Banca IBEX 35

Banca española: caídas del Ibex chocan con subidas de precio objetivo

por El especulador
21/09/2026
en Banca IBEX 35
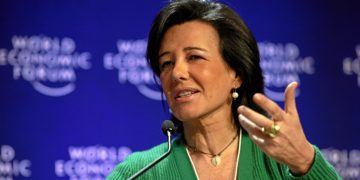
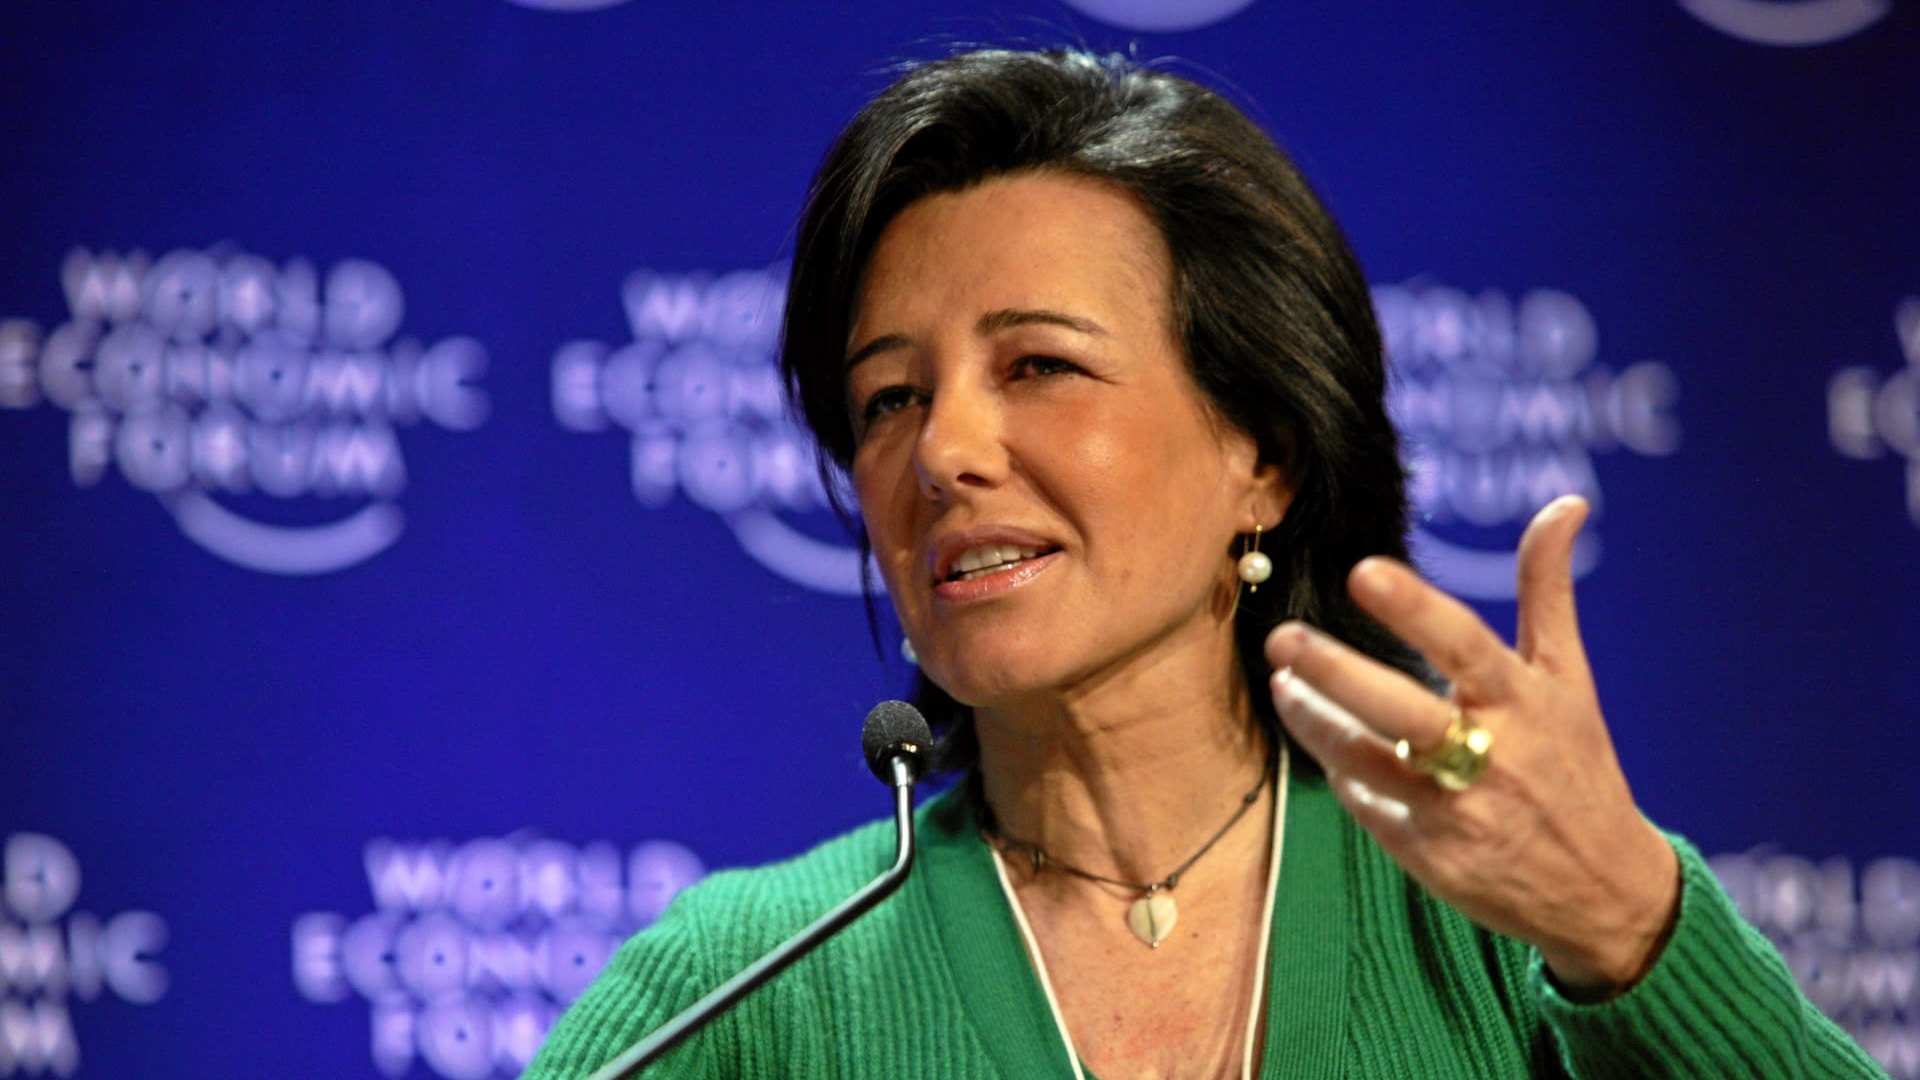
Ana Patricia Botin durante una intervencion en el Foro Economico Mundial

Ana Patricia Botin, presidenta ejecutiva del Banco Santander, durante una intervencion en el Foro Economico Mundial. Foto: World Economic Forum / Wikimedia Commons.

Compartir en FacebookCompartir en X

La jornada del 18 de septiembre dejó una fotografía contradictoria en la banca española cotizada. JB Capital elevó precios objetivo sobre Bankinter, Sabadell, CaixaBank y Unicaja manteniendo compra, con potenciales del 34,1%, 21,5%, 17,6% y 3,4% respectivamente. Citi fijó a Santander en comprar con objetivo de 14,50 euros y Jefferies reiteró compra sobre BBVA, mientras Bestinver mejoraba valoración sobre Bankinter pero rebajaba la recomendación a mantener. Paradójicamente, ese mismo día el sector lideraba las caídas del Ibex: Santander cedió un 3,3%, BBVA un 1,91% y Unicaja cerca de un 2%, con volúmenes de vencimiento de 79,4 millones de títulos en Santander y 53,4 millones en Sabadell.

También podría gustarte

Santander se desploma un 5,59% y hunde al EWP frente al EWG

BBVA sube y Santander cae: la banca española se fractura

Bankinter abre resultados, pero el apalancamiento está en CaixaBank y Sabadell

Lo confirmado son los movimientos de recomendación y precio objetivo emitidos por las casas de análisis, así como las caídas porcentuales y los volúmenes de vencimiento reportados para la sesión. Lo que permanece como interpretación es la causalidad exacta entre el flujo de vencimiento y el desplome bursátil, así como el alcance temporal de la presión sobre depósitos que señala Jefferies. La firma vincula la competencia por el pasivo con neobancos, Bankinter, Sabadell e ING, pero esa lectura constituye una tesis analítica de la casa, no un dato contrastado de balance publicado ese día, y debe tratarse como hipótesis de trabajo hasta que aparezcan cifras de coste de depósitos por entidad.

La tesis financiera central que emerge es una disociación entre el consenso fundamental, que sigue revisando al alza objetivos apoyado en la curva de tipos, y el precio de mercado, que corrige por factores técnicos de vencimiento. Esta divergencia no invalida las valoraciones de los analistas, pero sí obliga a matizarlas: el potencial de revalorización teórico no incorpora el coste de financiación diferencial entre entidades. La lectura de segundo orden es que el mercado empieza a discriminar dentro del sector no por el múltiplo sobre beneficio, sino por la estructura de pasivo, penalizando a quienes dependen más de depósitos remunerados frente al BCE al 2,50%.

El mecanismo dominante es el coste del pasivo bancario en un entorno de tipos del BCE en el 2,50%, que se transmite directamente al margen de intereses de cada entidad según su mix de financiación. Entidades con mayor dependencia de depósitos a plazo o remunerados, como Bankinter, Sabadell e ING según Jefferies, ven comprimido su margen frente a bancos con base de pasivo más barata o diversificada internacionalmente, caso de Santander o BBVA. Este canal se transmite a la cotización mediante la revisión de expectativas de margen de intereses futuro, que pesa más que el potencial de revalorización calculado sobre el precio objetivo actual.

Las implicaciones de segundo orden apuntan a una tensión sistémica entre el consenso de analistas, que opera con horizontes de doce meses y modelos de valoración relativa, y el mercado, que descuenta en tiempo real el coste de financiación marginal. Si la competencia por depósitos se intensifica, las entidades más expuestas podrían verse forzadas a elevar remuneración, erosionando el margen proyectado en los informes que hoy sostienen las recomendaciones de compra. Esto generaría revisiones a la baja futuras que contradirían las subidas de objetivo actuales, creando un patrón de sobrerreacción alcista seguido de corrección, típico de sectores con alta sensibilidad a tipos.

El encuadre sectorial remite a episodios previos de rotación dentro de la banca europea cuando los tipos oficiales alcanzan niveles restrictivos sostenidos. En ciclos anteriores, la competencia por depósitos se intensificó de forma no lineal cuando los bancos centrales mantuvieron tipos elevados más tiempo del esperado, forzando a las entidades con menor diversificación de negocio a mejorar la remuneración del pasivo minorista para frenar fugas hacia fondos monetarios o neobancos. Ese patrón, de confirmarse en el caso español, respaldaría la tesis de Jefferies sobre una discriminación intrasectorial basada en estructura de balance más que en múltiplos de valoración.

La tesis de Jefferies se reforzaría si en las próximas semanas se observan subidas efectivas de remuneración de depósitos en Bankinter, Sabadell e ING, junto con guías de margen de intereses revisadas a la baja en sus próximas presentaciones. También sería confirmatorio que Santander y BBVA mantengan o amplíen su ventaja relativa en bolsa frente al resto del sector, reflejando que el mercado premia estructuras de pasivo más baratas. Un tercer indicador sería la persistencia del bono español a diez años por encima del 4%, que mantendría la presión sobre el coste de financiación mayorista de toda la banca doméstica.

La narrativa se invalidaría si Santander recupera con rapidez la caída del 3,3% del viernes sin que medie ninguna corrección adicional del sector, lo que apuntaría a que el movimiento fue puramente técnico por vencimiento de derivados y no reflejo de un deterioro fundamental. También la debilitaría una moderación del bono a diez años por debajo del 4%, que aliviaría la presión sobre el pasivo mayorista de todas las entidades por igual. Finalmente, si la calidad crediticia se mantiene estable pese a tipos elevados, el argumento de riesgo de segundo orden que plantea el razonamiento perdería fuerza analítica.

El escenario de continuidad contempla una banca española dividida en dos velocidades: entidades con pasivo caro sometidas a compresión de margen y revisiones futuras a la baja, frente a bancos con financiación diversificada que consolidan ventaja relativa en bolsa, independientemente de los potenciales teóricos publicados por el consenso. La transición hacia el escenario alternativo se activaría si el deterioro crediticio aparece antes de lo previsto por las casas de análisis, o si el riesgo político alemán eleva la prima de riesgo periférica, encareciendo la financiación mayorista de todo el sector por igual y borrando la discriminación actual entre entidades. En ese caso, la corrección dejaría de ser selectiva y pasaría a afectar de forma generalizada a todo el Ibex bancario, independientemente de la estructura de pasivo de cada entidad.

Entre los riesgos y fricciones operativas a vigilar destaca la evolución del bono español a diez años tras romper el 4%, cuyo comportamiento condicionará el coste de financiación mayorista del sector en su conjunto. También resulta crítico observar si Santander recupera la caída del viernes en las primeras sesiones, lo que distinguiría entre un movimiento técnico ligado al vencimiento de 79,4 millones de títulos y una corrección fundamental más profunda. La velocidad con la que se traslade la competencia por depósitos a los balances de Bankinter, Sabadell e ING, junto con la eventual evolución del riesgo político alemán sobre la prima periférica, serán las variables que determinen si el consenso alcista actual resiste o requiere revisión.

Compartir104Tweet65
El especulador

El especulador

Recomendado para ti

Santander se desploma un 5,59% y hunde al EWP frente al EWG

por El especulador
30/10/2026
0
Ana Patricia Botin durante una intervencion en el Foro Economico Mundial

La caída superior al 5% de Santander separa a España de Alemania en bolsa y sugiere un problema bancario idiosincrático, no regional.

Leer másDetails

BBVA sube y Santander cae: la banca española se fractura

por El especulador
30/10/2026
0
Edificio La Vela, sede operativa de BBVA en Ciudad BBVA, Las Tablas (Madrid)

La divergencia entre BBVA y Santander dentro de un EWP a la baja sugiere que el inversor ya no trata a la banca española como bloque homogéneo.

Leer másDetails

Bankinter abre resultados, pero el apalancamiento está en CaixaBank y Sabadell

por El especulador
23/10/2026
0
Sede de Bankinter en el Paseo de la Castellana 29, Madrid

Bankinter marca el tono el jueves pese a ser el banco menos sensible a tipos; el valor relativo real está en CaixaBank y Sabadell.

Leer másDetails

Banca: batir previsiones ya no basta tras Citi y JPMorgan

por El especulador
30/10/2026
0
Skyline del Lower Manhattan iluminado al caer la tarde, visto desde Brooklyn Bridge Park

El castigo bursátil a Citi y JPMorgan pese a superar previsiones anticipa un examen asimétrico para BBVA, Santander y CaixaBank.

Leer másDetails

CaixaBank, no Santander, es el trade electoral del 29-N

por El especulador
30/10/2026
0
Oficina del Banco Santander en la Ciudad Universitaria de Buenos Aires (Argentina)

La banca doméstica, no la global, es el vehículo real para jugar el 29-N, mientras Santander y BBVA dependen de JPMorgan.

Leer másDetails

Noticias relacionadas

El tamaño muestral en trading: por qué acertar una vez no valida tu lectura (y fallar no la invalida)

03/05/2026

NVDA y TSLA caen más de 3% mientras MSFT y AAPL lideran el rally

06/11/2026

Pulso del mercado: Risk-on con tecnología al frente

14/07/2026

Explorar por categoría

  • Acciones Asia
  • Acciones España
  • Acciones Europa
  • Acciones USA
  • Banca IBEX 35
  • Bonos
  • Criptomonedas
  • DAX 40
  • Dividendos
  • Divisas
  • Dow Jones
  • Economía
  • Energía IBEX 35
  • Eurostoxx 50
  • Evergreen
  • FTSE 100 (Footsie)
  • Ganadería
  • Geopolítica
  • Gestión del Riesgo
  • IA
  • IBEX 35
  • Inmobiliaria IBEX 35
  • Inversión
  • KOSPI
  • Macro
  • Materias primas
  • Mercados
  • Nasdaq
  • Nikkei 225
  • Otras
  • Portada
  • Price Action y Liquidez
  • Psicología del trading
  • Pulso de mercado
  • Renta fija pública
  • S&P 500
  • Salud/Biotech IBEX 35
  • Shanghai Composite
  • Tipos de interés
  • Trading Premium

QUIÉNES SOMOS

El Especulador es un diario de mercados centrado en bolsa, macro y trading. Publicamos análisis, contexto y lectura de mercado para que el lector entienda mejor lo que ocurre y pueda tomar decisiones con más criterio e información.

Leer más →

ZONAS PREMIUM

Accede a nuestras áreas premium especializadas para seguir el mercado con una visión más práctica y estructurada.

Trading →
Inversión →
Macro →

CONTACTO

Email
info@elespeculador.com
Posición editorial
Nuestra posición sobre la especulación →
Política editorial
Criterios, enfoque y principios del medio →
  • Aviso legal
  • Condiciones de uso
  • Política de privacidad
  • Política de cookies
Aviso sobre cookies y condiciones legales

Utilizamos cookies y tecnologías similares para mejorar tu experiencia de navegación, analizar el tráfico del sitio y personalizar el contenido. Puedes aceptar todas, rechazarlas o configurar tus preferencias. 

AVISO LEGAL: El contenido publicado en El especulador tiene un carácter exclusivamente informativo y educativo. No constituye asesoramiento financiero, legal ni fiscal, ni representa una recomendación de inversión. Las decisiones que tomes basándote en esta información son de tu exclusiva responsabilidad. Puedes consultar nuestro Aviso Legal.

Funcional Siempre activo
El almacenamiento o acceso técnico es estrictamente necesario para el propósito legítimo de permitir el uso de un servicio específico explícitamente solicitado por el abonado o usuario, o con el único propósito de llevar a cabo la transmisión de una comunicación a través de una red de comunicaciones electrónicas.
Preferencias
El almacenamiento o acceso técnico es necesario para la finalidad legítima de almacenar preferencias no solicitadas por el abonado o usuario.
Estadísticas
El almacenamiento o acceso técnico que es utilizado exclusivamente con fines estadísticos. El almacenamiento o acceso técnico que se utiliza exclusivamente con fines estadísticos anónimos. Sin un requerimiento, el cumplimiento voluntario por parte de tu proveedor de servicios de Internet, o los registros adicionales de un tercero, la información almacenada o recuperada sólo para este propósito no se puede utilizar para identificarte.
Marketing
El almacenamiento o acceso técnico es necesario para crear perfiles de usuario para enviar publicidad, o para rastrear al usuario en una web o en varias web con fines de marketing similares.
  • Administrar opciones
  • Gestionar los servicios
  • Gestionar {vendor_count} proveedores
  • Leer más sobre estos propósitos
Ver preferencias
  • {title}
  • {title}
  • {title}
Sin resultado
Ver todos los resultados
  • Portada
  • Bolsa
    • Ver todo Bolsa
    • España
    • Europa
    • Estados Unidos
    • Japón
    • Resto mercados
  • Mercados
    • Ver todo Mercados
    • Índices
      • IBEX 35
      • DAX 40
      • EUROSTOXX 50
      • S&P 500
      • Nasdaq 100
      • FTSE 100 (Footsie)
      • NIKKEI 225
      • Latinoamérica
    • Divisas
    • Materias primas
    • Renta fija
  • Macro
  • Trading
  • Inversión
  • Geopolítica

© 2026 El Especulador