El especulador
  • Portada
  • Bolsa
    • Ver todo Bolsa
    • España
    • Europa
    • Estados Unidos
    • Japón
    • Resto mercados
  • Mercados
    • Ver todo Mercados
    • Índices
      • IBEX 35
      • DAX 40
      • EUROSTOXX 50
      • S&P 500
      • Nasdaq 100
      • FTSE 100 (Footsie)
      • NIKKEI 225
      • Latinoamérica
    • Divisas
    • Materias primas
    • Renta fija
  • Macro
  • Trading
  • Inversión
  • Geopolítica
Sin resultado
Ver todos los resultados
PREMIUM
El especulador
  • Portada
  • Bolsa
    • Ver todo Bolsa
    • España
    • Europa
    • Estados Unidos
    • Japón
    • Resto mercados
  • Mercados
    • Ver todo Mercados
    • Índices
      • IBEX 35
      • DAX 40
      • EUROSTOXX 50
      • S&P 500
      • Nasdaq 100
      • FTSE 100 (Footsie)
      • NIKKEI 225
      • Latinoamérica
    • Divisas
    • Materias primas
    • Renta fija
  • Macro
  • Trading
  • Inversión
  • Geopolítica
Sin resultado
Ver todos los resultados
El especulador
Sin resultado
Ver todos los resultados
Inicio Banca IBEX 35

BBVA y Santander lideran caídas sobre el resto de la banca española

por El especulador
23/10/2026
en Banca IBEX 35
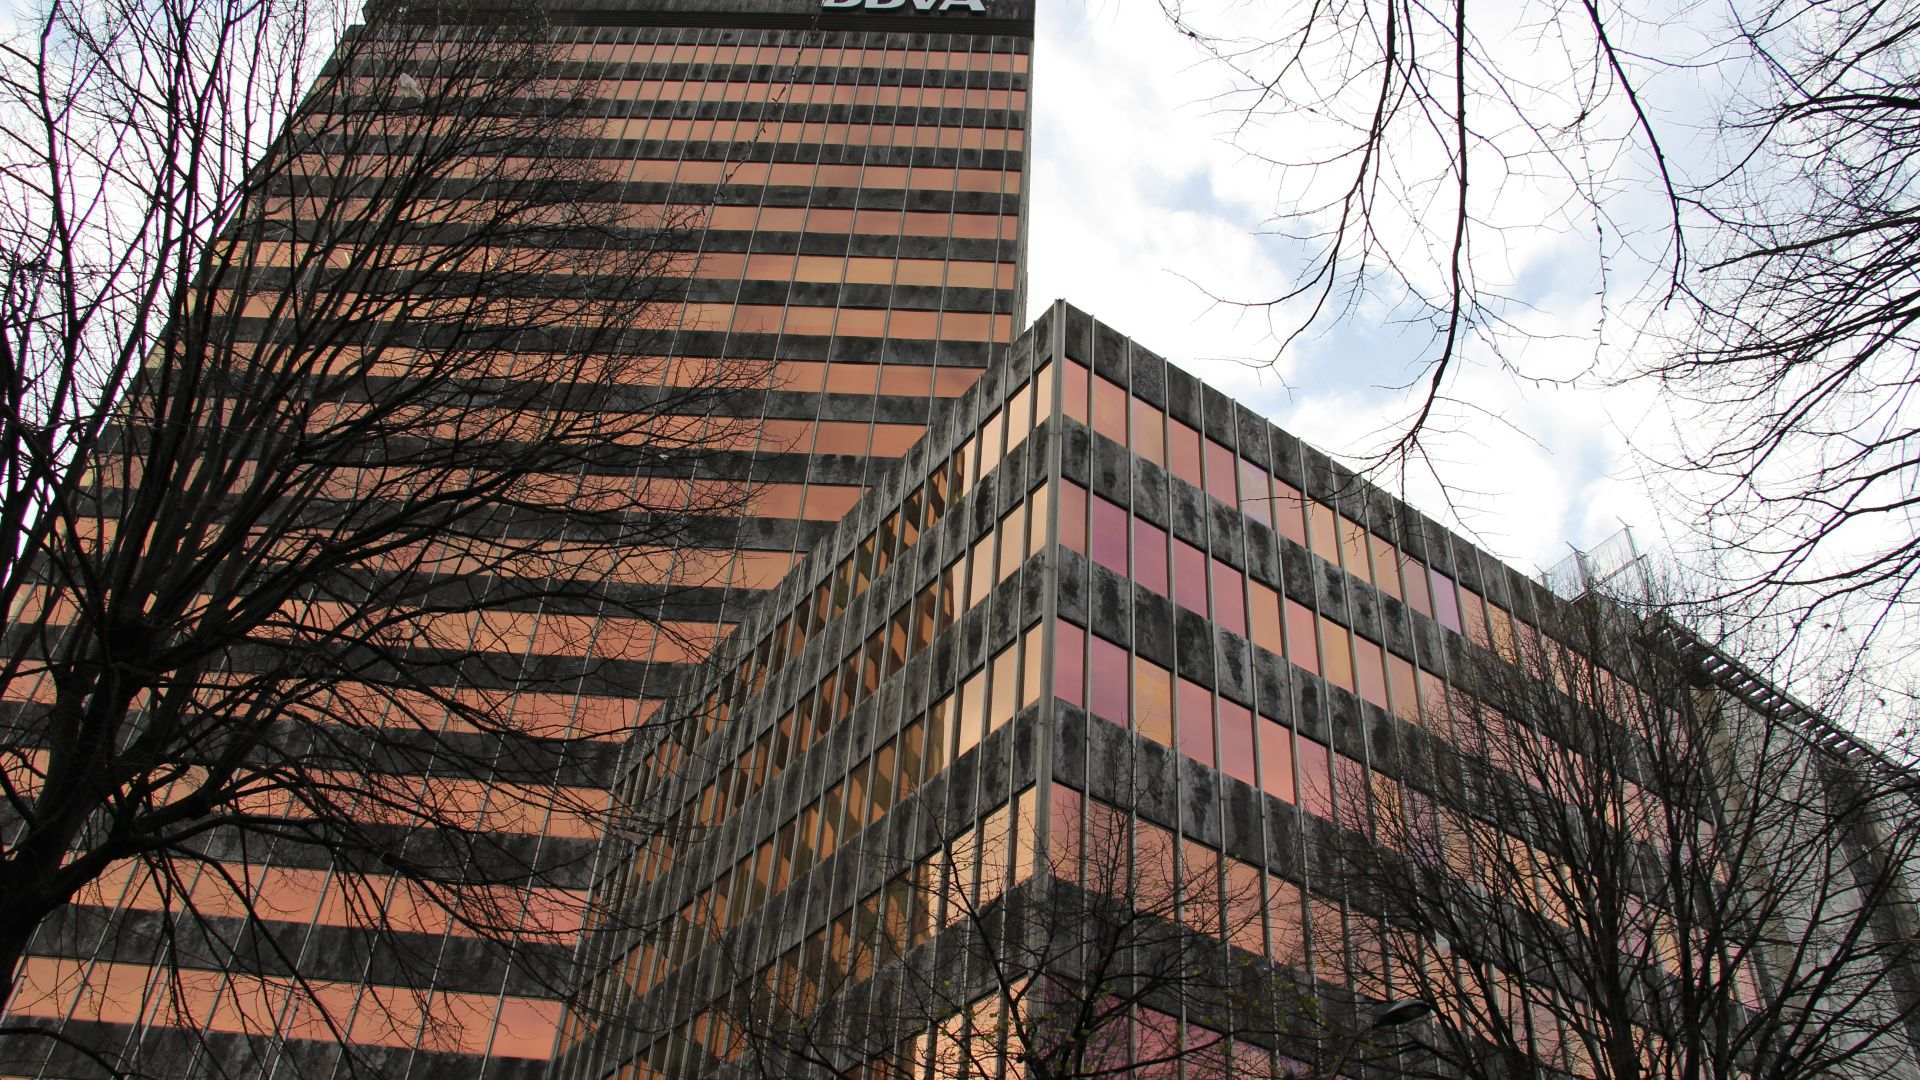
Torre BBVA en la Gran Vía de Bilbao, sede social del banco

Torre BBVA en la Gran Vía de Bilbao, sede social del banco · Foto: Fred Romero · CC BY 2.0 · vía Wikimedia Commons

Compartir en FacebookCompartir en X

La sesión deja una señal diferenciada dentro del bloque de activos de riesgo europeos: BBVA retrocede un 3,50% y Santander un 2,08%, caídas que superan con holgura el retroceso del EWP, el proxy bursátil de España, que cede un 1,73%, y el del FEZ, referencia de la eurozona, que cae un 1,48%. La divergencia es relevante porque ambos bancos son los pesos pesados del índice español y, en condiciones normales, su comportamiento debería explicar gran parte del movimiento del EWP. Que las caídas individuales dupliquen o tripliquen el retroceso del índice agregado apunta a una presión diferenciada sobre el sector financiero español, no a una simple traslación de la debilidad generalizada del mercado europeo.

También podría gustarte

Santander se desploma un 5,59% y hunde al EWP frente al EWG

BBVA sube y Santander cae: la banca española se fractura

Bankinter abre resultados, pero el apalancamiento está en CaixaBank y Sabadell

Conviene precisar los límites de lo que puede afirmarse con los datos disponibles. Se confirma el diferencial de rentabilidad intradía entre BBVA, Santander, el EWP y el FEZ en esta sesión concreta, pero no se dispone de información sobre el volumen negociado, el posicionamiento previo de los inversores institucionales ni de catalizadores específicos como resultados, revisiones de rating o exposición geográfica puntual que pudieran explicar el movimiento. Tampoco hay evidencia de contagio simultáneo a otros bancos europeos de gran capitalización, lo que impide, por ahora, hablar de un episodio sectorial paneuropeo. La interpretación de presión idiosincrásica sobre la banca española debe sostenerse como hipótesis de trabajo, no como hecho consumado.

La tesis financiera central que emerge de esta sesión es que el mercado está discriminando dentro del bloque bancario europeo, penalizando de forma más severa a las entidades españolas de mayor exposición internacional y mayor beta frente a activos de riesgo. Esta lectura de segundo orden sugiere que los inversores podrían estar repreciando factores específicos de BBVA y Santander, como su exposición a mercados emergentes, su sensibilidad a tipos de interés o su peso en carteras apalancadas, de forma independiente al deterioro general del sentimiento europeo. Si esta divergencia persiste en sesiones sucesivas, reforzaría la idea de un riesgo idiosincrásico más que de un simple efecto de arrastre del mercado amplio.

El canal de transmisión dominante en este tipo de episodios suele operar a través de la beta elevada de los grandes bancos frente a los índices generales, amplificada por su liquidez y su uso habitual como vehículo de cobertura o expresión táctica de visión macro. Cuando los inversores institucionales buscan reducir exposición a riesgo europeo de forma rápida, BBVA y Santander, por su profundidad de mercado y su peso en los principales índices, tienden a absorber una proporción desproporcionada de las ventas. Este mecanismo puede generar una caída más pronunciada en los valores individuales que en los índices que los contienen, especialmente si otros componentes del EWP muestran mayor resistencia relativa en la misma sesión.

Las implicaciones de segundo orden apuntan a una posible tensión entre la percepción de riesgo soberano español, reflejada parcialmente en el EWP, y la percepción de riesgo bancario específico, concentrada en sus principales emisores. Si esta brecha se amplía, podría generar presión adicional sobre el coste de financiación mayorista de la banca española y sobre el diferencial de CDS del sector frente a sus pares europeos. Además, una caída desproporcionada en los bancos de mayor capitalización puede distorsionar temporalmente la lectura de índices sectoriales como el Euro Stoxx Banks, complicando la interpretación de la salud relativa del sistema financiero europeo en su conjunto durante esta ventana concreta.

El sector bancario europeo ha mostrado históricamente una sensibilidad elevada a episodios de aversión al riesgo generalizada, actuando como amplificador más que como refugio dentro de las carteras de renta variable. La banca española, en particular, ha exhibido en ciclos previos una correlación estrecha con la percepción de riesgo país y con la evolución de los diferenciales de deuda soberana, dado el peso de la deuda pública en los balances de las principales entidades. Este encuadre sectorial sugiere que episodios de divergencia como el observado hoy no son inéditos, aunque su recurrencia y su magnitud relativa merecen seguimiento específico antes de extraer conclusiones sobre un cambio estructural en la percepción del riesgo bancario español.

La confirmación de la tesis de presión idiosincrásica requeriría observar una continuidad del patrón en sesiones posteriores, con BBVA y Santander registrando caídas aisladas sin arrastre proporcional del EWP. Un segundo factor de confirmación sería la aparición de contagio hacia otros bancos europeos de perfil similar, como entidades francesas o italianas con exposición comparable a mercados emergentes o a deuda soberana periférica, lo que apuntaría a un fenómeno sectorial más amplio. Finalmente, un ensanchamiento visible en los diferenciales de CDS bancarios españoles o en el coste de emisión de deuda senior de estas entidades reforzaría la lectura de un deterioro específico más allá del ruido intradía habitual.

La narrativa de presión idiosincrásica quedaría invalidada si en las próximas sesiones el EWP recupera terreno al mismo ritmo que BBVA y Santander, evidenciando que la caída actual responde simplemente a su mayor volatilidad habitual y a su peso dominante en el índice, sin un componente diferencial real. Asimismo, si se confirma que el volumen negociado en ambos valores no se desvía de su media histórica, o si aparece un catalizador puntual y no estructural como un ajuste de cartera institucional de carácter técnico, la divergencia perdería relevancia editorial y debería interpretarse como ruido de mercado propio de la elevada beta de estos títulos frente al índice general.

El escenario de continuidad contempla que la presión sobre BBVA y Santander se mantenga en sesiones sucesivas, ampliando el diferencial frente al EWP y extendiéndose gradualmente hacia otros bancos europeos con perfiles de riesgo comparables, lo que consolidaría una narrativa de repreciación específica del riesgo bancario español dentro del contexto europeo. El escenario alternativo, más consistente con la cautela interpretativa, plantea una reversión rápida en la que el diferencial se cierra en cuanto se normalice el flujo de ventas institucionales, devolviendo a BBVA y Santander a un comportamiento correlacionado con el EWP. La transición entre ambos escenarios dependerá en gran medida de si surgen catalizadores fundamentales identificables, como exposición emergente, sensibilidad a tipos o eventos corporativos específicos, frente a un simple ajuste técnico de posicionamiento de corto plazo.

Entre los riesgos operativos a vigilar destaca la posibilidad de que la elevada liquidez de BBVA y Santander los convierta en vehículos preferentes de cobertura táctica, generando movimientos amplificados que no reflejen deterioro fundamental alguno, lo que dificultaría distinguir señal de ruido en tiempo real. También resulta crítico monitorizar la evolución de los diferenciales de CDS bancarios españoles, el comportamiento relativo del Euro Stoxx Banks frente al EWP, y la aparición o ausencia de contagio hacia entidades comparables en Francia o Italia. La variable determinante seguirá siendo la persistencia o disolución de la divergencia en las próximas sesiones, único elemento que permitirá discriminar entre un episodio idiosincrásico genuino y un efecto estadístico propio de la beta elevada de ambos valores.

Compartir104Tweet65
El especulador

El especulador

Recomendado para ti

Santander se desploma un 5,59% y hunde al EWP frente al EWG

por El especulador
30/10/2026
0
Ana Patricia Botin durante una intervencion en el Foro Economico Mundial

La caída superior al 5% de Santander separa a España de Alemania en bolsa y sugiere un problema bancario idiosincrático, no regional.

Leer másDetails

BBVA sube y Santander cae: la banca española se fractura

por El especulador
30/10/2026
0
Edificio La Vela, sede operativa de BBVA en Ciudad BBVA, Las Tablas (Madrid)

La divergencia entre BBVA y Santander dentro de un EWP a la baja sugiere que el inversor ya no trata a la banca española como bloque homogéneo.

Leer másDetails

Bankinter abre resultados, pero el apalancamiento está en CaixaBank y Sabadell

por El especulador
23/10/2026
0
Sede de Bankinter en el Paseo de la Castellana 29, Madrid

Bankinter marca el tono el jueves pese a ser el banco menos sensible a tipos; el valor relativo real está en CaixaBank y Sabadell.

Leer másDetails

Banca: batir previsiones ya no basta tras Citi y JPMorgan

por El especulador
30/10/2026
0
Skyline del Lower Manhattan iluminado al caer la tarde, visto desde Brooklyn Bridge Park

El castigo bursátil a Citi y JPMorgan pese a superar previsiones anticipa un examen asimétrico para BBVA, Santander y CaixaBank.

Leer másDetails

CaixaBank, no Santander, es el trade electoral del 29-N

por El especulador
30/10/2026
0
Oficina del Banco Santander en la Ciudad Universitaria de Buenos Aires (Argentina)

La banca doméstica, no la global, es el vehículo real para jugar el 29-N, mientras Santander y BBVA dependen de JPMorgan.

Leer másDetails

Noticias relacionadas

Gráfico de una curva positiva de rendimientos con vencimientos de 3 meses a 30 años, representando una estructura normal de tipos en el mercado de deuda.

Treasury a 10 años roza el 5,34% y divide a Wall Street de Europa

02/10/2026
Pilas de monedas en aumento sobre una balanza de madera simbolizando crecimiento económico y ahorro

Pulso del mercado: Europa manda, el Nasdaq se queda atrás

30/10/2026
Vista nocturna de Times Square en Nueva York con pantallas publicitarias que simboliza la actividad económica de Estados Unidos

Nasdaq y S&P 500 rebotan con fuerza liderados por semiconductores y Meta

22/09/2026

Explorar por categoría

  • Acciones Asia
  • Acciones España
  • Acciones Europa
  • Acciones USA
  • Banca IBEX 35
  • Bonos
  • Criptomonedas
  • DAX 40
  • Dividendos
  • Divisas
  • Dow Jones
  • Economía
  • Energía IBEX 35
  • Eurostoxx 50
  • Evergreen
  • FTSE 100 (Footsie)
  • Ganadería
  • Geopolítica
  • Gestión del Riesgo
  • IA
  • IBEX 35
  • Inmobiliaria IBEX 35
  • Inversión
  • KOSPI
  • Macro
  • Materias primas
  • Mercados
  • Nasdaq
  • Nikkei 225
  • Otras
  • Portada
  • Price Action y Liquidez
  • Psicología del trading
  • Pulso de mercado
  • Renta fija pública
  • S&P 500
  • Salud/Biotech IBEX 35
  • Shanghai Composite
  • Tipos de interés
  • Trading Premium

QUIÉNES SOMOS

El Especulador es un diario de mercados centrado en bolsa, macro y trading. Publicamos análisis, contexto y lectura de mercado para que el lector entienda mejor lo que ocurre y pueda tomar decisiones con más criterio e información.

Leer más →

ZONAS PREMIUM

Accede a nuestras áreas premium especializadas para seguir el mercado con una visión más práctica y estructurada.

Trading →
Inversión →
Macro →

CONTACTO

Email
info@elespeculador.com
Posición editorial
Nuestra posición sobre la especulación →
Política editorial
Criterios, enfoque y principios del medio →
  • Aviso legal
  • Condiciones de uso
  • Política de privacidad
  • Política de cookies
Aviso sobre cookies y condiciones legales

Utilizamos cookies y tecnologías similares para mejorar tu experiencia de navegación, analizar el tráfico del sitio y personalizar el contenido. Puedes aceptar todas, rechazarlas o configurar tus preferencias. 

AVISO LEGAL: El contenido publicado en El especulador tiene un carácter exclusivamente informativo y educativo. No constituye asesoramiento financiero, legal ni fiscal, ni representa una recomendación de inversión. Las decisiones que tomes basándote en esta información son de tu exclusiva responsabilidad. Puedes consultar nuestro Aviso Legal.

Funcional Siempre activo
El almacenamiento o acceso técnico es estrictamente necesario para el propósito legítimo de permitir el uso de un servicio específico explícitamente solicitado por el abonado o usuario, o con el único propósito de llevar a cabo la transmisión de una comunicación a través de una red de comunicaciones electrónicas.
Preferencias
El almacenamiento o acceso técnico es necesario para la finalidad legítima de almacenar preferencias no solicitadas por el abonado o usuario.
Estadísticas
El almacenamiento o acceso técnico que es utilizado exclusivamente con fines estadísticos. El almacenamiento o acceso técnico que se utiliza exclusivamente con fines estadísticos anónimos. Sin un requerimiento, el cumplimiento voluntario por parte de tu proveedor de servicios de Internet, o los registros adicionales de un tercero, la información almacenada o recuperada sólo para este propósito no se puede utilizar para identificarte.
Marketing
El almacenamiento o acceso técnico es necesario para crear perfiles de usuario para enviar publicidad, o para rastrear al usuario en una web o en varias web con fines de marketing similares.
  • Administrar opciones
  • Gestionar los servicios
  • Gestionar {vendor_count} proveedores
  • Leer más sobre estos propósitos
Ver preferencias
  • {title}
  • {title}
  • {title}
Sin resultado
Ver todos los resultados
  • Portada
  • Bolsa
    • Ver todo Bolsa
    • España
    • Europa
    • Estados Unidos
    • Japón
    • Resto mercados
  • Mercados
    • Ver todo Mercados
    • Índices
      • IBEX 35
      • DAX 40
      • EUROSTOXX 50
      • S&P 500
      • Nasdaq 100
      • FTSE 100 (Footsie)
      • NIKKEI 225
      • Latinoamérica
    • Divisas
    • Materias primas
    • Renta fija
  • Macro
  • Trading
  • Inversión
  • Geopolítica

© 2026 El Especulador