El especulador
  • Portada
  • Bolsa
    • Ver todo Bolsa
    • España
    • Europa
    • Estados Unidos
    • Japón
    • Resto mercados
  • Mercados
    • Ver todo Mercados
    • Índices
      • IBEX 35
      • DAX 40
      • EUROSTOXX 50
      • S&P 500
      • Nasdaq 100
      • FTSE 100 (Footsie)
      • NIKKEI 225
      • Latinoamérica
    • Divisas
    • Materias primas
    • Renta fija
  • Macro
  • Trading
  • Inversión
  • Geopolítica
Sin resultado
Ver todos los resultados
PREMIUM
El especulador
  • Portada
  • Bolsa
    • Ver todo Bolsa
    • España
    • Europa
    • Estados Unidos
    • Japón
    • Resto mercados
  • Mercados
    • Ver todo Mercados
    • Índices
      • IBEX 35
      • DAX 40
      • EUROSTOXX 50
      • S&P 500
      • Nasdaq 100
      • FTSE 100 (Footsie)
      • NIKKEI 225
      • Latinoamérica
    • Divisas
    • Materias primas
    • Renta fija
  • Macro
  • Trading
  • Inversión
  • Geopolítica
Sin resultado
Ver todos los resultados
El especulador
Sin resultado
Ver todos los resultados
Inicio Banca IBEX 35

BPCE compra el 7% de Sabadell como escudo antiopa

por El especulador
23/10/2026
en Banca IBEX 35
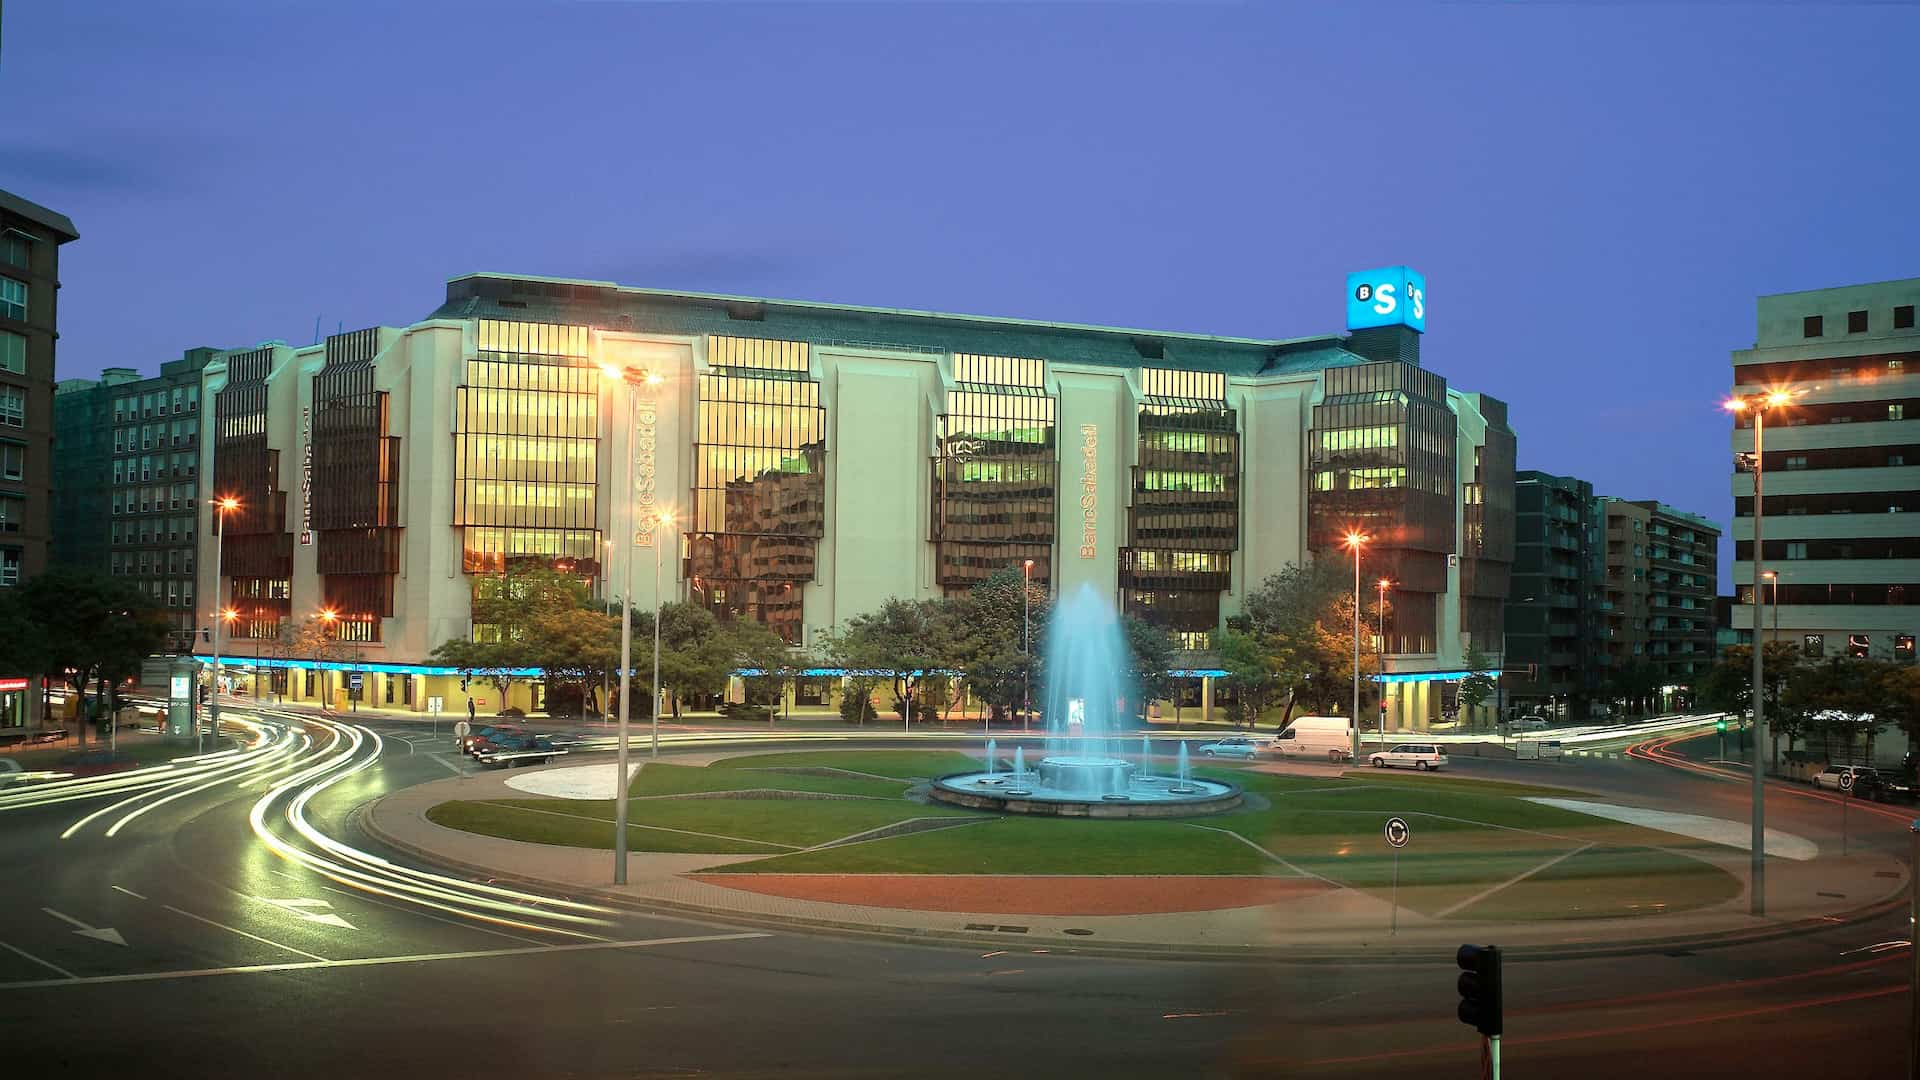
Edificio corporativo de Banco Sabadell en la ciudad de Sabadell sede de la entidad bancaria española

Sede corporativa de Banco Sabadell en Sabadell Barcelona donde se encuentra el centro operativo de la entidad financiera. Foto: Wikimedia Commons.

Compartir en FacebookCompartir en X

BPCE ha comunicado la adquisición de aproximadamente el 7% del capital de Banco Sabadell mediante compras en mercado abierto e instrumentos financieros, participación valorada en torno a 1.190 millones de euros a precios de cierre del lunes. El grupo francés se presenta como accionista estable y de largo plazo, y ha fijado explícitamente un techo del 9,9%, justo por debajo del umbral del 10% que activa la exigencia de autorización como participación cualificada bajo la normativa bancaria europea. La relevancia inmediata es doble: altera la estructura accionarial de Sabadell tras la opa hostil de BBVA y redefine las expectativas del mercado sobre consolidación bancaria transfronteriza en España, con impacto directo en la prima de control que cotizaba el valor.

También podría gustarte

Santander se desploma un 5,59% y hunde al EWP frente al EWG

BBVA sube y Santander cae: la banca española se fractura

Bankinter abre resultados, pero el apalancamiento está en CaixaBank y Sabadell

Lo confirmado es el porcentaje adquirido, el techo del 9,9%, la valoración aproximada de la operación y la intención de explorar cooperación en banca corporativa, renting, crédito al consumo y clientes transfronterizos, con conclusiones previstas para principios de 2027. Lo que permanece abierto es el calendario exacto de autorizaciones para que BPCE obtenga un asiento en el consejo, que requiere conversación previa con los supervisores español y europeo, así como el porcentaje final que pueda alcanzar dentro de ese margen. No está confirmado que exista intención de ampliar la participación más allá del umbral declarado, ni que la cooperación operativa derive en integración societaria alguna.

La tesis financiera central sostiene que el diseño de la operación es defensivo, no preparatorio de una adquisición: fijar el techo en 9,9% evita deliberadamente el escrutinio regulatorio reforzado y señala que BPCE busca actuar como núcleo accionarial estable, no como comprador potencial. El mercado, sin embargo, tiende a leer la entrada de un gran banco europeo como preludio de consolidación transfronteriza, lo que puede generar una prima especulativa desconectada del propósito declarado. Esta divergencia entre la lectura de mercado y el diseño estructural de la operación constituye el elemento analítico más relevante, porque determina si la reacción bursátil inicial es sostenible o corregirá a medida que se consolide la naturaleza defensiva del movimiento.

El mecanismo de transmisión opera principalmente a través de la percepción de riesgo de opa residual sobre Sabadell. Un accionista ancla con cerca del 10% del capital eleva el coste efectivo de cualquier intento hostil futuro, al reducir el free float disponible y añadir un interlocutor institucional con capacidad de bloqueo informal en decisiones estratégicas. Este efecto se transmite a la cotización mediante una compresión de la prima de riesgo de control, pero también puede generar un suelo de valoración más firme si el mercado interpreta la presencia de BPCE como garantía de estabilidad accionarial. El canal secundario pasa por la cooperación comercial anunciada, cuyo impacto en ingresos recurrentes dependerá de las conclusiones previstas para 2027.

Las implicaciones de segundo orden afectan al resto de entidades españolas con estructuras accionariales dispersas y vulnerables a opas hostiles, que podrían explorar fórmulas similares de anclaje institucional extranjero. También genera tensión regulatoria latente, puesto que el diseño explícito para evitar el umbral del 10% plantea interrogantes sobre si la normativa de participaciones cualificadas captura adecuadamente el riesgo de influencia material por debajo de ese límite. Adicionalmente, la operación reabre el debate sobre la soberanía bancaria española frente a la creciente presencia de capital francés en el sector financiero doméstico, un asunto con dimensión política además de estrictamente financiera.

El precedente inmediato es la opa hostil de BBVA sobre Sabadell, batalla en la que este último careció de un núcleo institucional relevante más allá de la presencia de Zurich, lo que expuso su vulnerabilidad estructural ante movimientos de consolidación forzada. El sector bancario europeo lleva años debatiendo la necesidad de fusiones transfronterizas para ganar escala frente a competidores globales, pero los intentos previos han tropezado sistemáticamente con barreras regulatorias nacionales y resistencias políticas. La entrada de BPCE se inscribe en ese contexto más amplio de aproximaciones graduales entre entidades europeas que evitan la integración societaria directa y optan por participaciones estratégicas limitadas como primer paso exploratorio.

La tesis defensiva se confirmaría si BPCE mantiene su participación estable en el entorno del 7-9,9% sin movimientos adicionales, si el asiento en el consejo se formaliza con un mandato explícitamente no ejecutivo, y si las conclusiones de cooperación comercial previstas para 2027 se materializan en acuerdos operativos concretos sin indicios de absorción societaria. También reforzaría la lectura defensiva que otros bancos europeos repliquen fórmulas similares de anclaje accionarial en entidades españolas con estructuras de capital dispersas, consolidando un patrón sectorial de blindaje antiopa mediante participaciones minoritarias estratégicas por debajo de los umbrales regulatorios cualificados.

La narrativa defensiva se rompería si BPCE solicitara autorización formal para superar el 9,9% ante los supervisores, movimiento que exigiría justificar ante el regulador una intención distinta a la declarada inicialmente. También invalidaría la tesis cualquier señal de que la cooperación comercial anunciada deriva en negociaciones de fusión o adquisición total, o si otros accionistas relevantes de Sabadell comenzaran a desinvertir ante la presencia del nuevo socio francés, lo que sugeriría fricciones internas no explicitadas públicamente. Un rechazo o retraso prolongado de los supervisores español y europeo al asiento en consejo también debilitaría la narrativa de anclaje amistoso y estable.

El escenario de continuidad contempla a BPCE consolidándose como accionista ancla estable, obteniendo representación en consejo tras las autorizaciones regulatorias pertinentes, y desarrollando progresivamente la cooperación comercial anunciada sin alterar la independencia societaria de Sabadell, lo que reforzaría la valoración del banco español al reducir su prima de riesgo de control residual. El escenario alternativo, señalado por análisis como el de Citi, plantea que esta posición amistosa y con aspiraciones de consejo podría transformarse en palanca de consolidación futura si las condiciones regulatorias y de mercado evolucionan favorablemente, especialmente si Sabadell buscara socio estratégico ante nuevas presiones competitivas. La transición entre ambos escenarios dependerá crucialmente del contenido efectivo de las conclusiones de cooperación previstas para 2027 y de la evolución del marco regulatorio europeo sobre participaciones cualificadas transfronterizas.

Los riesgos operativos más inmediatos se concentran en la incertidumbre sobre el calendario de autorizaciones supervisoras para el asiento en consejo, un proceso que involucra simultáneamente a reguladores español y europeo con criterios potencialmente divergentes sobre la naturaleza de la participación. La fricción política derivada de la creciente presencia de capital francés en banca española constituye otra variable a vigilar, especialmente si surgen voces institucionales cuestionando la operación desde una óptica de soberanía financiera. Resulta igualmente crítico monitorizar el hecho relevante con el detalle final del porcentaje adquirido y los términos exactos del eventual nombramiento en consejo, documentos que despejarán buena parte de la ambigüedad actual sobre las verdaderas intenciones estratégicas de BPCE en el capital de Sabadell.

Compartir104Tweet65
El especulador

El especulador

Recomendado para ti

Santander se desploma un 5,59% y hunde al EWP frente al EWG

por El especulador
30/10/2026
0
Ana Patricia Botin durante una intervencion en el Foro Economico Mundial

La caída superior al 5% de Santander separa a España de Alemania en bolsa y sugiere un problema bancario idiosincrático, no regional.

Leer másDetails

BBVA sube y Santander cae: la banca española se fractura

por El especulador
30/10/2026
0
Edificio La Vela, sede operativa de BBVA en Ciudad BBVA, Las Tablas (Madrid)

La divergencia entre BBVA y Santander dentro de un EWP a la baja sugiere que el inversor ya no trata a la banca española como bloque homogéneo.

Leer másDetails

Bankinter abre resultados, pero el apalancamiento está en CaixaBank y Sabadell

por El especulador
23/10/2026
0
Sede de Bankinter en el Paseo de la Castellana 29, Madrid

Bankinter marca el tono el jueves pese a ser el banco menos sensible a tipos; el valor relativo real está en CaixaBank y Sabadell.

Leer másDetails

Banca: batir previsiones ya no basta tras Citi y JPMorgan

por El especulador
30/10/2026
0
Skyline del Lower Manhattan iluminado al caer la tarde, visto desde Brooklyn Bridge Park

El castigo bursátil a Citi y JPMorgan pese a superar previsiones anticipa un examen asimétrico para BBVA, Santander y CaixaBank.

Leer másDetails

CaixaBank, no Santander, es el trade electoral del 29-N

por El especulador
30/10/2026
0
Oficina del Banco Santander en la Ciudad Universitaria de Buenos Aires (Argentina)

La banca doméstica, no la global, es el vehículo real para jugar el 29-N, mientras Santander y BBVA dependen de JPMorgan.

Leer másDetails

Noticias relacionadas

Símbolo del dólar desintegrándose en píxeles que representa la debilidad de la moneda estadounidense y la volatilidad financiera

Kospi: el margen minorista multiplica el riesgo de liquidación

14/07/2026
Pilas de monedas en aumento sobre una balanza de madera simbolizando crecimiento económico y ahorro

La contradicción de ACS: guía al alza, precio a la baja y el rally de la IA pasando de largo

22/10/2026
Pilas de monedas en aumento sobre una balanza de madera simbolizando crecimiento económico y ahorro

Inversores retiran 46.100 millones de acciones emergentes

12/07/2026

Explorar por categoría

  • Acciones Asia
  • Acciones España
  • Acciones Europa
  • Acciones USA
  • Banca IBEX 35
  • Bonos
  • Criptomonedas
  • DAX 40
  • Dividendos
  • Divisas
  • Dow Jones
  • Economía
  • Energía IBEX 35
  • Eurostoxx 50
  • Evergreen
  • FTSE 100 (Footsie)
  • Ganadería
  • Geopolítica
  • Gestión del Riesgo
  • IA
  • IBEX 35
  • Inmobiliaria IBEX 35
  • Inversión
  • KOSPI
  • Macro
  • Materias primas
  • Mercados
  • Nasdaq
  • Nikkei 225
  • Otras
  • Portada
  • Price Action y Liquidez
  • Psicología del trading
  • Pulso de mercado
  • Renta fija pública
  • S&P 500
  • Salud/Biotech IBEX 35
  • Shanghai Composite
  • Tipos de interés
  • Trading Premium

QUIÉNES SOMOS

El Especulador es un diario de mercados centrado en bolsa, macro y trading. Publicamos análisis, contexto y lectura de mercado para que el lector entienda mejor lo que ocurre y pueda tomar decisiones con más criterio e información.

Leer más →

ZONAS PREMIUM

Accede a nuestras áreas premium especializadas para seguir el mercado con una visión más práctica y estructurada.

Trading →
Inversión →
Macro →

CONTACTO

Email
info@elespeculador.com
Posición editorial
Nuestra posición sobre la especulación →
Política editorial
Criterios, enfoque y principios del medio →
  • Aviso legal
  • Condiciones de uso
  • Política de privacidad
  • Política de cookies
Aviso sobre cookies y condiciones legales

Utilizamos cookies y tecnologías similares para mejorar tu experiencia de navegación, analizar el tráfico del sitio y personalizar el contenido. Puedes aceptar todas, rechazarlas o configurar tus preferencias. 

AVISO LEGAL: El contenido publicado en El especulador tiene un carácter exclusivamente informativo y educativo. No constituye asesoramiento financiero, legal ni fiscal, ni representa una recomendación de inversión. Las decisiones que tomes basándote en esta información son de tu exclusiva responsabilidad. Puedes consultar nuestro Aviso Legal.

Funcional Siempre activo
El almacenamiento o acceso técnico es estrictamente necesario para el propósito legítimo de permitir el uso de un servicio específico explícitamente solicitado por el abonado o usuario, o con el único propósito de llevar a cabo la transmisión de una comunicación a través de una red de comunicaciones electrónicas.
Preferencias
El almacenamiento o acceso técnico es necesario para la finalidad legítima de almacenar preferencias no solicitadas por el abonado o usuario.
Estadísticas
El almacenamiento o acceso técnico que es utilizado exclusivamente con fines estadísticos. El almacenamiento o acceso técnico que se utiliza exclusivamente con fines estadísticos anónimos. Sin un requerimiento, el cumplimiento voluntario por parte de tu proveedor de servicios de Internet, o los registros adicionales de un tercero, la información almacenada o recuperada sólo para este propósito no se puede utilizar para identificarte.
Marketing
El almacenamiento o acceso técnico es necesario para crear perfiles de usuario para enviar publicidad, o para rastrear al usuario en una web o en varias web con fines de marketing similares.
  • Administrar opciones
  • Gestionar los servicios
  • Gestionar {vendor_count} proveedores
  • Leer más sobre estos propósitos
Ver preferencias
  • {title}
  • {title}
  • {title}
Sin resultado
Ver todos los resultados
  • Portada
  • Bolsa
    • Ver todo Bolsa
    • España
    • Europa
    • Estados Unidos
    • Japón
    • Resto mercados
  • Mercados
    • Ver todo Mercados
    • Índices
      • IBEX 35
      • DAX 40
      • EUROSTOXX 50
      • S&P 500
      • Nasdaq 100
      • FTSE 100 (Footsie)
      • NIKKEI 225
      • Latinoamérica
    • Divisas
    • Materias primas
    • Renta fija
  • Macro
  • Trading
  • Inversión
  • Geopolítica

© 2026 El Especulador