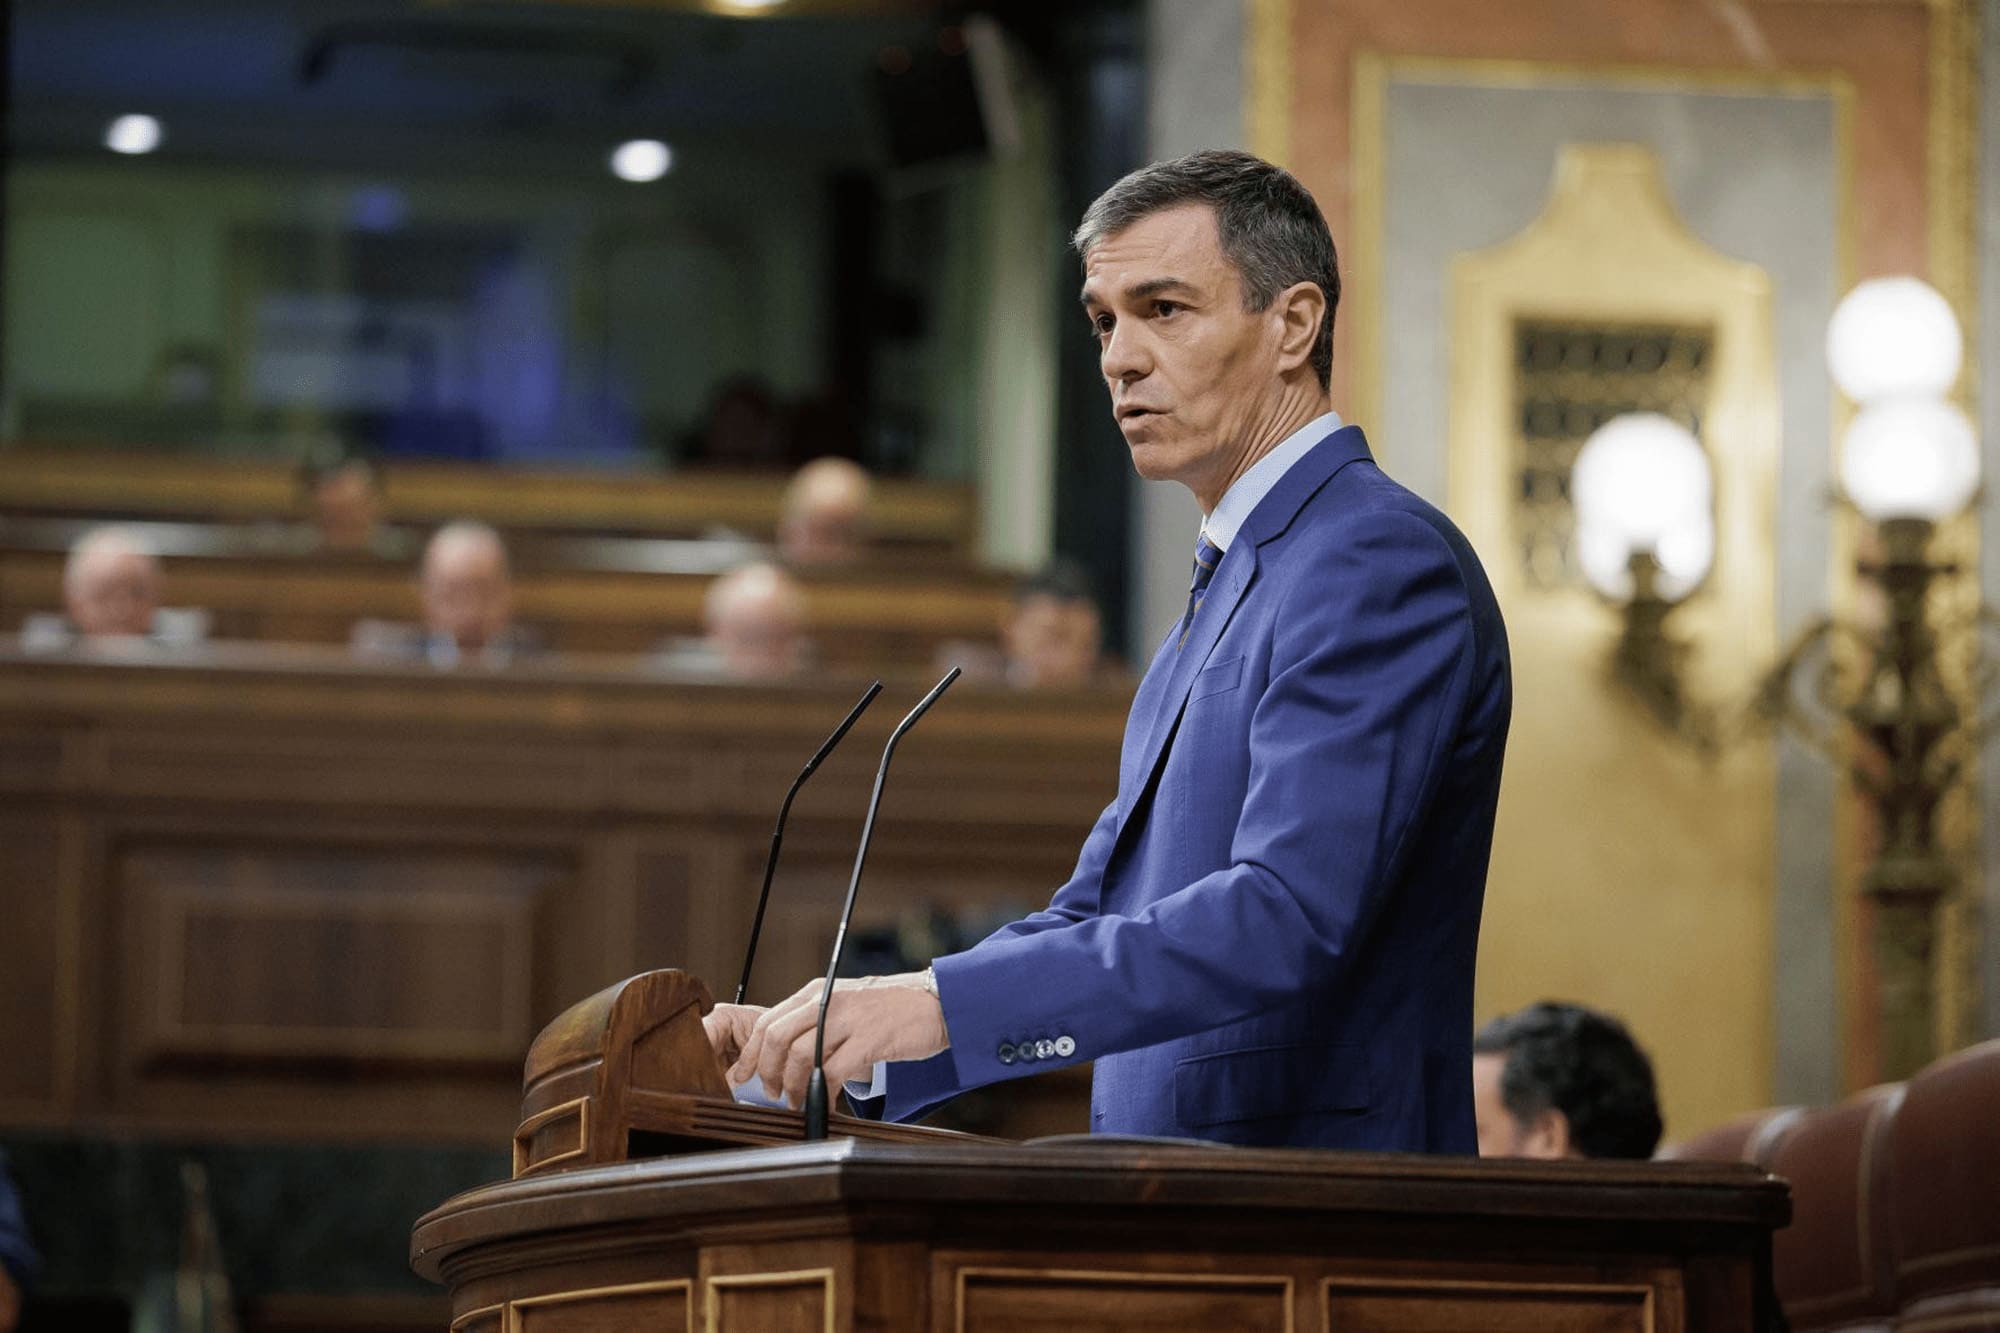
Pedro Sánchez convocó el lunes elecciones generales para el 29 de noviembre, el Ibex 35 cerró con una subida del 1,12% hasta 19.299,70 puntos y la prima de riesgo apenas repuntó de 62,5 a 65,5 puntos básicos.
El euro se desplomó a mínimos de diecisiete meses, aunque en ese movimiento pesa más Francia que España.
El índice rotó, la prima no se movió y el euro pagó la cuenta
La bolsa española firmó la mayor subida de Europa. Por dentro, el reparto fue nítido: Merlin encabezó las ganancias, seguida de Telefónica, Santander y Repsol, mientras Acciona y Solaria figuraban entre los descensos.
Tres puntos básicos de ampliación en el diferencial no son una reacción, son ruido de sesión. La moneda común, en cambio, cayó a su nivel más bajo frente al dólar desde mayo de 2025, presionada por la deuda francesa y, según Euronews, también por el adelanto electoral español.
El riesgo político no desapareció el lunes: cambió de mercado. La renta variable lo tradujo en rotación sectorial, el bono soberano lo ignoró y la divisa lo absorbió, porque es el único precio que España y Francia comparten.
España paga 65 puntos básicos y Francia 146
El bono francés a diez años cotizaba el lunes en el 4,917%, cerca del máximo de veinticuatro años marcado la semana pasada, con un diferencial frente al alemán de unos 146 puntos básicos tras la mayor subida semanal en diecisiete años. El español se movía entre el 4,07% y el 4,09%.
Francia se financia hoy más cara que ningún otro emisor del euro, y el vuelco es reciente: hasta 2024 era España quien pagaba la prima. El Fondo Monetario Internacional proyecta que la deuda francesa alcance el 120,5% del PIB en 2027, mientras la española recorre una senda de reducción.
Ahí está el mecanismo que explica el lunes. El riesgo político solo entra en el diferencial soberano cuando se cruza con un problema fiscal. Francia tiene las dos cosas; España, por ahora, solo la primera.
Junio de 2024 enseñó qué castiga realmente el mercado
La analogía obvia es la disolución francesa de junio de 2024. Emmanuel Macron convocó legislativas anticipadas y el diferencial galo se abrió de golpe, pero lo que impidió que volviera a cerrarse no fue el resultado de aquellas urnas.
Fueron los presupuestos. Los gobiernos caídos desde entonces lo hicieron sobre las cuentas públicas y la pertinencia de los recortes, y dos años después París todavía intenta bajar el déficit del 5,4% al 5% del PIB antes de las presidenciales de la próxima primavera.
La lección para el 29 de noviembre es directa. Lo que puede encarecer la deuda española no es quién gane, sino que el Parlamento siguiente tampoco consiga aprobar un presupuesto, con la prórroga ya convertida en costumbre y las cuentas de 2027 fuera del calendario.
Nagel avisa de que no habrá red debajo
Joachim Nagel, presidente del Bundesbank y uno de los nombres que se barajan para la próxima presidencia del BCE, afirmó el jueves que la prioridad del banco central es la estabilidad de precios y no «determinados niveles de diferencial».
La frase tiene consecuencias prácticas. Un ensanchamiento ordenado, por grande que sea, no activa el instrumento antifragmentación, de modo que España entra en campaña sin la expectativa de un suelo comprador institucional. Ese matiz importa más cuanto más dure la prórroga presupuestaria.
Merlin no sube solo por el alquiler
El matiz cambia la tesis de inversión. XTB atribuye el liderazgo de Merlin no tanto a la desaparición de las limitaciones al arrendamiento como a la posible paralización del decreto sobre centros de datos, el negocio en el que la compañía concentra su crecimiento.
En el lado contrario quedan las renovables. Una disolución deja en el aire la tramitación pendiente y abre siete semanas en las que ningún marco retributivo avanza, que es lo que penaliza a un activo cuyo valor depende de flujos regulados a quince años.
Alberto Núñez Feijóo prometió el lunes casi duplicar la construcción de vivienda hasta 200.000 unidades anuales y rebajar impuestos. Ese programa tiene aritmética fiscal, y la aritmética fiscal es lo único que el diferencial soberano acaba leyendo.
Señales operativas
Primer gatillo, el diferencial con Francia. Si España mantiene la ventaja durante la campaña, la convocatoria seguirá siendo un asunto de rotación; si se estrecha, el mercado habrá empezado a cobrar el ciclo electoral.
Segundo gatillo, el euro. Mientras siga cediendo, el riesgo político europeo se paga en la divisa, lo que favorece a las exportadoras del Ibex y perjudica a quien compra energía en dólares.
Tercer gatillo, el contenido fiscal de los programas. Las cifras de gasto y de rebaja impositiva que se publiquen en las próximas semanas pesarán sobre el bono más que cualquier encuesta.
Qué invalidaría esta lectura
La tesis se cae si la campaña se cruza con la huelga general que, según la información disponible y pendiente de confirmación, habrían acordado CCOO y UGT para este otoño. Un conflicto laboral abierto durante siete semanas entra en la ecuación macro y no solo en la sectorial.
Toca además una rendición de cuentas. Esta portada sostuvo el lunes que Berkeley Energia devolvería la subida del viernes antes de que existiera fecha oficial, y la compañía acumula alrededor de un 30% en dos sesiones. El error fue de calendario: la convocatoria no confirmaba lo ya descontado, lo convertía en una fecha con campaña, y ese salto se cobra el día del anuncio.
Qué vigilar a continuación
Esta semana, los primeros sondeos y la publicación del decreto de disolución. El miércoles, el final de la semana festiva china y los permisos de exportación de carburantes. Durante el mes, las subastas del Tesoro ya en campaña.
Esta portada apuesta a que España seguirá financiándose más barato que Francia el 29 de noviembre. Una campaña dura siete semanas. Un presupuesto prorrogado dura lo que tarde alguien en sumar ciento setenta y seis escaños.